- Mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ mới nhất?
- Hướng dẫn cách điền mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ mới nhất hiện nay?
- Doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ có được tự mình thiết kế mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ không?
Mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ mới nhất?
Mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ được hướng dẫn tại Mẫu số S08 - DNSN ban hành kèm theo Thông tư 132/2018/TT-BTC.
Tải về Mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ mới nhất tại đây.
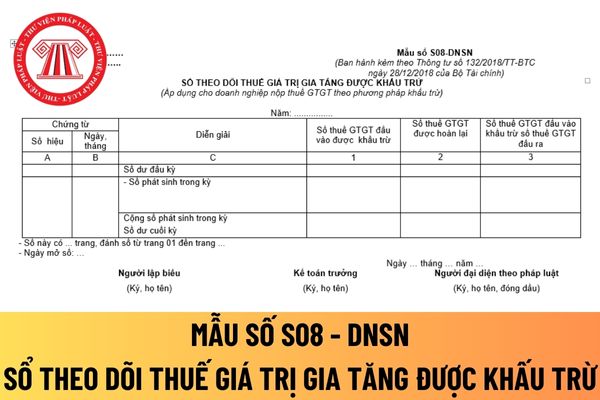
Mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ
Hướng dẫn cách điền mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ mới nhất hiện nay?
Sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho các doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ thuế để ghi chép phản ánh số thuế GTGT được khấu trừ, đã khấu trừ, đã được hoàn lại và số thuế GTGT còn được khấu trừ cuối kỳ báo cáo.
Căn cứ và phương pháp ghi sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ được hướng dẫn tại Mẫu số S08 - DNSN ban hành kèm theo Thông tư 132/2018/TT-BTC như sau:
Sổ này được mở để ghi chép theo từng chứng từ về thuế GTGT được khấu trừ, thuế GTGT đầu ra trong kỳ báo cáo.
- Cột A, B: Ghi số hiệu ngày, tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ kinh tế theo từng chứng từ.
- Cột 1: Ghi số tiền thuế GTGT đầu vào được khấu trừ đầu kỳ, số thuế GTGT được khấu trừ phát sinh trong kỳ và số thuế GTGT còn được khấu trừ cuối kỳ.
- Cột 2: Ghi số tiền thuế GTGT đầu vào đã được hoàn lại trong kỳ.
- Cột 3: Ghi số tiền thuế GTGT đầu vào đã khấu trừ với số thuế GTGT đầu ra phát sinh trong kỳ.
Cuối kỳ, kế toán tiến hành khóa sổ, cộng số phát sinh thuế GTGT được khấu trừ, đã khấu trừ và tính ra số thuế GTGT còn được khấu trừ hoặc phải nộp cuối kỳ báo cáo.
Doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ có được tự mình thiết kế mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ không?
Theo khoản 1 Điều 11 Thông tư 132/2018/TT-BTC thì sổ sổ theo dõi thuế giá trị gia tăng được khấu trừ áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ là sổ kế toán.
Sổ kế toán
1. Doanh nghiệp siêu nhỏ nộp thuế TNDN theo phương pháp tính trên thu nhập tính thuế áp dụng các sổ kế toán theo danh mục sau đây:
STT | Tên sổ kế toán | Ký hiệu |
I | Sổ kế toán tổng hợp | |
1 | Sổ Nhật ký sổ cái | Mẫu số S01- DNSN |
II | Sổ kế toán chi tiết | |
1 | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | Mẫu số S02-DNSN |
2 | Sổ tài sản cố định | Mẫu số S03-DNSN |
3 | Sổ chi tiết thanh toán với người mua, người bán | Mẫu số S04-DNSN |
4 | Sổ chi tiết thanh toán các khoản nợ phải trả | Mẫu số S05-DNSN |
5 | Sổ chi tiết doanh thu bán hàng và cung cấp dịch vụ (áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ thuế) | Mẫu số S06a-DNSN |
6 | Sổ chi tiết doanh thu bán hàng và cung cấp dịch vụ (áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp trực tiếp) | Mẫu số S06b-DNSN |
7 | Sổ chi phí sản xuất, kinh doanh | Mẫu số S07-DNSN |
8 | Sổ theo dõi thuế GTGT được khấu trừ | Mẫu số S08-DNSN |
9 | Sổ chi tiết thuế GTGT đầu ra | Mẫu số S09-DNSN |
10 | Sổ tiền gửi ngân hàng | Mẫu số S10-DNSN |
2. Biểu mẫu sổ kế toán, nội dung và phương pháp ghi sổ kế toán tại khoản 1 Điều này được hướng dẫn tại Phụ lục 3 "Biểu mẫu sổ kế toán và phương pháp ghi sổ kế toán" ban hành kèm theo Thông tư này.
...
Dẫn chiếu đến khoản 2 Điều 5 Thông tư 132/2018/TT-BTC như sau:
Sổ kế toán
1. Nội dung sổ kế toán, hệ thống sổ kế toán, việc mở sổ, ghi sổ, khóa sổ, lưu trữ sổ kế toán và sửa chữa sổ kế toán tại doanh nghiệp siêu nhỏ được thực hiện theo quy định tại Điều 24, Điều 25, Điều 26, 27 Luật kế toán và hướng dẫn cụ thể tại Thông tư này.
2. Doanh nghiệp siêu nhỏ được tự xây dựng biểu mẫu sổ kế toán phù hợp với đặc điểm hoạt động kinh doanh của mình, đảm bảo rõ ràng, minh bạch, dễ kiểm tra, kiểm soát. Trường hợp doanh nghiệp siêu nhỏ không tự xây dựng được biểu mẫu sổ kế toán cho riêng đơn vị mình thì được áp dụng biểu mẫu và phương pháp ghi chép sổ kế toán hướng dẫn tại Thông tư này.
Theo đó,doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ được tự mình thiếu kế mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ phù hợp với đặc điểm hoạt động kinh doanh của mình, đảm bảo rõ ràng, minh bạch, dễ kiểm tra, kiểm soát.
Mẫu sổ theo dõi thuế giá trị gia tăng được khấu trừ được quy định tại Thông tư 132/2018/TT-BTC chỉ mang tính chất hướng dẫn, tham khảo không mang tính bắt buộc áp dụng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];