- Mẫu số 15 Báo cáo đánh giá đột xuất 2026 theo Thông tư 44/2026/TT-BTC? Tải về Mẫu số 15 Thông tư 44/2026/TT-BTC?
- Hướng dẫn điền Mẫu số 15 Báo cáo đánh giá đột xuất 2026 theo Thông tư 44/2026/TT-BTC?
- Đánh giá đột xuất là gì? Nội dung đánh giá đột xuất đối với dự án đầu tư sử dụng nguồn vốn khác?
- Xử lý vi phạm trong giám sát và đánh giá đầu tư theo Nghị định 19/2026/NĐ-CP?
Mẫu số 15 Báo cáo đánh giá đột xuất 2026 theo Thông tư 44/2026/TT-BTC? Tải về Mẫu số 15 Thông tư 44/2026/TT-BTC?
Mẫu Báo cáo đánh giá đột xuất đối với dự án đầu tư sử dụng nguồn vốn khác theo Thông tư 44/2026/TT-BTC là Mẫu số 15 Phụ lục ban hành kèm theo Thông tư 44/2026/TT-BTC:
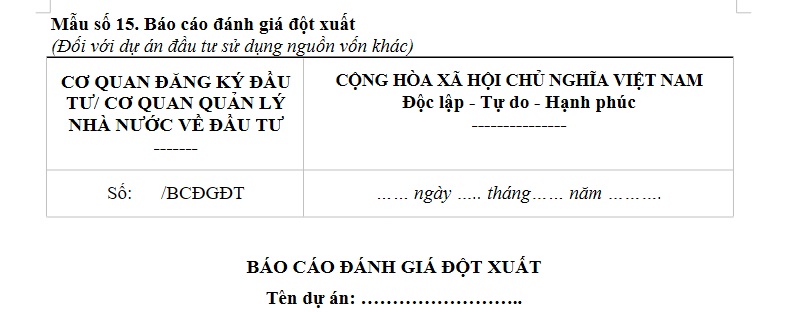
Tải về Mẫu Báo cáo đánh giá đột xuất đối với dự án đầu tư sử dụng nguồn vốn khác - Mẫu số 15 Thông tư 44/2026/TT-BTC
Mẫu số 15 Báo cáo đánh giá đột xuất 2026 theo Thông tư 44/2026/TT-BTC? Tải về Mẫu số 15 Thông tư 44/2026/TT-BTC? (hình từ Internet)
Hướng dẫn điền Mẫu số 15 Báo cáo đánh giá đột xuất 2026 theo Thông tư 44/2026/TT-BTC?
Hướng dẫn điền Mẫu số 15 Báo cáo đánh giá đột xuất đối với dự án đầu tư sử dụng nguồn vốn khác 2026 theo Thông tư 44/2026/TT-BTC
Mẫu số 15 Phụ lục ban hành kèm theo Thông tư 44/2026/TT-BTC
CƠ QUAN ĐĂNG KÝ ĐẦU TƯ/ CƠ QUAN QUẢN LÝ NHÀ NƯỚC VỀ ĐẦU TƯ ------- | CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập - Tự do - Hạnh phúc --------------- |
Số: /BCĐGĐT | … ngày … tháng ... năm |
BÁO CÁO ĐÁNH GIÁ ĐỘT XUẤT
Tên dự án: ……………………..
Kính gửi: ……
I. THÔNG TIN VỀ DỰ ÁN
Ghi các nội dung như quy định tại Mục I của Mẫu số 13
II. NỘI DUNG ĐÁNH GIÁ
1. Sự phù hợp của kết quả thực hiện dự án so với mục tiêu đầu tư.
2. Mức độ hoàn thành khối lượng công việc so với quy định tại văn bản chấp thuận chủ trương đầu tư, Giấy chứng nhận đăng ký đầu tư (nếu có).
3. Xác định những phát sinh ngoài dự kiến (nếu có) và nguyên nhân.
4. Ảnh hưởng của những phát sinh ngoài dự kiến đến việc thực hiện dự án, khả năng hoàn thành mục tiêu của dự án.
III. ĐỀ XUẤT VÀ KIẾN NGHỊ
Nêu những đề xuất, kiến nghị đối với dự án.
| CƠ QUAN ĐĂNG KÝ ĐẦU TƯ/ CƠ QUAN QUẢN LÝ NHÀ NƯỚC VỀ ĐẦU TƯ (Ghi tên, chức danh, ký tên và đóng dấu) |
Đánh giá đột xuất là gì? Nội dung đánh giá đột xuất đối với dự án đầu tư sử dụng nguồn vốn khác?
(i) Đánh giá đột xuất là đánh giá được thực hiện trong những trường hợp có những vướng mắc, khó khăn, tác động phát sinh ngoài dự kiến trong quá trình thực hiện đầu tư chương trình, dự án.
Khoản 9 Điều 3 Nghị định 19/2026/NĐ-CP
(ii) Nội dung đánh giá đột xuất đối với dự án đầu tư sử dụng nguồn vốn khác được quy định tại khoản 4 Điều 68 Nghị định 19/2026/NĐ-CP, cụ thể như sau:
- Sự phù hợp của kết quả thực hiện dự án so với mục tiêu đầu tư;
- Mức độ hoàn thành khối lượng công việc so với quy định tại văn bản quyết định hoặc chấp thuận chủ trương đầu tư, Giấy chứng nhận đăng ký đầu tư (nếu có);
- Xác định những phát sinh ngoài dự kiến (nếu có) và nguyên nhân;
- Ảnh hưởng của những phát sinh ngoài dự kiến đến việc thực hiện dự án, khả năng hoàn thành mục tiêu của dự án;
- Đề xuất và kiến nghị.
Xử lý vi phạm trong giám sát và đánh giá đầu tư theo Nghị định 19/2026/NĐ-CP?
Xử lý vi phạm trong giám sát và đánh giá đầu tư được quy định tại Điều 97 Nghị định 19/2026/NĐ-CP, cụ thể như sau:
(1) Cơ quan, tổ chức, cá nhân có hành vi che giấu vi phạm hoặc hành vi vi phạm khác thì tùy theo tính chất, mức độ vi phạm mà bị xử lý kỷ luật, xử phạt vi phạm hành chính hoặc bị truy cứu trách nhiệm hình sự; nếu gây thiệt hại thì bồi thường theo quy định của pháp luật.
(2) Việc xử phạt vi phạm hành chính trong giám sát và đánh giá đầu tư thực hiện theo quy định của pháp luật về xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư.
(3) Đối với các chương trình, dự án đầu tư công, dự án sử dụng vốn nhà nước ngoài đầu tư công, chủ đầu tư, nhà đầu tư không thực hiện đầy đủ chế độ báo cáo thì thủ trưởng cơ quan, đơn vị làm chủ chương trình, chủ đầu tư, nhà đầu tư, Giám đốc Ban quản lý dự án và các cán bộ được phân công nhiệm vụ giám sát, đánh giá đầu tư của chủ chương trình, chủ đầu tư phải bị xử lý vi phạm như sau:
- 2 kỳ liền không có báo cáo hoặc 3 kỳ không báo cáo bị khiển trách;
- 3 kỳ liền không có báo cáo hoặc 4 kỳ không báo cáo bị cảnh cáo.
(4) Trong trường hợp vi phạm quy định về chế độ báo cáo thì các dự án đầu tư công chỉ được bố trí vốn kế hoạch và giải ngân sau khi tiến hành xử lý vi phạm theo quy định tại (2) và (3) và bổ sung các nội dung hoặc báo cáo còn thiếu theo quy định.
(5) Xử lý các vi phạm về quản lý đầu tư trong quá trình giám sát, đánh giá đầu tư:
5.1 Các cơ quan thực hiện giám sát, đánh giá đầu tư báo cáo kịp thời các cấp có thẩm quyền những trường hợp vi phạm về quản lý đầu tư thuộc cấp mình quản lý để xử lý theo quy định;
5.2 Các cơ quan thực hiện giám sát, đánh giá đầu tư cố tình che giấu các trường hợp vi phạm về quản lý đầu tư sẽ chịu trách nhiệm liên đới trước pháp luật về các sai phạm và hậu quả gây ra.
(6) Hằng năm trên cơ sở báo cáo tổng hợp, đề xuất của cơ quan đầu mối thực hiện công tác giám sát và đánh giá đầu tư, các bộ, ngành, địa phương xem xét, quyết định xử lý đối với các chủ chương trình, chủ đầu tư, nhà đầu tư vi phạm quy định về giám sát và đánh giá đầu tư theo các hình thức:
- Khiển trách, cảnh cáo;
- Thay chủ chương trình, chủ đầu tư;
- Không giao làm chủ đầu tư các dự án khác.
(7) Hằng năm, Bộ Tài chính thực hiện:
- Kiến nghị hình thức xử lý đối với các bộ, ngành, địa phương không thực hiện báo cáo giám sát, đánh giá tổng thể đầu tư hoặc thực hiện báo cáo giám sát, đánh giá tổng thể đầu tư không đúng thời hạn, không đảm bảo chất lượng;
- Tổng hợp báo cáo Thủ tướng Chính phủ về tình hình xử lý các vi phạm trong giám sát và đánh giá đầu tư.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];