- Mẫu đơn đăng ký tham gia mua lô cổ phần kèm nợ phải thu của doanh nghiệp mua bán nợ hiện nay?
- Chào bán cạnh tranh, thỏa thuận lô cổ phần kèm nợ phải thu của doanh nghiệp mua bán nợ được thực hiện như thế nào?
- Doanh nghiệp mua bán nợ quyết định việc phân bổ tiền thu từ bán đấu giá lô cổ phần kèm nợ phải thu cho lô cổ phần và khoản nợ theo nguyên tắc nào?
Mẫu đơn đăng ký tham gia mua lô cổ phần kèm nợ phải thu của doanh nghiệp mua bán nợ hiện nay?
Căn cứ theo Mẫu số 01 Phụ lục 2 ban hành kèm theo Thông tư 05/2022/TT-BTC quy định về đơn đăng ký tham gia mua lô cổ phần kèm nợ phải thu của doanh nghiệp mua bán nợ như sau:
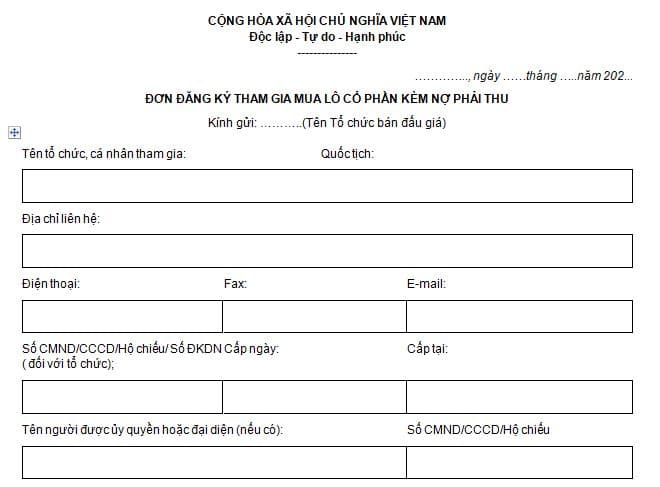
Tải mẫu đơn đăng ký tham gia mua lô cổ phần kèm nợ phải thu của doanh nghiệp mua bán nợ. Tại đây
Chào bán cạnh tranh, thỏa thuận lô cổ phần kèm nợ phải thu của doanh nghiệp mua bán nợ được thực hiện như thế nào?
Căn cứ theo Điều 21 Thông tư 05/2022/TT-BTC quy định như sau:
Chào bán cạnh tranh, thỏa thuận
1. Việc tổ chức thực hiện, xác định kết quả, thanh toán tiền bán cổ phần, lập và gửi hồ sơ chuyển quyền sở hữu cổ phần và báo cáo chuyển nhượng lô cổ phần kèm nợ phải thu theo phương thức chào bán cạnh tranh thực hiện như quy định đối với phương thức đấu giá công khai tại Điều 16, Điều 17, Điều 18, Điều 19, Điều 20 Thông tư này.
2. Trường hợp tổ chức chào bán cạnh tranh lô cổ phần kèm nợ phải thu chỉ có 01 (một) nhà đầu tư tham gia thì doanh nghiệp mua bán nợ bán thỏa thuận trực tiếp cho nhà đầu tư là đối tượng tham gia đã nộp hồ sơ hợp lệ và thực hiện đầy đủ các thủ tục tham dự phiên chào bán cạnh tranh theo quy định với giá không thấp hơn giá khởi điểm của phiên chào giá cạnh tranh.
3. Sau khi thực hiện các phương thức đấu giá công khai, chào bán cạnh tranh, thỏa thuận mà vẫn không chuyển nhượng được lô cổ phần kèm nợ phải thu thì doanh nghiệp mua bán nợ căn cứ nhu cầu thị trường để lựa chọn thời điểm tiếp tục thực hiện chuyển nhượng lô cổ phần kèm nợ phải thu theo các phương thức giao dịch và thứ tự thực hiện các phương thức theo quy định tại Thông tư này.
Như vậy, chào bán cạnh tranh, thỏa thuận lô cổ phần kèm nợ phải thu của doanh nghiệp mua bán nợ được thực hiện như sau:
- Việc tổ chức thực hiện, xác định kết quả, thanh toán tiền bán cổ phần, lập và gửi hồ sơ chuyển quyền sở hữu cổ phần và báo cáo chuyển nhượng lô cổ phần kèm nợ phải thu theo phương thức chào bán cạnh tranh thực hiện như quy định đối với phương thức đấu giá công khai tại Điều 16, Điều 17, Điều 18, Điều 19, Điều 20 Thông tư này.
- Trường hợp tổ chức chào bán cạnh tranh lô cổ phần kèm nợ phải thu chỉ có 01 (một) nhà đầu tư tham gia thì doanh nghiệp mua bán nợ bán thỏa thuận trực tiếp cho nhà đầu tư là đối tượng tham gia đã nộp hồ sơ hợp lệ và thực hiện đầy đủ các thủ tục tham dự phiên chào bán cạnh tranh theo quy định với giá không thấp hơn giá khởi điểm của phiên chào giá cạnh tranh.
- Sau khi thực hiện các phương thức đấu giá công khai, chào bán cạnh tranh, thỏa thuận mà vẫn không chuyển nhượng được lô cổ phần kèm nợ phải thu thì doanh nghiệp mua bán nợ căn cứ nhu cầu thị trường để lựa chọn thời điểm tiếp tục thực hiện chuyển nhượng lô cổ phần kèm nợ phải thu theo các phương thức giao dịch và thứ tự thực hiện các phương thức theo quy định tại Thông tư này.
Lô cổ phần kèm nợ phải thu (Hình từ Internet)
Doanh nghiệp mua bán nợ quyết định việc phân bổ tiền thu từ bán đấu giá lô cổ phần kèm nợ phải thu cho lô cổ phần và khoản nợ theo nguyên tắc nào?
Căn cứ theo khoản 5 Điều 20 Thông tư 05/2022/TT-BTC quy định như sau:
Xử lý kết quả đấu giá
...
5. Căn cứ giá trị khoản nợ và giá trị lô cổ phần khi xác định giá khởi điểm theo quy định tại Điều 15 Thông tư này, doanh nghiệp mua bán nợ quyết định việc phân bổ tiền thu từ bán đấu giá lô cổ phần kèm nợ phải thu cho lô cổ phần và khoản nợ theo nguyên tắc số tiền phân bổ không thấp hơn giá trị của lô cổ phần và của khoản nợ khi xác định giá khởi điểm lô cổ phần kèm nợ phải thu.
6. Trường hợp đấu giá lô cổ phần kèm nợ phải thu không thành công, Hội đồng thành viên hoặc Chủ tịch công ty của doanh nghiệp mua bán nợ quyết định chuyển sang thực hiện theo phương thức chào bán cạnh tranh.
Như vậy, doanh nghiệp mua bán nợ quyết định việc phân bổ tiền thu từ bán đấu giá lô cổ phần kèm nợ phải thu cho lô cổ phần và khoản nợ theo nguyên tắc số tiền phân bổ không thấp hơn giá trị của lô cổ phần và của khoản nợ khi xác định giá khởi điểm lô cổ phần kèm nợ phải thu.
Và vấn đề này được quyết định căn cứ vào giá trị khoản nợ và giá trị lô cổ phần khi xác định giá khởi điểm theo quy định tại Điều 15 Thông tư này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];