- Mẫu biên bản điều chỉnh hóa đơn điện tử đã lập sai thuế suất, tiền thuế? Tải biên bản điều chỉnh hóa đơn điện tử đã lập sai file word?
- Có bắt buộc lập biên bản thỏa thuận điều chỉnh hóa đơn điện tử khi sai thuế suất, tiền thuế ghi trên hóa đơn?
- Hành vi cản trở công chức kiểm tra hóa đơn chứng từ là hành vi như thế nào?
Mẫu biên bản điều chỉnh hóa đơn điện tử đã lập sai thuế suất, tiền thuế? Tải biên bản điều chỉnh hóa đơn điện tử đã lập sai file word?
Theo Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi Nghị định 70/2025/NĐ-CP và các văn bản pháp luật hướng dẫn liên quan không quy định cụ thể Mẫu biên bản điều chỉnh hóa đơn điện tử đã lập sai thuế suất, tiền thuế.
Có thể tham khảo Mẫu biên bản điều chỉnh hóa đơn điện tử đã lập sai thuế suất, tiền thuế dưới đây:
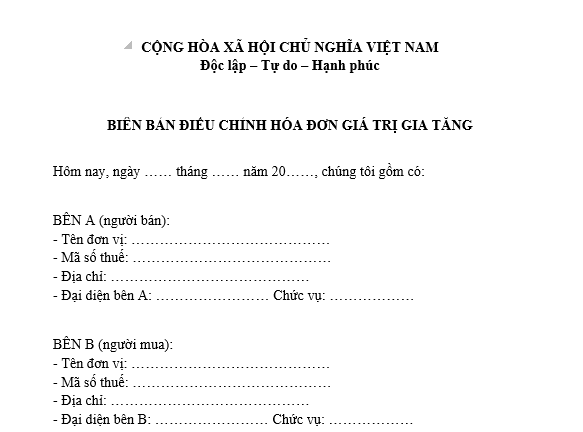
TẢI VỀ: Mẫu biên bản điều chỉnh hóa đơn điện tử đã lập sai thuế suất, tiền thuế
*Mẫu biên bản điều chỉnh hóa đơn điện tử đã lập sai thuế suất, tiền thuế nêu trên chỉ mang tính chất tham khảo

Mẫu biên bản điều chỉnh hóa đơn điện tử đã lập sai thuế suất, tiền thuế? Tải biên bản điều chỉnh hóa đơn điện tử đã lập sai file word? (Hình từ internet)
Có bắt buộc lập biên bản thỏa thuận điều chỉnh hóa đơn điện tử khi sai thuế suất, tiền thuế ghi trên hóa đơn?
Căn cứ Điều 19 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 01/06/2025 quy định về xử lý hóa đơn có sai sót như sau:
Thay thế, điều chỉnh hóa đơn điện tử
1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
...
b) Trường hợp có sai: mã số thuế; sai về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng thì có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:
b.1) Người bán lập hóa đơn điện tử điều chỉnh hóa đơn đã lập sai.
…
b.2) Người bán lập hóa đơn điện tử mới thay thế cho hóa đơn điện tử lập sai.
…
Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai theo quy định tại điểm b khoản này, đối với trường hợp người mua là doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai; trường hợp người mua là cá nhân thì người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có). Người bán thực hiện lưu giữ văn bản thỏa thuận tại đơn vị và xuất trình khi có yêu cầu.
c) Đối với ngành hàng không thì hóa đơn đổi, hoàn chứng từ vận chuyển hàng không được coi là hóa đơn điều chỉnh mà không cần có thông tin “Điều chỉnh tăng/giảm cho hóa đơn Mẫu số... ký hiệu... ngày... tháng... năm”. Doanh nghiệp vận chuyển hàng không được phép xuất hóa đơn của mình cho các trường hợp hoàn, đổi chứng từ vận chuyển do đại lý xuất.
Theo đó, từ ngày 01/6/2025 trường hợp hóa đơn điện tử sai thuế suất, tiền thuế ghi trên hóa đơn thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử.
Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai theo quy định, đối với trường hợp người mua là doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai.
Hành vi cản trở công chức kiểm tra hóa đơn chứng từ là hành vi như thế nào?
Căn cứ Điều 5 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 4 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Hành vi bị cấm trong lĩnh vực hóa đơn, chứng từ
1. Đối với công chức thuế
a) Gây phiền hà, khó khăn cho tổ chức, cá nhân đến mua hóa đơn, chứng từ;
b) Có hành vi bao che, thông đồng cho tổ chức, cá nhân để sử dụng hóa đơn, chứng từ không hợp pháp;
c) Nhận hối lộ khi thanh tra, kiểm tra về hóa đơn.
2. Đối với tổ chức, cá nhân bán, cung cấp hàng hóa, dịch vụ, tổ chức, cá nhân có quyền và nghĩa vụ liên quan
a) Thực hiện hành vi gian dối như sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn;
b) Cản trở công chức thuế thi hành công vụ, cụ thể các hành vi cản trở gây tổn hại sức khỏe, nhân phẩm của công chức thuế khi đang thanh tra, kiểm tra về hóa đơn, chứng từ;
c) Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin về hóa đơn, chứng từ;
d) Đưa hối lộ hoặc thực hiện các hành vi khác liên quan hóa đơn, chứng từ nhằm mưu lợi bất chính.
đ) Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định tại Nghị định này.
Theo đó, hành vi cản trở công chức kiểm tra hóa đơn chứng từ được xem là hành vi cản trở công chức thuế thi hành công vụ và bị nghiêm cấm theo quy định pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];