Mã thủ tục hành chính quyết toán thuế TNDN là gì?
Căn cứ vào Điều 1 Quyết định 1474/QĐ-BTC năm 2025, mã thủ tục hành chính nộp tờ khai thuế TNDN như sau:
STT | MÃ TTHC | TÊN TTHC |
1 | 1.008332 | Khai thuế TNDN đối với thu nhập từ chuyển nhượng quyền lợi tham gia hợp đồng dầu khí |
2 | 1.008335 | Khai thuế TNDN đối với hoạt động chuyển nhượng bất động sản, khai thuế thu nhập doanh nghiệp từ hoạt động bán toàn bộ Công ty TNHH một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản theo lần phát sinh |
3 | 1.008346 | Khai quyết toán thuế TNDN theo phương pháp doanh thu - chi phí |
4 | 1.008553 | Khai thuế TNDN tạm tính đối với thu nhập từ tiền kết dư của phần dầu để lại/ Khai phụ thu tạm tính đối với dầu lãi từ tiền kết dư của phần dầu để lại áp dụng cho Liên doanh Vietsovpetro tại Lô 09.1 |
Như vậy, khai quyết toán thuế TNDN theo phương pháp doanh thu - chi phí có mã thủ tục hành chính là 1.008346.
Mã thủ tục hành chính quyết toán thuế TNDN theo phương pháp doanh thu - chi phí là gì? Hướng dẫn cách lập tờ khai quyết toán thuế TNDN 2026? (Hình từ Internet)
Hướng dẫn chi tiết cách lập tờ khai quyết toán thuế TNDN theo Thông tư 80 (Tờ khai 03/TNDN)?
Tờ khai 03/TNDN là mẫu tờ khai quyết toán thuế thu nhập doanh nghiệp áp dụng theo phương pháp doanh thu - chi phí (ban hành kèm theo Thông tư 80/2021/TT-BTC).
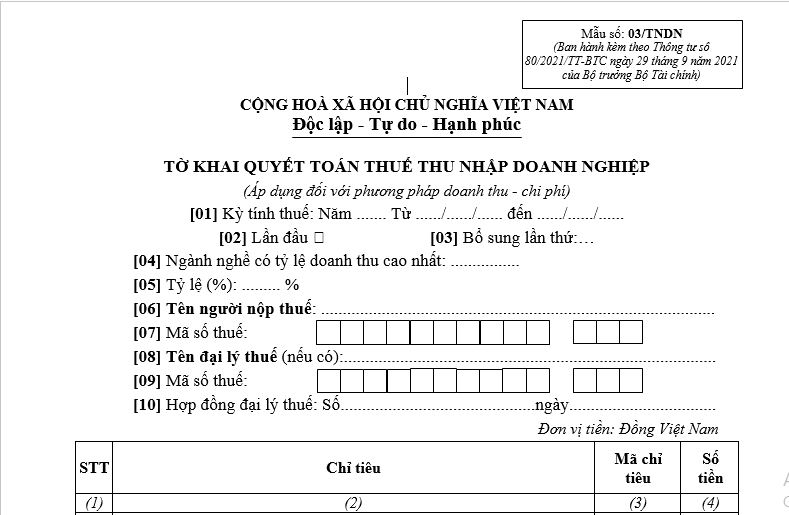
Mẫu tờ khai quyết toán thuế thu nhập doanh nghiệp
Tải về Tờ khai 03/TNDN - Mẫu tờ khai quyết toán thuế thu nhập doanh nghiệp
Dưới đây là hướng dẫn chi tiết cách lập tờ khai này theo quy định hiện hành.
- Chỉ tiêu [01]: Ghi rõ kỳ tính thuế năm (theo năm dương lịch hoặc năm tài chính đối với doanh nghiệp áp dụng năm tài chính khác với năm dương lịch).
- Chỉ tiêu [02], [03]: Tích chọn “Lần đầu”. Trường hợp người nộp thuế phát hiện hồ sơ khai thuế lần đầu đã nộp cho cơ quan thuế có sai, sót thì kê khai bổ sung theo số thứ tự của từng lần bổ sung.
- Chỉ tiêu [04], [05]: NNT ghi tên và tỷ lệ doanh thu của ngành nghề có tỷ lệ doanh thu cao nhất trong kỳ tính thuế
- Chỉ tiêu [06], [07]: Khai thông tin “Tên người nộp thuế và mã số thuế” theo thông tin đăng ký doanh nghiệp hoặc đăng ký thuế của người nộp thuế.
- Chỉ tiêu [08], [09], [10]: NNT ghi tên đại lý thuế, mã số thuế đại lý thuế, thông tin hợp đồng đại lý thuế trong trường hợp NNT khai thuế qua đại lý thuế. Đại lý thuế phải có tình trạng đăng ký thuế “Đang hoạt động” và Hợp đồng phải đang còn hiệu lực tương ứng tại thời điểm khai thuế.
- Chỉ tiêu [A1]: NNT kê khai tổng lợi nhuận kế toán trước thuế thu nhập doanh nghiệp trong kỳ tính thuế theo quy định của pháp luật về kế toán. Chỉ tiêu [A1] được lấy từ chỉ tiêu [22] trên Phụ lục 03-1A hoặc chỉ tiêu [19] trên Phụ lục 03-1B hoặc chỉ tiêu [90] trên Phụ lục 03-1C
- Chỉ tiêu [B1]: NNT kê khai toàn bộ các điều chỉnh về doanh thu hoặc chi phí được ghi nhận theo chế độ kế toán.
- Chỉ tiêu [B8]: NNT kê khai toàn bộ các khoản điều chỉnh dẫn đến giảm lợi nhuận trước thuế đã được phản ánh trong hệ thống sổ sách kế toán của doanh nghiệp.
- Chỉ tiêu [B13]: NNT kê khai thu nhập chịu thuế TNDN thực hiện được trong kỳ tính thuế chưa trừ số lỗ phát sinh trong các năm trước được chuyển và lỗ từ hoạt động chuyển nhượng bất động sản trong kỳ tính thuế.
Chỉ tiêu này được xác định theo công thức: [B13] = [A1] + [B1] - [B8]
- Chỉ tiêu [B14]: NNT kê khai tổng số thu nhập chịu thuế từ hoạt động kinh doanh và hoạt động khác và chưa trừ chuyển lỗ trong kỳ tính thuế.
Chỉ tiêu này được xác định theo công thức: [B14] = [B13] - [B15]
- Chỉ tiêu [B15]: NNT kê khai tổng số thu nhập chịu thuế từ hoạt động chuyển nhượng bất động sản (chưa trừ chuyển lỗ năm trước chuyển sang) trong kỳ tính thuế.
- Chỉ tiêu [C1]: NNT kê khai thu nhập từ hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ và thu nhập khác và được xác định bằng số liệu trên chỉ tiêu [B14].
- Chỉ tiêu [C2]: NNT kê khai toàn bộ thu nhập được miễn không tính vào thu nhập tính thuế trong năm theo quy định của Luật Thuế thu nhập doanh nghiệp 2025.
- Chỉ tiêu [C3]: NNT kê khai tổng số lỗ từ hoạt động sản xuất kinh doanh của các năm trước chuyển sang và số lỗ từ hoạt động chuyển nhượng bất động sản trong kỳ được bù trừ với thu nhập từ hoạt động sản xuất kinh doanh để giảm trừ vào thu nhập chịu thuế của năm tính thuế.
- Chỉ tiêu [C3a]: NNT kê khai số lỗ từ hoạt động SXKD của các năm trước chuyển sang để giảm trừ vào thu nhập chịu thuế của năm tính thuế.
- Chỉ tiêu [C3b]: NNT kê khai số lỗ từ hoạt động chuyển nhượng bất động sản trong kỳ sau khi bù trừ với thu nhập từ hoạt động chuyển nhượng bất động sản, nếu bù trừ không hết thì tiếp tục được bù trừ với lãi của hoạt động sản xuất kinh doanh trong kỳ.
- Chỉ tiêu [C4]: NNT kê khai thu nhập tính thuế TNDN, được xác định bằng thu nhập chịu thuế trừ thu nhập được miễn thuế và các khoản lỗ được kết chuyển từ các năm trước theo quy định.
- Chỉ tiêu [C5]: NNT kê khai số tiền trích lập quỹ phát triển khoa học, công nghệ trong kỳ.
- Chỉ tiêu [C6]: NNT kê khai thu nhập tính thuế sau khi đã trừ khoản trích lập quỹ khoa học công nghệ theo quy định.
- Chỉ tiêu [C7]: NNT kê khai thu nhập tính thuế áp dụng mức thuế suất 20% bao gồm cả thu nhập được áp dụng thuế suất ưu đãi.
- Chỉ tiêu [C8]: NNT kê khai thu nhập tính thuế từ hoạt động tìm kiếm, thăm dò, khai thác dầu khí tại Việt Nam hoặc từ các hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ không ưu đãi khác áp dụng mức thuế suất khác 20%.
- Chỉ tiêu [C8a]: NNT kê khai thuế suất (%) đối với hoạt động tìm kiếm, thăm dò, khai thác các mỏ tài nguyên quý hiếm là 50%;
- Chỉ tiêu [C9]: NNT kê khai số thuế TNDN phát sinh từ hoạt động SXKD được tính theo thuế suất không ưu đãi, chưa trừ số thuế TNDN được miễn, giảm trong kỳ.
- Chỉ tiêu [C10]: NNT kê khai số thuế TNDN được ưu đãi theo Luật Thuế thu nhập doanh nghiệp 2025 bao gồm ưu đãi do được hưởng thuế suất ưu đãi, ưu đãi miễn thuế, giảm thuế.
- Chỉ tiêu [C11]: NNT kê khai số thuế TNDN được giảm do được hưởng thuế suất ưu đãi.
- Chỉ tiêu [C12]: NNT kê khai số thuế TNDN được miễn do được hưởng ưu đãi miễn thuế.
- Chỉ tiêu [C13]: NNT kê khai số thuế TNDN được giảm do được hưởng ưu đãi giảm thuế.
- Chỉ tiêu [C14]: NNT kê khai số thuế TNDN được miễn, giảm theo Hiệp định tránh đánh thuế hai lần của nước ký kết hiệp định với Việt Nam.
- Chỉ tiêu [C15]: NNT kê khai số thuế TNDN được miễn, giảm theo Nghị quyết, Quyết định của Thủ tướng Chính phủ và các trường hợp được miễn, giảm khác không theo Luật Thuế thu nhập doanh nghiệp 2025.
- Chỉ tiêu [C16]: NNT kê khai số thuế TNDN đã nộp ở nước ngoài được phép giảm trừ vào số thuế TNDN của hoạt động sản xuất kinh doanh trong kỳ.
- Chỉ tiêu [C17]: NNT kê khai số thuế TNDN của hoạt động sản xuất kinh doanh:
- Chỉ tiêu [D1]: NNT kê khai thu nhập chịu thuế từ hoạt động chuyển nhượng bất động sản.
- Chỉ tiêu [D2]: NNT kê khai lỗ từ hoạt động chuyển nhượng bất động sản được chuyển trong kỳ tính thuế.
- Chỉ tiêu [D3]: NNT kê khai thu nhập tính thuế từ hoạt động chuyển nhượng bất động sản trong kỳ tính thuế.
- Chỉ tiêu [D4]: NNT kê khai số tiền trích lập quỹ phát triển khoa học, công nghệ trong kỳ.
- Chỉ tiêu [D5]: NNT kê khai thu nhập tính thuế từ hoạt động chuyển nhượng bất động sản trong kỳ tính thuế sau khi trích lập quỹ phát triển khoa học, công nghệ.
- Chỉ tiêu [D6]: NNT kê khai số thuế TNDN phát sinh từ hoạt động chuyển nhượng bất động sản trong kỳ tính thuế được tính theo thuế suất không ưu đãi, chưa trừ số thuế TNDN được miễn, giảm trong kỳ.
- Chỉ tiêu [D7]: NNT kê khai số thuế TNDN được giảm do được áp dụng mức thuế suất ưu đãi đối với thu nhập từ thực hiện dự án đầu tư - kinh doanh nhà ở xã hội để bán, cho thuê, cho thuê mua.
- Chỉ tiêu [D8]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản còn phải nộp kỳ này.
- Chỉ tiêu [E]: NNT kê khai số thuế TNDN phải nộp trong kỳ tính thuế, không bao gồm số thuế TNDN phải nộp của hoạt động được hưởng ưu đãi khác tỉnh đã kê khai riêng.
- Chỉ tiêu [E1]: NNT kê khai số thuế TNDN của hoạt động sản xuất kinh doanh phải nộp kỳ này.
- Chỉ tiêu [E2]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản phải nộp kỳ này.
- Chỉ tiêu [E3]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản phải nộp kỳ này.
- Chỉ tiêu [E4]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng cơ sở hạ tầng, nhà có thu tiền theo tiến độ quyết toán phải nộp trong kỳ tính thuế.
- Chỉ tiêu [E5]: NNT kê khai số thuế TNDN phải nộp khác trong kỳ tính thuế trừ số thuế TNDN phải nộp đã kê khai ở chỉ tiêu E1, E2 (nếu có).
- Chỉ tiêu [E6]: NNT kê khai số thuế TNDN phải nộp, lãi phải nộp từ xử lý Quỹ phát triển khoa học công nghệ.
- Chỉ tiêu [G]: NNT kê khai số thuế TNDN đã tạm nộp trong năm, không bao gồm số thuế TNDN tạm nộp của hoạt động được hưởng ưu đãi khác tỉnh kê khai riêng.
- Chỉ tiêu [G1]: NNT kê khai số thuế TNDN của hoạt động sản xuất kinh doanh nộp thừa trong kỳ trước do NNT thực hiện tạm nộp theo quý lớn hơn số thuế phải nộp theo quyết toán năm, chuyển sang bù trừ với số thuế TNDN phải nộp kỳ này.
- Chỉ tiêu [G2]: NNT kê khai số thuế TNDN của hoạt động sản xuất kinh doanh đã tạm nộp theo quý trong năm tính đến thời hạn nộp hồ sơ khai quyết toán.
- Chỉ tiêu [G3]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản nộp thừa trong kỳ trước do NNT thực hiện tạm nộp theo quý lớn hơn số thuế phải nộp theo quyết toán năm, chuyển sang bù trừ với số thuế TNDN phải nộp kỳ này.
- Chỉ tiêu [G4]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản đã tạm nộp theo quý trong năm tính đến thời hạn nộp hồ sơ khai quyết toán.
- Chỉ tiêu [G5]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản đã tạm nộp các kỳ trước và trong năm tính đến thời hạn nộp hồ sơ khai quyết toán của hoạt động chuyển nhượng cơ sở hạ tầng, nhà có thu tiền theo tiến độ được quyết toán trong kỳ này.
- Chỉ tiêu [H1]: NNT kê khai chênh lệch giữa số thuế phải nộp và số thuế đã tạm nộp trong năm của hoạt động sản xuất kinh doanh.
- Chỉ tiêu [H2]: NNT kê khai chênh lệch giữa số thuế phải nộp và số thuế đã tạm nộp trong năm của hoạt động chuyển nhượng BĐS.
- Chỉ tiêu [H3]: NNT kê khai chênh lệch giữa số thuế phải nộp và số thuế đã tạm nộp của hoạt động chuyển nhượng cơ sở hạ tầng, nhà có thu tiền theo tiến độ.
- Chỉ tiêu [I]: NNT kê khai số thuế TNDN còn phải nộp đến thời hạn nộp hồ sơ khai quyết toán thuế.
- Chỉ tiêu [I1]: NNT kê khai thuế TNDN còn phải nộp của hoạt động sản xuất kinh doanh.
- Chỉ tiêu [I2]: NNT kê khai thuế TNDN còn phải nộp của hoạt động chuyển nhượng BĐS.
Thời hạn nộp hồ sơ quyết toán thuế thu nhập doanh nghiệp là khi nào?
Tại Điều 44 Luật Quản lý thuế 2019 quy định thời hạn quyết toán thuế TNDN 2026 cụ thể như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
...
Theo đó, thời hạn quyết toán thuế TNDN năm 2025 trong năm 2026 là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];