Phương pháp khấu hao theo số dư giảm dần có điều chỉnh là gì?
Phương pháp khấu hao theo số dư giảm dần có điều chỉnh là một trong những phương pháp trích khấu hao tài sản cố định được áp dụng đối với các doanh nghiệp thuộc các lĩnh vực có công nghệ đòi hỏi phải thay đổi, phát triển nhanh.
TSCĐ tham gia vào hoạt động kinh doanh được trích khấu hao theo phương pháp số dư giảm dần có điều chỉnh phải thoả mãn đồng thời các điều kiện sau:
- Là tài sản cố định đầu tư mới (chưa qua sử dụng);
- Là các loại máy móc, thiết bị; dụng cụ làm việc đo lường, thí nghiệm.
(CSPL: Điều 13 Thông tư 45/2013/TT-BTC)
Phương pháp khấu hao theo số dư giảm dần có điều chỉnh là gì? (Hình từ Internet)
Hướng dẫn tính khấu hao theo phương pháp số dư giảm dần có điều chỉnh thế nào?
Căn cứ Mục II Phụ lục 2 ban hành kèm Thông tư 45/2013/TT-BTC hướng dẫn phương pháp khấu hao theo số dư giảm dần có điều chỉnh như sau:
(1) Nội dung của phương pháp:
Mức trích khấu hao tài sản cố định theo phương pháp số dư giảm dần có điều chỉnh được xác định như:
- Xác định thời gian khấu hao của tài sản cố định:
Doanh nghiệp xác định thời gian khấu hao của tài sản cố định theo quy định tại Thông tư số 45/2013/TT-BTC của Bộ Tài chính.
- Xác định mức trích khấu hao năm của tài sản cố định trong các năm đầu theo công thức dưới đây:
Mức trích khấu hao hàng năm của tài sản cố định | = | Giá trị còn lại của tài sản cố định | x | Tỷ lệ khấu hao nhanh |
Trong đó:
Tỷ lệ khấu hao nhanh xác định theo công thức sau:
Tỷ lệ khấu khao nhanh (%) | = | Tỷ lệ khấu hao tài sản cố định theo phương pháp đường thẳng | x | Hệ số điều chỉnh |
Tỷ lệ khấu hao tài sản cố định theo phương pháp đường thẳng xác định như sau:
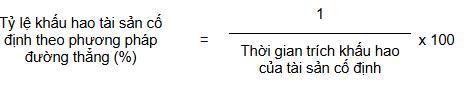
Hệ số điều chỉnh xác định theo thời gian trích khấu hao của tài sản cố định quy định tại bảng dưới đây:
Thời gian trích khấu hao của tài sản cố định | Hệ số điều chỉnh (lần) |
Đến 4 năm ( t ≤ 4 năm) | 1,5 |
Trên 4 năm (t > 4 năm) | 2,0 |
Những năm cuối, khi mức khấu hao năm xác định theo phương pháp số dư giảm dần nói trên bằng (hoặc thấp hơn) mức khấu hao tính bình quân giữa giá trị còn lại và số năm sử dụng còn lại của tài sản cố định, thì kể từ năm đó mức khấu hao được tính bằng giá trị còn lại của tài sản cố định chia cho số năm sử dụng còn lại của tài sản cố định.
- Mức trích khấu hao hàng tháng bằng số khấu hao phải trích cả năm chia cho 12 tháng.
(2) Ví dụ tính và trích khấu hao tài sản cố định:
Ví dụ: Công ty A mua một thiết bị sản xuất các linh kiện điện tử mới với nguyên giá là 50 triệu đồng. Thời gian trích khấu hao của tài sản cố định xác định theo quy định tại Phụ lục 1 (ban hành kèm theo Thông tư số 45/2013/TT-BTC) là 5 năm.
Xác định mức khấu hao hàng năm như sau:
- Tỷ lệ khấu hao hàng năm của tài sản cố định theo phương pháp khấu hao đường thẳng là 20%.
- Tỷ lệ khấu hao nhanh theo phương pháp số dư giảm dần bằng 20% x 2 (hệ số điều chỉnh) = 40%
- Mức trích khấu hao hàng năm của tài sản cố định trên được xác định cụ thể theo bảng dưới đây:
Đơn vị tính: Đồng
Năm thứ | Giá trị còn lại của TSCĐ | Cách tính số khấu hao TSCĐ hàng năm | Mức khấu hao hàng năm | Mức khấu hao hàng tháng | Khấu hao luỹ kế cuối năm |
1 | 50.000.000 | 50.000.000 x 40% | 20.000.000 | 1.666.666 | 20.000.000 |
2 | 30.000.000 | 30.000.000 x 40% | 12.000.000 | 1.000.000 | 32.000.000 |
3 | 18.000.000 | 18.000.000 x 40% | 7.200.000 | 600.000 | 39.200.000 |
4 | 10.800.000 | 10.800.000 : 2 | 5.400.000 | 450.000 | 44.600.000 |
5 | 10.800.000 | 10.800.000 : 2 | 5.400.000 | 450.000 | 50.000.000 |
Trong đó:
+ Mức khấu hao tài sản cố định từ năm thứ nhất đến hết năm thứ 3 được tính bằng giá trị còn lại của tài sản cố định nhân với tỷ lệ khấu hao nhanh (40%).
+ Từ năm thứ 4 trở đi, mức khấu hao hàng năm bằng giá trị còn lại của tài sản cố định (đầu năm thứ 4) chia cho số năm sử dụng còn lại của tài sản cố định (10.800.000 : 2 = 5.400.000). Vì tại năm thứ 4: mức khấu hao theo phương pháp số dư giảm dần (10.800.000 x 40%= 4.320.000) thấp hơn mức khấu hao tính bình quân giữa giá trị còn lại và số năm sử dụng còn lại của tài sản cố định (10.800.000 : 2 = 5.400.000).
Các khoản chi phí khấu hao tài sản cố định của doanh nghiệp được tính vào chi phí nào?
Các khoản chi phí khấu hao tài sản cố định của doanh nghiệp được quy định tại Điều 9 Thông tư 45/2013/TT-BTC như sau:
Nguyên tắc trích khấu hao TSCĐ:
...
2. Các khoản chi phí khấu hao tài sản cố định được tính vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp thực hiện theo quy định tại các văn bản pháp luật về thuế thu nhập doanh nghiệp.
3. Trường hợp TSCĐ sử dụng trong các hoạt động phúc lợi phục vụ cho người lao động của doanh nghiệp quy định tại khoản 1 Điều 9 Thông tư này có tham gia hoạt động sản xuất kinh doanh thì doanh nghiệp căn cứ vào thời gian và tính chất sử dụng các tài sản cố định này để thực hiện tính và trích khấu hao vào chi phí kinh doanh của doanh nghiệp và thông báo cho cơ quan thuế trực tiếp quản lý để theo dõi, quản lý.
...
Căn cứ theo quy định này thì các khoản chi phí khấu hao tài sản cố định của doanh nghiệp được tính vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp thực hiện theo quy định tại các văn bản pháp luật về thuế thu nhập doanh nghiệp.
>>> TỔNG HỢP Chỉ tiêu tài sản cố định theo Thông tư 99/2025/TT-BTC? Nội dung chỉ tiêu tài sản cố định?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];