- Tải về mẫu Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán theo Thông tư 99? Tải về mẫu số 08 LĐTL Thông tư 99?
- Hướng dẫn ghi Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán theo Thông tư 99?
- Doanh nghiệp thực hiện chuyển đổi số dư trên sổ kế toán các tài khoản nào?
Tải về mẫu Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán theo Thông tư 99? Tải về mẫu số 08 LĐTL Thông tư 99?
Mẫu Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán doanh nghiệp hiện nay được quy định tại Mẫu số 08-LĐTL Phụ lục I Tải về ban hành kèm theo Thông tư 99/2025/TT-BTC, cụ thể như sau:
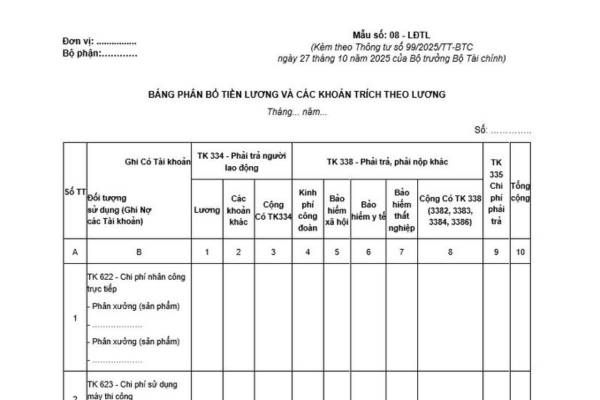
>>> Tải về Mẫu Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán doanh nghiệp 2026
Hướng dẫn ghi Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán theo Thông tư 99? Tải về mẫu số 08 LĐTL Thông tư 99? (Hình từ Internet)
Hướng dẫn ghi Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán theo Thông tư 99?
Theo quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, Bảng phân bổ tiền lương và các khoản trích theo lương dùng để tập hợp và phân bổ tiền lương tiền công thực tế phải trả (gồm tiền lương, tiền công và các khoản phụ cấp), bảo hiểm xã hội, bảo hiểm y tế và kinh phí công đoàn phải trích nộp trong tháng cho các đối tượng sử dụng lao động (ghi Có TK 334, TK 335, TK 338 (3382, 3383, 3384, 3386).
Cụ thể, phương pháp lập và trách nhiệm ghi Bảng phân bổ tiền lương và các khoản trích theo lương như sau:
- Kết cấu và nội dung chủ yếu của bảng phân bổ này gồm có các cột dọc ghi Có TK 334, TK 335, TK 338 (3382, 3383, 3384, 3386), các dòng ngang phản ánh tiền lương, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn tính cho các đối tượng sử dụng lao động.
- Cơ sở lập:
+ Căn cứ vào các bảng thanh toán lương, thanh toán làm đêm, làm thêm giờ... kế toán tập hợp, phân loại chứng từ theo từng đối tượng sử dụng tính toán số tiền để ghi vào bảng phân bổ này theo các dòng phù hợp cột ghi Có TK 334 hoặc Có TK 335.
+ Căn cứ vào tỷ lệ trích bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn và tổng số tiền lương phải trả (theo quy định hiện hành) theo từng đối tượng sử dụng tính ra số tiền phải trích BHXH, BHYT, BHTN, KPCĐ để ghi vào các dòng phù hợp cột ghi Có TK 338 (3382,3383,3384, 3386).
Số liệu của bảng phân bổ này được sử dụng để ghi vào các bảng kê, Nhật ký - Chứng từ và các sổ kế toán có liên quan tùy theo hình thức kế toán áp dụng ở đơn vị (như Sổ Cái hoặc Nhật ký - Sổ cái TK 334, 338...), đồng thời được sử dụng để tính giá thành thực tế sản phẩm, dịch vụ hoàn thành.
Doanh nghiệp thực hiện chuyển đổi số dư trên sổ kế toán các tài khoản nào?
Theo quy định tại Điều 29 Thông tư 99/2025/TT-BTC như sau:
Chuyển đổi số dư trên sổ kế toán
1. Doanh nghiệp thực hiện chuyển đổi số dư các tài khoản sau:
- Doanh nghiệp căn cứ vào số dư của các Tài khoản chi tiết 111, 112, 113, 121, 153, 154, 156, 211, 212, 213 để chuyển chi tiết cho phù hợp với yêu cầu quản lý của doanh nghiệp (nếu có).
- Các doanh nghiệp là bên tham gia góp vốn nhưng không phải là bên kế toán cho hợp đồng hợp tác kinh doanh nếu đến thời điểm Thông tư này có hiệu lực thi hành mà hợp đồng hợp tác kinh doanh chưa kết thúc thì căn cứ vào số dư chi tiết của Tài khoản 138 - Phải thu khác (chi tiết giá trị vốn đem đi góp vốn vào hợp đồng hợp tác kinh doanh không đồng kiểm soát) để chuyển đổi số dư sang TK 2281 - Đầu tư góp vốn vào đơn vị khác cho phù hợp với bản chất và địa vị của doanh nghiệp trong hợp đồng hợp tác kinh doanh theo hướng dẫn tại Thông tư này.
- Doanh nghiệp căn cứ vào số chi tiết Tài khoản 2413 - Sửa chữa lớn TSCĐ về phần chi phí về nâng cấp, cải tạo TSCĐ còn chưa hoàn thành sang Tài khoản 2414 - Nâng cấp, cải tạo TSCĐ.
- Doanh nghiệp căn cứ vào số dư Có chi tiết của Tài khoản 338 - Phải trả, phải nộp khác về số phải trả cổ tức, lợi nhuận để chuyển sang Tài khoản 332 - Phải trả cổ tức, lợi nhuận.
- Doanh nghiệp căn cứ vào số dư Tài khoản 441 - Nguồn vốn đầu tư xây dựng cơ bản và số dư Tài khoản 466 - Nguồn kinh phí đã hình thành TSCĐ để chuyển sang Tài khoản 4118 - Vốn khác.
2. Các nội dung khác đang phản ánh chi tiết trên các tài khoản có liên quan nếu khác so với Thông tư này thì phải điều chỉnh lại theo quy định của Thông tư này.
Theo đó, doanh nghiệp thực hiện chuyển đổi số dư các tài khoản sau:
- Doanh nghiệp căn cứ vào số dư của các Tài khoản chi tiết 111, 112, 113, 121, 153, 154, 156, 211, 212, 213 để chuyển chi tiết cho phù hợp với yêu cầu quản lý của doanh nghiệp (nếu có).
- Các doanh nghiệp là bên tham gia góp vốn nhưng không phải là bên kế toán cho hợp đồng hợp tác kinh doanh nếu đến thời điểm Thông tư này có hiệu lực thi hành mà hợp đồng hợp tác kinh doanh chưa kết thúc thì căn cứ vào số dư chi tiết của Tài khoản 138 - Phải thu khác (chi tiết giá trị vốn đem đi góp vốn vào hợp đồng hợp tác kinh doanh không đồng kiểm soát) để chuyển đổi số dư sang TK 2281 - Đầu tư góp vốn vào đơn vị khác cho phù hợp với bản chất và địa vị của doanh nghiệp trong hợp đồng hợp tác kinh doanh theo hướng dẫn tại Thông tư 99/2025/TT-BTC.
- Doanh nghiệp căn cứ vào số chi tiết Tài khoản 2413 - Sửa chữa lớn TSCĐ về phần chi phí về nâng cấp, cải tạo TSCĐ còn chưa hoàn thành sang Tài khoản 2414 - Nâng cấp, cải tạo TSCĐ.
- Doanh nghiệp căn cứ vào số dư Có chi tiết của Tài khoản 338 - Phải trả, phải nộp khác về số phải trả cổ tức, lợi nhuận để chuyển sang Tài khoản 332 - Phải trả cổ tức, lợi nhuận.
- Doanh nghiệp căn cứ vào số dư Tài khoản 441 - Nguồn vốn đầu tư xây dựng cơ bản và số dư Tài khoản 466 - Nguồn kinh phí đã hình thành TSCĐ để chuyển sang Tài khoản 4118 - Vốn khác.
- Bảng phân bổ tiền lương và các khoản trích theo lương
- Mẫu bảng phân bổ tiền lương và các khoản trích theo lương
- Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán
- Tải về mẫu Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán
- Hướng dẫn ghi Bảng phân bổ tiền lương và các khoản trích theo lương dành cho kế toán
- Tải về mẫu số 08 LĐTL Thông tư 99
- Chuyển đổi số dư trên sổ kế toán
- Kế toán
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];