Toàn văn Thông tư 103/2026/TT-BTC Hướng dẫn về cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ
Ngày 17/7/2026, Bộ Tài chính đã ban hành Thông tư 103/2026/TT-BTC Hướng dẫn về cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ.
Tải về Toàn văn Thông tư 103/2026/TT-BTC
Thông tư 103/2026/TT-BTC có hiệu lực thi hành từ ngày 17/7/2026.
Bãi bỏ các Thông tư:
- Thông tư 32/2021/TT-BTC hướng dẫn bán cổ phần lần đầu và quản lý, sử dụng tiền thu từ cổ phần hóa của doanh nghiệp nhà nước và công ty trách nhiệm hữu hạn một thành viên do doanh nghiệp nhà nước đầu tư 100% vốn điều lệ chuyển đổi thành công ty cổ phần.
- Thông tư 46/2021/TT-BTC hướng dẫn một số nội dung về xử lý tài chính và xác định giá trị doanh nghiệp khi chuyển doanh nghiệp nhà nước và công ty trách nhiệm hữu hạn một thành viên do doanh nghiệp nhà nước đầu tư 100% vốn điều lệ thành công ty cổ phần.
- Thông tư 36/2021/TT-BTC hướng dẫn một số nội dung về đầu tư vốn nhà nước vào doanh nghiệp và quản lý, sử dụng vốn, tài sản tại doanh nghiệp quy định tại Nghị định 91/2015/NĐ-CP; Nghị định 32/2018/NĐ-CP; Nghị định 121/2020/NĐ-CP và Nghị định 140/2020/NĐ-CP của Chính phủ (trừ Điều 9).
- Thông tư 16/2023/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 36/2021/TT-BTC (trừ khoản 4 Điều 1).
- Thông tư 21/2019/TT-BTC hướng dẫn việc bán cổ phần lần đầu và chuyển nhượng vốn nhà nước theo phương thức dựng sổ.
- Thông tư 129/2015/TT-BTC hướng dẫn trình tự, thủ tục xử lý tài chính khi thành lập mới, tổ chức lại, giải thể công ty trách nhiệm hữu hạn một thành viên do nhà nước làm chủ sở hữu và công ty trách nhiệm hữu hạn một thành viên là công ty con của công ty trách nhiệm hữu hạn một thành viên do nhà nước làm chủ sở hữu.
Trách nhiệm của doanh nghiệp cổ phần hóa do Nhà nước nắm giữ 100% vốn điều lệ theo Điều 12 Thông tư 103/2026/TT-BTC quy định như sau:
- Cung cấp tài liệu, thông tin đầy đủ, chính xác về doanh nghiệp (bao gồm: phương án cổ phần hóa, dự thảo điều lệ công ty cổ phần) trước khi bán cổ phần theo quy định.
- Thực hiện công khai, minh bạch thông tin về cổ phần hóa doanh nghiệp theo quy định tại khoản 1 Điều 13 Nghị định 57/2026/NĐ-CP và trên cổng thông tin điện tử của doanh nghiệp, đồng thời gửi về cơ quan đại diện chủ sở hữu.
- Ký hợp đồng với tổ chức tư vấn cổ phần hóa được cơ quan đại diện chủ sở hữu quyết định lựa chọn theo quy định tại khoản 1 Điều 14 Nghị định 57/2026/NĐ-CP.
Xem toàn văn Thông tư 103/2026/TT-BTC TẠI ĐÂY
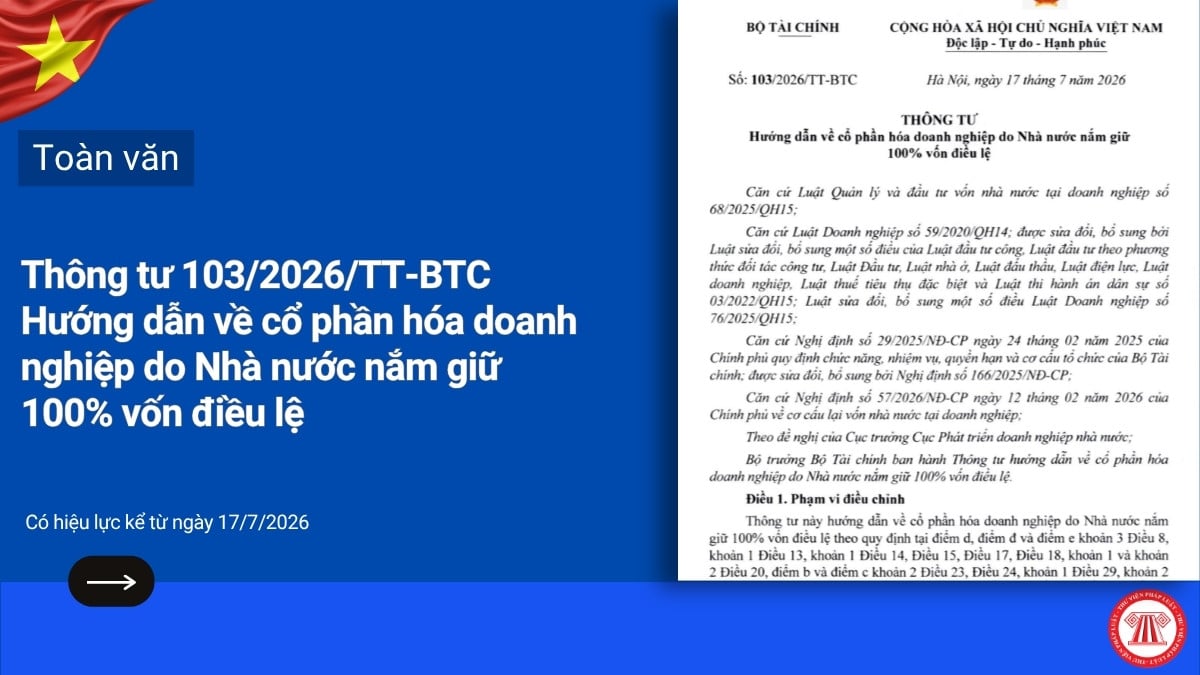
Toàn văn Thông tư 103 2026 TT BTC Hướng dẫn về cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ ra sao? (Hình từ Internet)
Bàn giao giữa doanh nghiệp cổ phần hóa và công ty cổ phần theo Thông tư 103/2026/TT-BTC thế nào?
Bàn giao giữa doanh nghiệp cổ phần hóa và công ty cổ phần theo Điều 5 Thông tư 103/2026/TT-BTC quy định như sau:
(1) Hồ sơ bàn giao bao gồm:
- Hồ sơ xác định giá trị doanh nghiệp và quyết định công bố giá trị doanh nghiệp.
- Báo cáo tài chính lập tại thời điểm chính thức chuyển thành công ty cổ phần sau khi có quyết định phê duyệt của cơ quan đại diện chủ sở hữu.
- Báo cáo quyết toán chi phí cổ phần hoá và các khoản phải nộp về ngân sách nhà nước; Báo cáo quyết toán kinh phí hỗ trợ cho người lao động dôi dư.
- Quyết định phê duyệt giá trị phần vốn nhà nước tại thời điểm chuyển thành công ty cổ phần của cơ quan đại diện chủ sở hữu.
- Báo cáo về tình hình tài sản, vốn được lập tại thời điểm được cấp Giấy chứng nhận đăng ký doanh nghiệp cổ phần lần đầu.
- Báo cáo về tình hình lao động.
- Bảng thống kê hiện trạng sử dụng đất đang quản lý, sử dụng của doanh nghiệp theo quy định tại khoản 5 Điều 32 Nghị định 57/2026/NĐ-CP.
- Báo cáo quyết toán thuế của doanh nghiệp cổ phần hóa tại thời điểm doanh nghiệp cổ phần hóa chính thức chuyển thành công ty cổ phần.
(2) Thành phần bàn giao
Căn cứ kết quả xác định lại giá trị phần vốn nhà nước tại thời điểm đăng ký doanh nghiệp của cơ quan đại diện chủ sở hữu, Ban Chỉ đạo chỉ đạo Tổ giúp việc và doanh nghiệp tổ chức bàn giao giữa doanh nghiệp cổ phần hóa và công ty cổ phần với các thành phần bàn giao như sau:
- Bên giao gồm: Người đại diện chủ sở hữu trực tiếp, Kiểm soát viên, Tổng giám đốc/Giám đốc, Kế toán trưởng, Người đại diện theo pháp luật và đại diện tổ chức công đoàn của doanh nghiệp cổ phần hóa.
Trường hợp Người đại diện theo pháp luật, Kế toán trưởng vắng mặt vì lý do khách quan (chuyển công tác, nghỉ hưu theo chế độ, chết) thì cơ quan đại diện chủ sở hữu/doanh nghiệp cổ phần hóa có trách nhiệm cử/chỉ định người đại diện hợp pháp theo quy định của pháp luật thực hiện việc bàn giao.
- Bên nhận gồm: Chủ tịch Hội đồng quản trị, Tổng giám đốc/Giám đốc, Kế toán trưởng và đại diện tổ chức công đoàn của công ty cổ phần.
(3) Việc bàn giao phải được hoàn thành trong vòng tối đa mười lăm (15) ngày kể từ ngày có kết quả xác định lại giá trị phần vốn nhà nước tại thời điểm đăng ký doanh nghiệp của cơ quan đại diện chủ sở hữu. Việc bàn giao phải lập thành Biên bản kèm theo hồ sơ quy định tại Mục (1).
Biên bản bàn giao phải có đầy đủ chữ ký của thành phần bàn giao, ghi rõ quyền và nghĩa vụ của các bên đảm bảo phù hợp với nguyên tắc kế thừa theo quy định tại Điều 12 Nghị định 57/2026/NĐ-CP, các nội dung cần tiếp tục xử lý sau khi bàn giao (nếu có).
Biên bản bàn giao được gửi cho các bên liên quan và gửi cho cơ quan quản lý thuế để theo dõi, đôn đốc các khoản phải thu nộp ngân sách nhà nước.
Trách nhiệm của doanh nghiệp bị giải thể như thế nào?
Trách nhiệm của doanh nghiệp bị giải thể được quy định tại Điều 74 Nghị định 57/2026/NĐ-CP, cụ thể như sau:
(1) Khi có quyết định giải thể, doanh nghiệp bị giải thể phải niêm yết công khai quyết định giải thể tại trụ sở chính, chi nhánh, văn phòng đại diện của doanh nghiệp và đăng báo điện tử hoặc báo viết trong 03 số liên tiếp kèm theo thông báo về ngày doanh nghiệp chấm dứt hoạt động và thời gian yêu cầu các chủ nợ đến đối chiếu nợ.
(2) Kể từ ngày quyết định giải thể có hiệu lực, doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ bị giải thể có trách nhiệm:
- Không thực hiện tất cả các hoạt động bị cấm theo quy định tại Điều 211 Luật Doanh nghiệp 2020;
- Chấm dứt các hoạt động kinh doanh, thanh toán các khoản nợ phải trả, cho mượn tài sản, giữ hộ tài sản;
- Khóa sổ kế toán; kiểm kê tài sản; đối chiếu công nợ phải thu, phải trả; lập báo cáo tài chính đến thời điểm quyết định giải thể có hiệu lực;
- Lập danh sách chủ nợ và số nợ phải trả (chia ra nợ có bảo đảm, nợ có bảo đảm một phần, nợ không có bảo đảm); danh sách khách nợ và số nợ phải thu (chia ra nợ có khả năng thu hồi và nợ không có khả năng thu hồi);
- Gửi văn bản đề nghị cơ quan thuế xác nhận việc thực hiện nghĩa vụ thuế của doanh nghiệp.
(3) Trong thời hạn 30 ngày làm việc, kể từ khi quyết định giải thể có hiệu lực, doanh nghiệp phải bàn giao cho Hội đồng giải thể:
- Báo cáo tài chính, sổ sách kế toán và các tài liệu liên quan đến việc giải thể của doanh nghiệp; danh sách các chủ nợ, khách nợ của doanh nghiệp;
- Toàn bộ tài sản thuộc quyền sở hữu, quản lý, sử dụng hợp pháp của doanh nghiệp (kể cả tài sản chưa thu hồi được), tài sản nhận giữ hộ, đi mượn, đi thuê.
*Trên đây là "Toàn văn Thông tư 103 2026 TT BTC Hướng dẫn về cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ"
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];