Toàn văn Thông tư 02/2026/TT-BTP quy định về phân cấp thẩm quyền Bộ Tư pháp chi tiết thế nào?
Ngày 28/01/2026, Bộ trưởng Bộ Tư pháp ban hành Thông tư 02/2026/TT-BTP quy định phân cấp thẩm quyền của Bộ trưởng Bộ Tư pháp quản lý trong các lĩnh vực ngân sách, tài sản công, đầu tư xây dựng và đầu tư ứng dụng công nghệ thông tin.
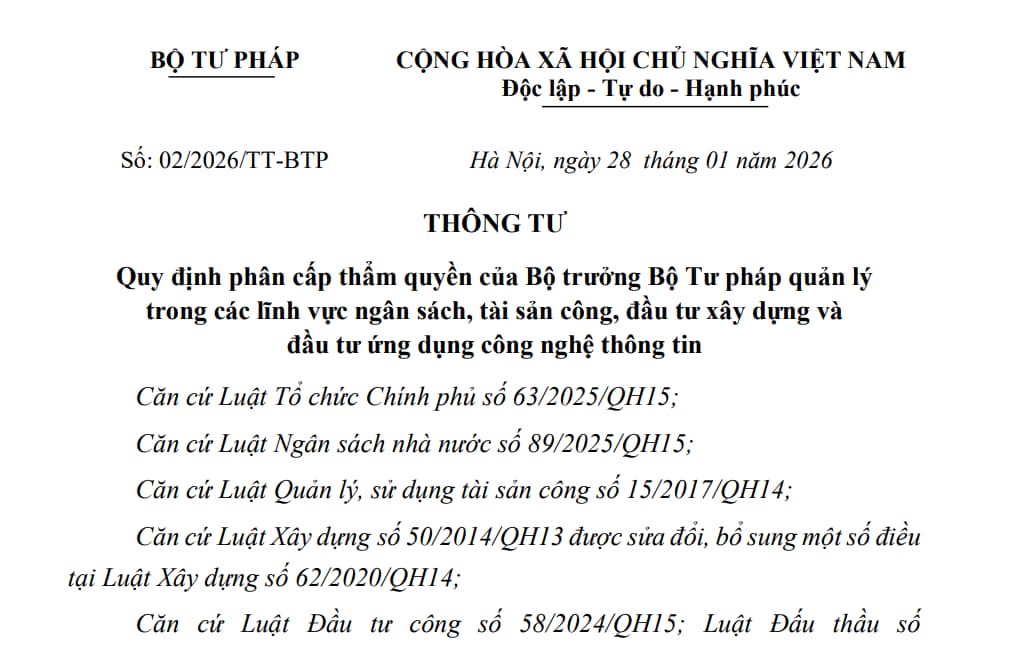
>>> Tải về Toàn văn Thông tư 02/2026/TT-BTP
(1) Phạm vi điều chỉnh và đối tượng áp dụng
- Phạm vi điều chỉnh
+ Thông tư 02/2026/TT-BTP quy định phân cấp thẩm quyền của Bộ trưởng Bộ Tư pháp trong các lĩnh vực quản lý ngân sách, tài sản công, đầu tư xây dựng và đầu tư ứng dụng công nghệ thông tin.
+ Nội dung về thẩm quyền quản lý ngân sách, tài sản công, đầu tư xây dựng và đầu tư ứng dụng công nghệ thông tin không được quy định tại Thông tư này thì thực hiện theo quy định của pháp luật hiện hành.
- Đối tượng áp dụng
Thông tư 02/2026/TT-BTP áp dụng đối với: Các đơn vị dự toán ngân sách, đơn vị sửdụng ngân sách thuộc Bộ Tư pháp; các đơn vị sự nghiệp công lập, Ban quản lý dự án, chương trình thuộc Bộ Tư pháp; các tổ chức, cá nhân khác có liên quan đến việc phân cấp quản lý ngân sách, tài sản công, đầu tư xây dựng, đầu tư ứng dụng công nghệ thông tin của Bộ Tư pháp.
(2) Hiệu lực thi hành
Thông tư 02/2026/TT-BTP có hiệu lực thi hành từ ngày 28/01/2026.
Theo đó, căn cứ tại Điều 2 Thông tư 02/2026/TT-BTP quy định việc phân cấp thẩm quyền quản lý của Bộ trưởng trong các lĩnh vực quản lý ngân sách, tài sản công, đầu tư xây dựng và đầu tư ứng dụng công nghệ thông tin phải đảm bảo tuân thủ các quy định về phân cấp tại Luật Tổ chức Chính phủ 2025 và các nguyên tắc sau:
- Bảo đảm sự quản lý thống nhất, toàn diện trong lĩnh vực quản lý ngân sách, tài sản công, đầu tư xây dựng, đầu tư ứng dụng công nghệ thông tin đối với các đơn vị thuộc Bộ Tư pháp.
- Bảo đảm phù hợp với các quy định pháp luật về tiêu chuẩn, trình tự, thủ tục khi quyết định các nội dung về quản lý ngân sách, tài sản công, đầu tư xây dựng, đầu tư ứng dụng công nghệ thông tin; phù hợp với mô hình tổ chức, tính chất hoạt động nghiệp vụ của các đơn vị thuộc Bộ Tư pháp.
- Bảo đảm phù hợp với năng lực chuyên môn của các đơn vị, đáp ứng mục tiêu đơn giản hóa các thủ tục hành chính, giảm bớt khâu trung gian, giảm thiểu các chi phí tổ chức thực hiện, phát huy trách nhiệm, quyền tự chủ, tự chịu trách nhiệm của các đơn vị và trách nhiệm của người đứng đầu, tăng cường tính chủ động và linh hoạt trong việc thực hiện nhiệm vụ.
Toàn văn Thông tư 02/2026/TT-BTP quy định về phân cấp thẩm quyền Bộ Tư pháp chi tiết thế nào? (Hình ảnh từ Internet)
Quy định về phân cấp thẩm quyền trong quản lý ngân sách thuộc Bộ Tư pháp thế nào?
Căn cứ theo quy định tại Điều 3 Thông tư 02/2026/TT-BTP thì việc phân cấp thẩm quyền trong quản lý ngân sách thuộc Bộ Tư pháp như sau:
(1) Cục trưởng Cục Quản lý Thi hành án dân sự có thẩm quyền:
- Quyết định phê duyệt và phê duyệt điều chỉnh nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo (bao gồm dự toán kinh phí thực hiện) của Văn phòng Cục Quản lý Thi hành án dân sự và các Thi hành án dân sự tỉnh, thành phố.
- Quyết định phê duyệt và phê duyệt điều chỉnh các nhiệm vụ và dự toán kinh phí thực hiện các nhiệm vụ chi từ nguồn thường xuyên (giao không tự chủ tài chính) để thực hiện các nhiệm vụ chuyên môn của Văn phòng Cục Quản lý Thi hành án dân sự và các Thi hành án dân sự tỉnh, thành phố.
- Quyết định phê duyệt và phê duyệt điều chỉnh các nhiệm vụ và dự toán kinh phí thực hiện các nhiệm vụ chi từ nguồn thường xuyên (giao không tự chủ tài chính) để thực hiện các nhiệm vụ thuê hàng hóa, dịch vụ có giá trị dưới 45 tỷ đồng của Văn phòng Cục Quản lý Thi hành án dân sự và các Thi hành án dân sự tỉnh, thành phố. Riêng đối với các nhiệm vụ và dự toán kinh phí thực hiện đầu tư ứng dụng công nghệ thông tin thực hiện theo quy định tại Điều 5 Thông tư 02/2026/TT-BTP.
(2) Thủ trưởng các đơn vị dự toán ngân sách, các đơn vị sử dụng ngân sách thuộc Bộ, các đơn vị sự nghiệp công lập, các Ban quản lý dự án có thẩm quyền:
- Quyết định phê duyệt nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo (bao gồm dự toán kinh phí thực hiện) theo quy định về tổ chức và hoạt động của đơn vị mình và đơn vị dự toán trực thuộc (nếu có).
- Quyết định phê duyệt và phê duyệt điều chỉnh các nhiệm vụ chi từ nguồn thường xuyên (giao không tự chủ tài chính) để thực hiện các nhiệm vụ chuyên môn của đơn vị mình và đơn vị dự toán trực thuộc (nếu có).
(2) Thủ trưởng các đơn vị dự toán ngân sách, các đơn vị sử dụng ngân sách thuộc Bộ, các đơn vị sự nghiệp công lập có thẩm quyền:
Quyết định phê duyệt và phê duyệt điều chỉnh các nhiệm vụ và dự toán kinh phí thực hiện các nhiệm vụ chi từ nguồn thường xuyên (giao không tự chủ tài chính) để thực hiện các nhiệm vụ thuê hàng hóa, dịch vụ có giá trị dưới 45 tỷ đồng của đơn vị mình và đơn vị dự toán trực thuộc. Riêng đối với các nhiệm vụ và dự toán kinh phí thực hiện đầu tư ứng dụng công nghệ thông tin thực hiện theo quy định tại Điều 5 Thông tư 02/2026/TT-BTP.
Nguyên tắc quản lý, sử dụng tài sản công của Nhà nước thế nào?
Nguyên tắc quản lý, sử dụng tài sản công của Nhà nước được quy định tại Điều 6 Luật Quản lý sử dụng tài sản công 2017 như sau:
- Mọi tài sản công đều phải được Nhà nước giao quyền quản lý, quyền sử dụng và các hình thức trao quyền khác cho cơ quan, tổ chức, đơn vị và đối tượng khác theo quy định của Luật Quản lý sử dụng tài sản công 2017 và pháp luật có liên quan.
- Tài sản công do Nhà nước đầu tư phải được quản lý, khai thác, duy tu, bảo dưỡng, sửa chữa, được thống kê, kế toán đầy đủ về hiện vật và giá trị, những tài sản có nguy cơ chịu rủi ro cao do thiên tai, hoả hoạn và nguyên nhân bất khả kháng khác được quản lý rủi ro về tài chính thông qua bảo hiểm hoặc công cụ khác theo quy định của pháp luật.
- Tài sản công là tài nguyên phải được kiểm kê, thống kê về hiện vật, ghi nhận thông tin phù hợp với tính chất, đặc điểm của tài sản; được quản lý, bảo vệ, khai thác theo quy hoạch, kế hoạch, bảo đảm tiết kiệm, hiệu quả, đúng pháp luật.
- Tài sản công phục vụ công tác quản lý, cung cấp dịch vụ công, bảo đảm quốc phòng, an ninh của cơ quan, tổ chức, đơn vị phải được sử dụng tiết kiệm, hiệu quả, đúng mục đích, công năng, đối tượng, tiêu chuẩn, định mức, chế độ theo quy định của pháp luật.
- Việc khai thác nguồn lực tài chính từ tài sản công phải tuân theo cơ chế thị trường, có hiệu quả, công khai, minh bạch, đúng pháp luật.
- Việc quản lý, sử dụng tài sản công phải được thực hiện công khai, minh bạch, bảo đảm thực hành tiết kiệm, chống lãng phí, phòng, chống tham nhũng.
- Việc quản lý, sử dụng tài sản công được giám sát, thanh tra, kiểm tra, kiểm toán; mọi hành vi vi phạm pháp luật về quản lý, sử dụng tài sản công phải được xử lý kịp thời, nghiêm minh theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];