- Toàn văn Quyết định 441/QĐ-TTg về Kế hoạch thực hiện Định hướng thu hút vốn ODA và vốn vay ưu đãi nước ngoài giai đoạn 2026 2030?
- Nhóm nhiệm vụ, giải pháp về hoàn thiện thể chế, cơ chế, chính sách thu hút vốn ODA và vốn vay ưu đãi nước ngoài theo Quyết định 441?
- Nguyên tắc mở và quản lý tài khoản tạm ứng nguồn vốn vay ODA, vốn vay ưu đãi ra sao?
Toàn văn Quyết định 441/QĐ-TTg về Kế hoạch thực hiện Định hướng thu hút vốn ODA và vốn vay ưu đãi nước ngoài giai đoạn 2026 2030?
Ngày 16/3/2026, Thủ tướng Chính phủ đã ban hành Quyết định 441/QĐ-TTg năm 2026 phê duyệt Kế hoạch thực hiện Định hướng thu hút, quản lý và sử dụng vốn ODA và vốn vay ưu đãi nước ngoài giai đoạn 2026 - 2030
>>> TẢI VỀ Toàn văn Quyết định 441/QĐ-TTg năm 2026
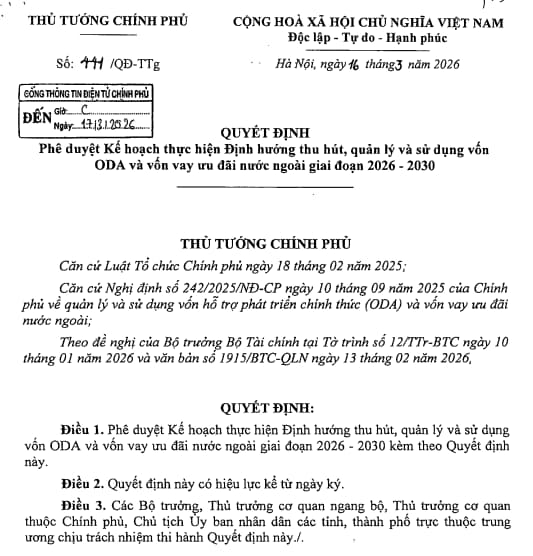
Theo đó, tại Mục I Kế hoạch ban hành kèm theo Quyết định 441/QĐ-TTg năm 2026 nêu rõ quan điểm và nguyên tắc chỉ đạo thực hiện Định hướng thu hút vốn ODA và vốn vay ưu đãi nước ngoài giai đoạn 2026 2030 như sau:
(1) Tuân thủ chủ trương, chính sách, pháp luật và gắn với các đột phá phát triển:
Việc thu hút, quản lý và sử dụng vốn ODA và vốn vay ưu đãi nước ngoài trong giai đoạn 2026-2030 phải đảm bảo tuân thủ và bám sát chủ trương, đường lối của Đảng; chính sách, quy định pháp luật của Nhà nước và Chính phủ liên quan đến tài chính, ngân sách, nợ công, đầu tư công, đối ngoại; chiến lược, quy hoạch, kế hoạch phát triển của quốc gia, vùng, địa phương và lĩnh vực chuyên ngành, góp phần thực hiện các mục tiêu phát triển đột phá của đất nước.
(2) Phát huy sự chủ động, sáng tạo, linh hoạt và đảm bảo trình độ năng lực:
Cơ quan, tổ chức, cá nhân của Việt Nam phải có tư duy độc lập, tinh thần chủ động, sáng tạo hiệu quả, thích ứng linh hoạt và chịu trách nhiệm; có đủ năng lực quản lý và trình độ chuyên môn để đảm bảo vốn ODA và vốn vay uu đãi nước ngoài được thu hút, quản lý và sử dụng hiệu quả, phù hợp định hướng, ưu tiên và lợi ích của Việt Nam, xoay chuyển kịp thời đáp ứng tình hình thực tế mới phát sinh; đồng thời xây dựng mối quan hệ hợp tác phát triển tin cậy, minh bạch và cùng sẻ chia trách nhiệm với đối tác phát triển và các bên có liên quan.
(3) Quản lý, điều phối thống nhất, công khai, minh bạch và đảm bảo tiến độ, hiệu quả:
Vốn ODA và vốn vay ưu đãi nước ngoài là một bộ phận của ngân sách nhà nước được quản lý, điều phối thống nhất, công khai, minh bạch và tuân thủ kỷ luật, kỷ cương, kiểm soát rủi ro ở tất cả các bước quy trình thủ tục; phù hợp với định hướng, ưu tiên và lợi ích của Việt Nam; khả thi về kỹ thuật, tài chính và không trùng lặp; đảm bảo tiến độ, tính bền vững và hiệu quả kinh tế - xã hội, khả năng tr nợ, các chỉ tiêu an toàn nợ công và cân đối vĩ mô; cùng với vốn đầu tự công trong nước là vốn dẫn giúp thu hút và tạo thuận lợi cho các nguồn vốn đầu tư tư nhần và các nguồn vốn đầu tư khác phục vụ phát triển kinh tế - xã hội.
(4) Tạo thuận lợi tối đa cho vốn ODA không hoàn lại:
Vốn ODA không hoàn lại được ưu tiên thu hút và triển khai với quy trình, thủ tục đơn giản và điều kiện thuận lợi tối đa có thể, đảm bảo quyền làm chủ của Việt Nam; đồng thời nhấn mạnh ý nghĩa, tác dụng nhân rộng, phổ biến kết quả về kỹ thuật công nghệ, kiến thức và kinh nghiệm chuyên môn, mô hình tổ chức, quản lý và nghiên cứu chính sách.
(5) Lựa chọn điều kiện vay vốn phù hợp:
Ưu tiên, khuyến khích vận động, bố trí, sử dụng vốn vay ODA và vốn vay ưu đãi nước ngoài có điều kiện ưu đãi cao và phương thức tài trợ, quy trình thủ tục linh hoạt, nhanh chóng, đơn giản trước các nguồn vốn vay ODA và vốn vay ưu đãi nước ngoài có điều kiện ưu đãi thấp và phương thức, quy trình thủ tục dài, phức tạp.
Không huy động vốn vay ODA và vốn vay uu đãi nước ngoài trong trường hợp điều kiện và quy trình, thủ tục vay không đủ ưu đãi và thuận lợi để đảm bảo yêu cầu tiến độ, hiệu quả về kinh tế - tài chính và khả năng trả nợ, các chỉ tiêu an toàn nợ công, cân đổi vĩ mô.
Toàn văn Quyết định 441/QĐ-TTg về Kế hoạch thực hiện Định hướng thu hút vốn ODA và vốn vay ưu đãi nước ngoài giai đoạn 2026 2030? (Hình từ Internet)
Nhóm nhiệm vụ, giải pháp về hoàn thiện thể chế, cơ chế, chính sách thu hút vốn ODA và vốn vay ưu đãi nước ngoài theo Quyết định 441?
Căn cứ tiểu mục 1 Mục III Kế hoạch ban hành kèm theo Quyết định 441/QĐ-TTg năm 2026 nêu rõ nhóm nhiệm vụ, giải pháp về hoàn thiện thể chế, cơ chế, chính sách như sau:
*Nhóm nhiệm vụ, giải pháp về hoàn thiện thể chế, cơ chế, chính sách:
(1) Tiếp tục rà soát cơ chế, chính sách, quy định pháp luật có liên quan để kịp thời trình cấp có thẩm quyền ban hành, sửa đổi, bổ sung theo hướng đơn giản hóa thủ tục, tăng cường phân cấp, phân quyền và phân định rõ trách nhiệm, tăng cường hỗ trợ cho các địa phương và đảm bảo sự nhất quán, đồng bộ giữa các quy định pháp luật, trước mắt là các nghị định hướng dẫn Luật Quản lý nợ công và Luật Điều ước quốc tế.
(2) Hoàn thiện quy định về định mức chi tiêu dự án, định mức chỉ phí xây dựng; quy chuẩn, tiêu chuẩn kỹ thuật đường sắt, công trình ngầm; xử lý dứt điểm vướng mắc liên quan đến thuế nhà thầu trong các dự án sử dụng viện trợ không hoàn lại của một số đối tác.
- Trong bối cảnh mới sáp nhập các địa phương và tổ chức chính quyền địa phương 02 cấp:
Nghiên cứu các phương án tăng cường hỗ trợ địa phương thông qua dự án sử dụng vốn ODA và vốn vay ưu đãi nước ngoài (ví dụ thực hiện nguyên tắc cấp phát toàn bộ hoặc với tỷ lệ cao đối với các địa phương nhận điều tiết từ ngân sách trung ương (NSTW) và cho vay lại với các địa phương có điều tiết về NSTW);
Xác định rõ thẩm quyền của Ủy ban nhận dân cấp xã, phường là chủ đầu tư, chủ dự án để có thể tiến hành các thủ tục đối với dự án sử dụng vốn ODA và vồn vay ưu đãi nước ngoài theo quy định.
Hài hòa hóa quy trình, thủ tục với các đối tác phát triển; trường hợp có sự khác biệt với pháp luật trong nước do chính sách, quy định của nhà tài trợ được áp dụng toàn cầu, xem xét khả năng trao đổi, thống nhất với nhà tài trợ ký kết một điều ước quốc tế hoặc thỏa thuận áp dụng chung, tránh phải tiến hành thủ tục lặp đi lặp lại cho cùng một vấn đề đối với từng chương trình, dự án sử dụng vốn ODA và vốn vay ưu đãi nước ngoài (về đấu thầu; khiếu nại, khiếu kiện; môi trường - xã hội; lập kế hoạch; báo cáo; hồ sơ dự án...).
Nguyên tắc mở và quản lý tài khoản tạm ứng nguồn vốn vay ODA, vốn vay ưu đãi ra sao?
Căn cứ theo Điều 63 Nghị định 242/2025/NĐ-CP quy định nguyên tắc mở và quản lý tài khoản tạm ứng nguồn vốn vay ODA, vốn vay ưu đãi bao gồm:
(1) Kho bạc Nhà nước nơi giao dịch hoặc ngân hàng phục vụ làm thủ tục mở tài khoản tạm ứng (tài khoản giao dịch) cho chủ dự án hoặc Bộ Tài chính phù hợp với yêu cầu thanh toán của dự án, đảm bảo luân chuyển vốn tài trợ trực tiếp đến dự án, không bố trí qua tài khoản trung gian.
Trường hợp dự án có nhiều khoản tài trợ, phải mở các tài khoản riêng để theo dõi từng nguồn vốn rút về.
(2) Trường hợp cơ quan chủ quản giao nhiều đơn vị thực thi, chủ dự án mở tài khoản nhánh tại Kho bạc Nhà nước nơi giao dịch hoặc chi nhánh ngân hàng phục vụ.
(3) Đồng tiền của tài khoản là đồng ngoại tệ vay nước ngoài (trừ trường hợp được Bộ Tài chính chấp thuận mở tài khoản bằng đồng Việt Nam).
(4) Quản lý lãi tài khoản tạm ứng:
- Lãi phát sinh trên tài khoản tạm ứng phải được hạch toán theo dõi riêng và được sử dụng để thanh toán phí dịch vụ ngân hàng theo quy định. Phí dịch vụ ngân hàng là khoản chi thuộc dự án.
Trường hợp số lãi phát sinh không đủ để thanh toán phí dịch vụ ngân hàng, chủ dự án lập dự toán và bố trí vốn đối ứng để chi trả;
- Khi kết thúc hoạt động chi tiêu trên tài khoản tạm ứng, đối với dự án do ngân sách cấp phát toàn bộ, chủ dự án nộp số dư lãi phát sinh trên tài khoản này vào ngân sách nhà nước.
Đối với dự án vay lại toàn bộ, số dư lãi phát sinh là nguồn thu của chủ dự án. Đối với dự án vay lại theo tỷ lệ, số dư lãi phát sinh được phân bổ theo tỷ lệ tương ứng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];