Toàn văn Quyết định 4035/QĐ-BTC năm 2025 về việc công bố công khai dự toán ngân sách Nhà nước năm 2026?
Ngày 3/12/2025, Bộ trưởng Bộ Tài chính đã ban hành Quyết định 4035/QĐ-BTC năm 2025 về việc công bố công khai dự toán ngân sách nhà nước năm 2026.
>>> TẢI VỀ Quyết định 4035/QĐ-BTC năm 2025
Theo đó, tại nội dung ban hành kèm theo Quyết định 4035/QĐ-BTC năm 2025 đã quy định danh mục biểu mẫu công bố công khai số liệu dự toán ngân sách nhà nước năm 2026 như sau:
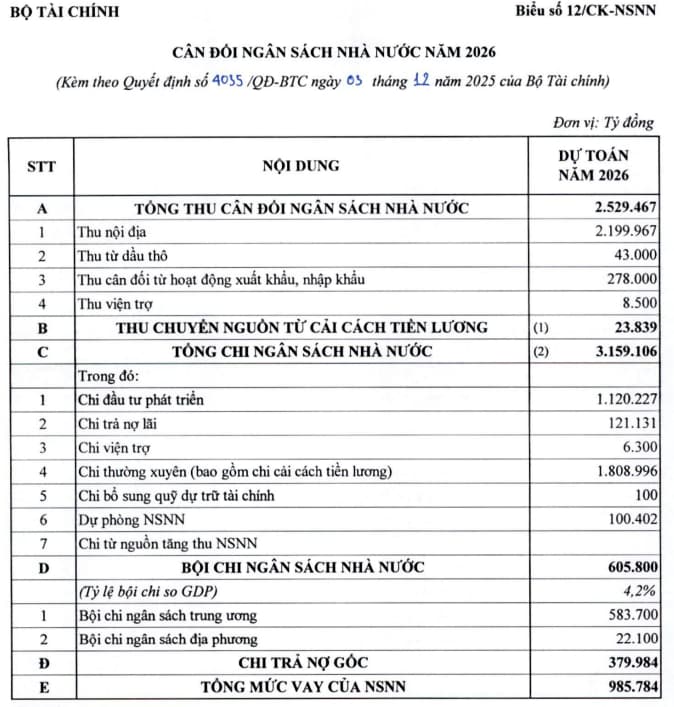
>>> TẢI VỀ Toàn văn danh mục biểu mẫu công bố công khai số liệu dự toán ngân sách nhà nước năm 2026
Trên đây là "Toàn văn Quyết định 4035/QĐ-BTC năm 2025 về việc công bố công khai dự toán ngân sách Nhà nước năm 2026?"
Toàn văn Quyết định 4035/QĐ-BTC năm 2025 về việc công bố công khai dự toán ngân sách Nhà nước năm 2026? (Hình từ Internet)
Bội chi ngân sách trung ương được bù đắp từ các nguồn nào?
Theo Điều 7 Luật Ngân sách nhà nước 2025 quy định như sau:
Nguyên tắc cân đối ngân sách nhà nước
1. Các khoản thu từ thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách theo quy định của pháp luật được tổng hợp đầy đủ vào cân đối ngân sách nhà nước, theo nguyên tắc không gắn với nhiệm vụ chi cụ thể. Trường hợp có khoản thu cần gắn với nhiệm vụ chi cụ thể theo quy định của pháp luật thì được bố trí tương ứng từ các khoản thu này trong dự toán chi ngân sách để thực hiện. Việc ban hành chính sách thu ngân sách phải bảo đảm nguyên tắc cân đối ngân sách trong trung hạn, dài hạn và thực hiện các cam kết về hội nhập quốc tế.
2. Ngân sách nhà nước được cân đối theo nguyên tắc tổng số thu từ thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách phải lớn hơn tổng số chi thường xuyên và góp phần tích lũy ngày càng cao để chi đầu tư phát triển; trường hợp còn bội chi thì số bội chi phải nhỏ hơn số chi đầu tư phát triển, tiến tới cân bằng thu, chi ngân sách; trường hợp đặc biệt Chính phủ trình Quốc hội xem xét, quyết định.
3. Vay để bù đắp bội chi ngân sách nhà nước chỉ được sử dụng cho chi đầu tư phát triển, không sử dụng cho chi thường xuyên.
4. Bội chi ngân sách trung ương được bù đắp từ các nguồn sau đây:
a) Vay trong nước từ phát hành trái phiếu Chính phủ, công trái xây dựng Tổ quốc và các khoản vay trong nước khác theo quy định của pháp luật;
b) Vay ngoài nước từ các khoản vay của Chính phủ các nước, các tổ chức quốc tế và phát hành trái phiếu Chính phủ ra thị trường quốc tế, không bao gồm các khoản vay về cho vay lại.
5. Bội chi ngân sách địa phương:
...
Như vậy, trường hợp bội chi ngân sách trung ương sẽ được bù đắp từ các nguồn sau đây:
- Vay trong nước từ phát hành trái phiếu Chính phủ, công trái xây dựng Tổ quốc và các khoản vay trong nước khác theo quy định của pháp luật;
- Vay ngoài nước từ các khoản vay của Chính phủ các nước, các tổ chức quốc tế và phát hành trái phiếu Chính phủ ra thị trường quốc tế, không bao gồm các khoản vay về cho vay lại.
Điều kiện thực hiện thu, chi ngân sách nhà nước được quy định ra sao?
Theo Điều 12 Luật Ngân sách nhà nước 2025 quy định về điều kiện thực hiện thu, chi ngân sách nhà nước như sau:
(1) Thu ngân sách nhà nước phải được thực hiện theo quy định của Luật này, các luật về thuế, phí, lệ phí và quy định của pháp luật khác có liên quan.
(2) Chi ngân sách nhà nước chỉ được thực hiện khi đã có trong dự toán ngân sách được giao, trừ trường hợp tạm cấp ngân sách quy định tại Điều 53 của Luật Ngân sách nhà nước 2025 và đã được thủ trưởng đơn vị sử dụng ngân sách, chủ đầu tư hoặc người được ủy quyền quyết định chi đáp ứng các điều kiện trong từng trường hợp sau đây:
- Đối với chi đầu tư phát triển phải đáp ứng các điều kiện theo quy định của Luật Đầu tư công và quy định của pháp luật khác có liên quan;
- Đối với chi thường xuyên phải bảo đảm đúng chế độ, tiêu chuẩn, định mức chi ngân sách do cơ quan nhà nước có thẩm quyền quy định; trường hợp cơ quan, đơn vị đã được cấp có thẩm quyền cho phép thực hiện theo cơ chế tự chủ, tự chịu trách nhiệm về sử dụng biên chế và kinh phí thì thực hiện theo quy chế chi tiêu nội bộ và phù hợp với dự toán được giao tự chủ;
- Đối với chi dự trữ quốc gia phải bảo đảm các điều kiện theo quy định của pháp luật về dự trữ quốc gia;
- Đối với những gói thầu thuộc các nhiệm vụ, chương trình, dự án cần phải lựa chọn nhà thầu cung cấp dịch vụ tư vấn, mua sắm hàng hóa, xây lắp phải tổ chức thực hiện theo quy định của pháp luật về đấu thầu;
- Đối với những khoản chi cho công việc thực hiện theo phương thức Nhà nước đặt hàng phải theo quy định pháp luật về giá do cấp có thẩm quyền ban hành, trừ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng.
Luật Ngân sách nhà nước 2025 có hiệu lực từ 1/1/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];