Toàn văn Quyết định 3452/QĐ-CT về phân bổ số lượng xe ô tô phục vụ công tác chung cho từng đơn vị Cục Thuế từ ngày 3/11/2025 thế nào?
Ngày 03/11/2025, Cục Thuế ban hành Quyết định 3452/QĐ-CT năm 2025 về việc phân bổ số lượng xe ô tô phục vụ công tác chung cho từng đơn vị Cục Thuế.
Toàn văn Quyết định 3452/QĐ-CT năm 2025
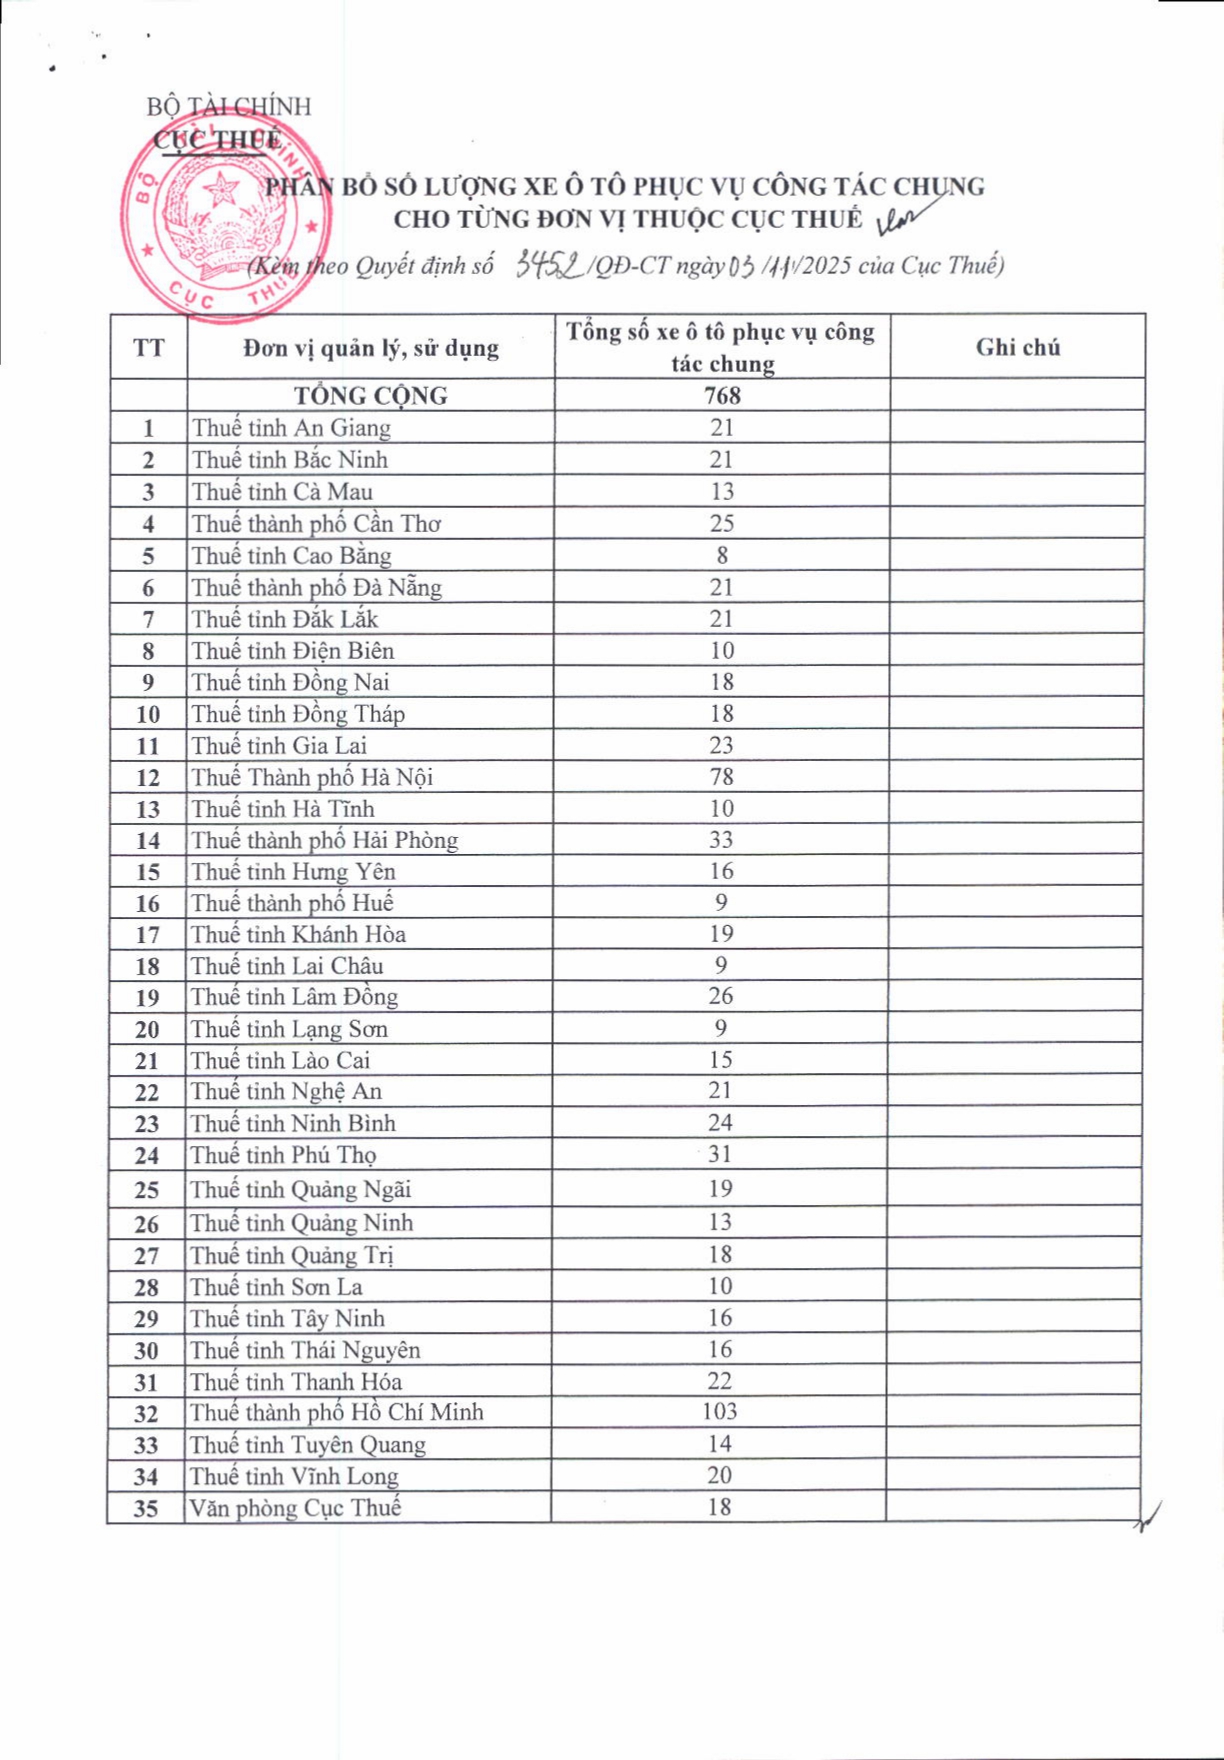
Theo đó, phân bổ số lượng xe ô tô phục vụ công tác chung cho từng đơn vị thuộc Cục Thuế tại Phụ lục chi tiết kèm theo Quyết định 3452/QĐ-CT năm 2025.
Số lượng xe ô tô được phân bổ tại Điều 1 Quyết định 3452/QĐ-CT năm 2025 là định mức tối đa về số lượng xe ô tô phục vụ công tác chung; đơn vị sử dụng làm căn cứ để lập kế hoạch và dự toán ngân sách mua sắm, bố trí, quản lý, sử dụng xe ô tô tại đơn vị.
*Quyết định 3452/QĐ-CT năm 2025 có hiệu lực thi hành từ ngày 3/11/2025.
*Trên đây là "Toàn văn Quyết định 3452/QĐ-CT về phân bổ số lượng xe ô tô phục vụ công tác chung cho từng đơn vị Cục Thuế từ ngày 3/11/2025 thế nào?"

Toàn văn Quyết định 3452/QĐ-CT về phân bổ số lượng xe ô tô phục vụ công tác chung cho từng đơn vị Cục Thuế từ ngày 3/11/2025 thế nào? (Hình từ Internet)
Hướng dẫn sử dụng chung tài sản công tại cơ quan nhà nước?
Tại Điều 12 Nghị định 186/2025/NĐ-CP hướng dẫn sử dụng chung tài sản công tại cơ quan nhà nước như sau:
(1) Tài sản công tại cơ quan nhà nước chưa sử dụng hết công suất được cho cơ quan nhà nước, đơn vị lực lượng vũ trang nhân dân, đơn vị sự nghiệp công lập, cơ quan Đảng Cộng sản Việt Nam, Mặt trận Tổ quốc Việt Nam và tổ chức chính trị - xã hội trực thuộc Mặt trận Tổ quốc Việt Nam sử dụng chung để phục vụ hoạt động theo chức năng, nhiệm vụ được giao. Tài sản công được sử dụng chung gồm:
- Hội trường.
- Ô tô, tàu, thuyền và các phương tiện vận tải khác.
(2) Thủ trưởng cơ quan có tài sản công (cơ quan được giao trách nhiệm theo dõi, hạch toán tài sản công) quy định tại khoản 1 Điều này quyết định việc cho cơ quan, tổ chức, đơn vị khác sử dụng chung tài sản công.
(3) Việc sử dụng chung tài sản công được lập thành văn bản thỏa thuận. Nội dung chủ yếu của văn bản thỏa thuận bao gồm: Bên có tài sản cho sử dụng chung, bên được sử dụng chung tài sản, phạm vi tài sản sử dụng chung, mục đích, thời hạn sử dụng chung, chi phí sử dụng chung, quyền và nghĩa vụ của các bên trong quá trình sử dụng chung tài sản.
(4) Cơ quan, tổ chức, đơn vị được sử dụng chung tài sản công có trách nhiệm:
- Bảo đảm sử dụng đúng công năng của tài sản, an ninh, an toàn; không được chuyển giao quyền sử dụng chung tài sản cho cơ quan, tổ chức, đơn vị khác hoặc sử dụng vào mục đích khác.
- Trả cho cơ quan có tài sản công cho sử dụng chung một khoản chi phí sử dụng chung để bù đắp chi phí điện, nước, xăng dầu, nhân công phục vụ và các chi phí khác có liên quan trực tiếp đến quản lý vận hành tài sản trong thời gian sử dụng chung, không bao gồm chi phí khấu hao (hao mòn) tài sản cố định.
(5) Chi phí sử dụng chung tài sản được xác định trên cơ sở định mức tiêu hao, thời gian sử dụng chung tài sản.
Tiền chi trả chi phí điện, nước, xăng dầu, nhân công phục vụ và các chi phí khác có liên quan được sử dụng từ nguồn kinh phí được phép sử dụng của cơ quan, tổ chức, đơn vị được sử dụng chung tài sản và được hạch toán vào chi phí hoạt động của cơ quan, tổ chức, đơn vị.
Cơ quan có tài sản công cho sử dụng chung có trách nhiệm xuất phiếu thu tiền cho cơ quan, tổ chức, đơn vị được sử dụng chung tài sản. Khoản thu từ việc sử dụng chung tài sản công được sử dụng để bù đắp các chi phí cần thiết phục vụ duy trì hoạt động của tài sản sử dụng chung; phần còn lại (nếu có), cơ quan có tài sản công được sử dụng để bảo dưỡng, sửa chữa tài sản cho sử dụng chung hoặc sử dụng để chi cho hoạt động của cơ quan nhà nước và được giảm chi ngân sách tương ứng theo quy định của pháp luật về ngân sách nhà nước.
Khoán kinh phí sử dụng xe ô tô tại cơ quan nhà nước ra sao?
Tại Điều 9 Nghị định 186/2025/NĐ-CP quy định rõ:
Khoán kinh phí sử dụng xe ô tô
1. Đối tượng, phương pháp xác định mức khoán kinh phí sử dụng xe ô tô thực hiện theo Nghị định của Chính phủ quy định tiêu chuẩn, định mức sử dụng xe ô tô.
2. Kinh phí khoán được thanh toán cho người nhận khoán cùng với việc chi trả tiền lương hằng tháng. Riêng kinh phí khoán trong trường hợp đi công tác được thanh toán cùng với việc thanh toán công tác phí.
Như vậy, khoán kinh phí sử dụng xe ô tô tại cơ quan nhà nước như sau:
- Đối tượng, phương pháp xác định mức khoán kinh phí sử dụng xe ô tô thực hiện theo Nghị định của Chính phủ quy định tiêu chuẩn, định mức sử dụng xe ô tô.
- Kinh phí khoán được thanh toán cho người nhận khoán cùng với việc chi trả tiền lương hằng tháng. Riêng kinh phí khoán trong trường hợp đi công tác được thanh toán cùng với việc thanh toán công tác phí.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];