- Toàn văn Quyết định 140/QĐ-CT về việc ban hành Kế hoạch theo dõi thi hành pháp luật năm 2026 của Cục Thuế ra sao?
- Nhiệm vụ và quyền hạn của Quỹ hỗ trợ xây dựng chính sách pháp luật theo Nghị định 289 ra sao?
- Thu hút, sử dụng chuyên gia, tổ chức tư vấn thực hiện nhiệm vụ, hoạt động trong xây dựng, tổ chức thi hành pháp luật?
Toàn văn Quyết định 140/QĐ-CT về việc ban hành Kế hoạch theo dõi thi hành pháp luật năm 2026 của Cục Thuế ra sao?
Ngày 10/2/2026, Cục Thuế đã có Quyết định 140/QĐ-CT năm 2026 về việc ban hành Kế hoạch theo dõi thi hành pháp luật năm 2026 của Cục Thuế
>>> TẢI VỀ Toàn văn Quyết định 140/QĐ-CT năm 2026
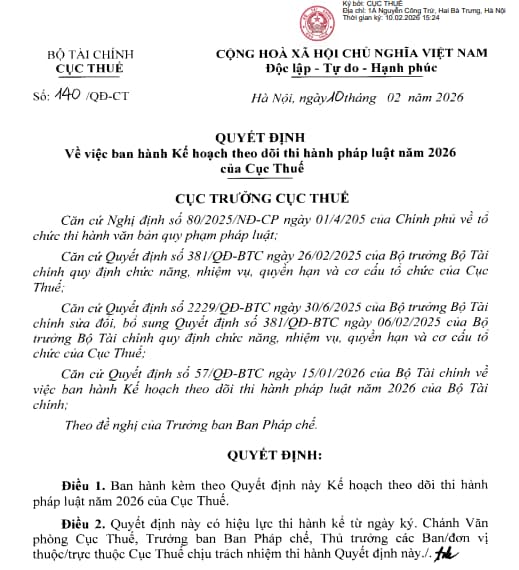
Theo đó, ban hành kèm theo Quyết định 140/QĐ-CT năm 2026 là Kế hoạch theo dõi thi hành pháp luật năm 2026 của Cục Thuế, trong đó quy định về nội dung Kế hoạch như sau:
* Triển khai công tác theo dõi tình hình thi hành pháp luật
(1) Phổ biến, quán triệt, tập huấn các văn bản quy phạm pháp luật quy định về công tác theo dõi tình hình thi hành pháp luật.
- Kết quả thực hiện: Các hoạt động phổ biến, tập huấn được thực hiện.
(2) Hướng dẫn, đôn đốc, kiểm tra các đơn vị thuộc Thuế tỉnh, thành phố thực hiện công tác theo dõi tình hình thi hành pháp luật.
- Kết quả thực hiện: Văn bản hướng dẫn, đôn đốc; hoạt động kiểm tra được thực hiện (nếu có).
* Theo dõi thi hành pháp luật theo lĩnh vực được giao quản lý
(1) Theo dõi thi hành pháp luật đối với văn bản quy phạm pháp luật
- Nghị định 53/2011/NĐ-CP của Chính phủ hướng dẫn thị hành một số điều của Luật Thuế sử dụng đất phi nông nghiệp (được sửa đổi bố sung tại Nghị định 126/2020/NĐ-CP của Chính phủ);
- Thông tư 153/2011/TT-BTC của Bộ Tài chính hướng dẫn về thuế sử dụng đất phi nông nghiệp (được sửa đồi bổ sung tại Thông tư 130/TT-BTC năm 2016 của Bộ Tài chính và Thông tư 40/2025/TTBTC của Bộ Tài chính).
- Nội dung công việc: Thực hiện đánh giá tình hình thi hành các quy định của pháp luật trong lĩnh vực được lựa chọn.
Kết quả thực hiện: Báo cáo theo dõi thi hành pháp luật; văn bản xử lý theo thầm quyền hoặc kiến nghị xử lý kết quả theo dõi tình hình thi hành pháp luật.
(2) Kiểm tra tình hình thi hành pháp luật
- Nội dung công việc: Thực hiện kiểm tra tình hình thi hành pháp luật theo nội dung nêu tại Khoản 1 mục này; Kết quả thực hiện: Thông báo về tình hình thi hành pháp luật; văn bản xử lý kết quả kiểm tra tình hình thi hành pháp luật (nểu có).
(3) Điều tra, khảo sát tình hình thi hành pháp luật
- Nội dung công việc: Thực hiện điều tra, khảo sát tình hình thi hành pháp luật tại nội dung nêu tại (1);
- Kết quả thực hiện: Báo cáo kết quả điều tra, khảo sát tình hình thi hành pháp luật; văn bản xử lý kết quả điểu tra, khảo sát tình hình thi hành pháp luật.
(4) Thu thập, xử lý thông tin về tình hình thi hành pháp luật
- Nội dung hoạt động: Tiếp nhận, thu thập, phân loại phản ánh, kiến nghị của cá nhân, cơ quan, tổ chức và thông tin trên các phương tiện thông tin đại chúng về tình hình thi hành pháp luật đối với nội dụng nêu tại khoản 1 mục này và các nội dung khác khi được Lãnh đạo Cục Thuế giao; xem xét, nghiên cứu, kiểm tra lại phản ánh, kiến nghị; xử lý hoặc kiến nghị xử lý thông tin được phản ánh;
- Kết quả thực hiện: Văn bản xử lý hoặc kiến nghị xử lý phản ánh, kiến nghị của cơ quan, tổ chức, cá nhân và thông tin trên các phương tiện thông tin đại chúng.
(5) Theo dõi, đánh giá chung về tình hình thi hành pháp luật
- Nội dung thực hiện: Việc theo dõi được thực hiện thường xuyên, liên tục bao gồm các hoạt động quy định tại (1) và (2) mục này và việc thu thập thông tin từ hoạt động quản lý hành chính, hoạt động kiểm tra, rà soát, hệ thống hóa văn bản quy phạm pháp luật, kiểm soát thủ tục hành chính của của ngành thuế, từ báo cáo của các cơ quan thuế địa phương; tổng hợp, xây dựng báo cáo năm về tình hình thi hành pháp luật (theo hướng dẫn của Bộ Tư pháp về đề cương báo cáo, các biểu mẫu);
- Kết quả thực hiện: Báo cáo tình hình thi hành pháp luật trong phạm vi kế hoạch
Toàn văn Quyết định 140/QĐ-CT về việc ban hành Kế hoạch theo dõi thi hành pháp luật năm 2026 của Cục Thuế ra sao? (Hình từ Internet)
Nhiệm vụ và quyền hạn của Quỹ hỗ trợ xây dựng chính sách pháp luật theo Nghị định 289 ra sao?
Theo Điều 12 Nghị định 289/2025/NĐ-CP quy định nhiệm vụ và quyền hạn của Quỹ hỗ trợ xây dựng chính sách pháp luật như sau:
- Thực hiện mục tiêu hoạt động của Quỹ trong hỗ trợ xây dựng chính sách, pháp luật; xây dựng kế hoạch tài chính, tổ chức bộ máy, tuyển dụng nhân sự theo thẩm quyền, phù hợp với quy định tại Điều 6 Nghị quyết 197/2025/QH15 và tại Nghị định 289/2025/NĐ-CP.
- Xét duyệt dự án, nhiệm vụ, hoạt động, đối tượng được hỗ trợ, tài trợ; quyết định mức hỗ trợ, tài trợ theo quy định của pháp luật, Điều lệ Quỹ và quy chế hỗ trợ, tài trợ của Quỹ (nếu có).
- Huy động, tiếp nhận, quản lý và sử dụng nguồn tài chính của Quỹ theo quy định của pháp luật.
- Được mở tài khoản tại ngân hàng thương mại để tiếp nhận, quản lý và sử dụng nguồn hỗ trợ ngoài ngân sách nhà nước.
- Cung cấp số liệu, công bố công khai về quy chế hoạt động, cơ chế tài chính, kết quả hoạt động của Quỹ và báo cáo tài chính hằng năm đã được kiểm toán theo quy định của pháp luật.
- Kiểm tra, giám sát định kỳ và đột xuất theo thẩm quyền đối với việc sử dụng nguồn vốn của Quỹ; thu hồi nguồn hỗ trợ, tài trợ đối với cơ quan, đơn vị, tổ chức, cá nhân (sau đây gọi là chủ thể) vi phạm các điều kiện, cam kết đã ký với Quỹ.
- Nhiệm vụ, quyền hạn khác theo quy định của pháp luật hoặc theo quy định của Bộ trưởng Bộ Tư pháp.
Thu hút, sử dụng chuyên gia, tổ chức tư vấn thực hiện nhiệm vụ, hoạt động trong xây dựng, tổ chức thi hành pháp luật?
Căn cứ Điều 26 Nghị định 289/2025/NĐ-CP quy định về thu hút, sử dụng chuyên gia, tổ chức tư vấn thực hiện nhiệm vụ, hoạt động trong xây dựng, tổ chức thi hành pháp luật từ 6/11/2025 như sau:
- Người đứng đầu đơn vị trực thuộc trực tiếp thực hiện nhiệm vụ, hoạt động có nhiệm vụ, quyền hạn sau đây:
+ Lựa chọn chuyên gia, tổ chức tư vấn tham gia thực hiện nhiệm vụ, hoạt động phù hợp với tiêu chí xác định chuyên gia, tổ chức tư vấn theo quy định tại khoản 3 Điều 8 Nghị định 289/2025/NĐ-CP;
+ Quyết định cách thức hợp tác, ký hợp đồng theo phương thức đặt hàng hoặc giao nhiệm vụ hoặc phương thức khác phù hợp với quy định của pháp luật về đấu thầu;
+ Đánh giá và chịu trách nhiệm về kết quả đánh giá, nghiệm thu sản phẩm hoàn thành của nhiệm vụ; sản phẩm hoàn thành của từng hoạt động thuộc nhiệm vụ.
- Việc thuê chuyên gia hoặc tổ chức tư vấn nước ngoài được thực hiện đối với nội dung tư vấn, hỗ trợ nghiên cứu chính sách hoặc tham gia giải quyết tranh chấp quốc tế, xử lý các vấn đề pháp lý khác phát sinh trong quá trình hội nhập quốc tế; phải được sự đồng ý của cấp có thẩm quyền; bảo đảm tuân thủ quy định của pháp luật về bảo vệ bí mật nhà nước, quản lý hoạt động đối ngoại.
- Chuyên gia, tổ chức tư vấn được hưởng các chế độ sau đây:
+ Thù lao, chi phí khác theo hợp đồng nhưng không được vượt quá định mức khoán chi quy định tại Phụ lục VIII kèm theo Nghị định 289/2025/NĐ-CP, trừ trường hợp quy định tại khoản 3 Điều 27 Nghị định 289/2025/NĐ-CP;
+ Chế độ ưu đãi đối với chuyên gia là người Việt Nam ở nước ngoài hoặc là người nước ngoài được áp dụng theo quy định của pháp luật về thu hút cá nhân hoạt động khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số;
+ Được khen thưởng, vinh danh xứng đáng với kết quả, cống hiến cho sự nghiệp xây dựng chính sách, pháp luật Việt Nam.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];