Toàn văn Công điện 513/HQKV10-NVHQ về việc thực hiện Nghị định 72/2026/NĐ-CP chi tiết ra sao?
Ngày 12/3/2026, Chi cục Hải quan khu vực X đã có Công điện 513/HQKV10-NVHQ năm 2026 về việc thực hiện Nghị định 72/2026/NĐ-CP
>>> TẢI VỀ Toàn văn Công điện 513/HQKV10-NVHQ năm 2026
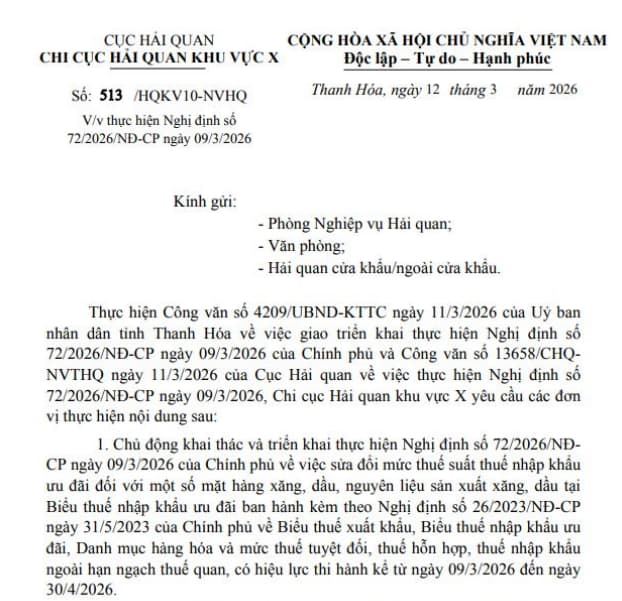
Theo đó, tại thực hiện Công văn 4209/UBND-KTTC của Uỷ ban nhân dân tỉnh Thanh Hóa về việc giao triển khai thực hiện Nghị định 72/2026/NĐ-CP của Chính phủ và Công văn 13658/CHQNVTHQ năm 2026 của Cục Hải quan về việc thực hiện Nghị định 72/2026/NĐ-CP, Chi cục Hải quan khu vực X yêu cầu các đơn vị thực hiện nội dung sau:
(1) Chủ động khai thác và triển khai thực hiện Nghị định 72/2026/NĐ-CP về việc sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan, có hiệu lực thi hành kể từ ngày 09/3/2026 đến ngày 30/4/2026.
Đối với các tờ khai nhập khẩu phát sinh từ ngày 09/3/2026 đến trước ngày 11/3/2026 thuộc trường hợp có thay đổi về mức thuế suất nêu tại Công văn 13658/CHQ-NVTHQ năm 2026 thì các đơn vị Hải quan cửa khẩu/ngoài cửa khẩu hướng dẫn doanh nghiệp thực hiện khai báo bổ sung, xử lý tiền thuế nộp thừa cho doanh doanh nghiệp theo đúng quy định.
(2) Các đơn vị Hải quan của khẩu/ngoài cửa khẩu thực hiện tuyên truyền văn bản nêu trên bằng các hình thức phù hợp đến các doanh nghiệp làm thủ tục hải quan tại đơn vị, phân công công chức trong đơn vị hướng dẫn người khai hải quan trong việc thực hiện Nghị định 72/2026/NĐ-CP
(3) Phòng Nghiệp vụ hải quan phối hợp với Văn phòng thực hiện đăng tải nội dung văn bản trên trang tin điện từ của Chi cục Hải quan khu vực X đê các doanh nghiệp biết và làm thủ tục hải quan theo đúng quy định.
(4) Trong quá trình thực hiện nếu phát sinh vướng mắc, các đơn vị gửi báo cáo kèm đề xuất về Chi cục Hải quan khu vực X (qua phòng Nghiệp vụ hải quan) để được hướng dẫn xử lý.
>> Toàn văn Nghị định 72/2026/NĐ-CP
Toàn văn Công điện 513/HQKV10-NVHQ về việc thực hiện Nghị định 72/2026/NĐ-CP chi tiết ra sao? (Hình từ Internet)
Nguyên tắc điều hành giá xăng dầu trong nước ra sao?
Nguyên tắc điều hành giá xăng dầu trong nước được quy định tại Điều 38 Nghị định 83/2014/NĐ-CP (được sửa đổi bởi khoản 27 Điều 1 Nghị định 95/2021/NĐ-CP; khoản 11 Điều 1 Nghị định 80/2023/NĐ-CP) như sau:
(1) Giá bán xăng dầu được thực hiện theo cơ chế thị trường, có sự điều tiết của Nhà nước, phù hợp với diễn biến giá xăng dầu thế giới và tình hình kinh tế xã hội trong từng thời kỳ.
(2) Thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu được quyền quyết định giá bán buôn.
Căn cứ vào tình hình thực tế tại doanh nghiệp, thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu quyết định giá bán lẻ xăng dầu (riêng dầu madút là giá bán buôn) trong hệ thống phân phối của mình phù hợp với chi phí phát sinh thực tế tại doanh nghiệp và không cao hơn giá điều hành do cơ quan nhà nước có thẩm quyền công bố.
Đối với các địa bàn xa cảng, xa kho đầu mối, xa cơ sở sản xuất xăng dầu, nếu có chi phí thực tế phát sinh hợp lý, hợp lệ (đã được kiểm toán) tăng cao dẫn đến giá bán cao hơn giá điều hành, thương nhân đầu mối kinh doanh xăng dầu được quyết định giá bán thực tế tại địa bàn đó (đã được thông báo với Bộ Công Thương) để bù đắp chi phí phát sinh nhưng không vượt quá 2% giá điều hành công bố cùng thời điểm.
Các thương nhân đầu mối kinh doanh xăng dầu, thương nhân phân phối xăng dầu có trách nhiệm thông báo giá bán với Bộ Công Thương, Bộ Tài chính ngay sau khi quyết định giá bán xăng dầu của doanh nghiệp.
(3) Thời gian điều hành giá xăng dầu
Thời gian điều hành giá xăng dầu được thực hiện vào ngày thứ Năm hàng tuần.
- Trường hợp thời gian điều hành giá trùng vào dịp nghỉ Tết Nguyên Đán thì được thực hiện như sau:
+ Nếu ngày thứ Năm trùng vào ngày cuối cùng của năm Âm lịch (29 hoặc 30 Tết Nguyên Đán), việc điều hành giá xăng dầu được thực hiện vào ngày thứ Tư liền kề trước đó.
+ Nếu thứ Năm là ngày mùng 1, mùng 2 hoặc mùng 3 Tết, thời gian điều hành giá xăng dầu được thực hiện vào ngày mùng 4 Tết.
- Trường hợp thời gian điều hành giá trùng với ngày nghỉ lễ theo quy định thì được thực hiện như sau:
+ Nếu ngày thứ Năm trùng với ngày đầu tiên dịp nghỉ lễ, thời gian điều hành giá xăng dầu được thực hiện vào ngày thứ Tư liền kề trước đó.
+ Nếu ngày thứ Năm trùng vào các ngày nghỉ lễ còn lại, thời gian điều hành giá xăng dầu được thực hiện vào ngày làm việc đầu tiên sau kỳ nghỉ lễ.
Trường hợp giá các mặt hàng xăng dầu có biến động bất thường, ảnh hưởng đến phát triển kinh tế - xã hội và đời sống nhân dân, Bộ Công Thương có trách nhiệm báo cáo Thủ tướng Chính phủ xem xét, quyết định thời gian điều hành giá xăng dầu cho phù hợp.
(4) Trường hợp các yếu tố cấu thành biến động làm cho giá cơ sở tăng trên mười phần trăm (> 10%) số với giá cơ sở liền kề trước đó hoặc trường hợp giá các mặt hàng xăng dầu có biến động ảnh hưởng lớn đến phát triển kinh tế - xã hội và đời sống nhân dân, Bộ Công Thương có trách nhiệm báo cáo Thủ tướng Chính phủ xem xét, quyết định về biện pháp điều hành cụ thể.
Các mặt hàng xăng dầu nhà nước công bố giá cơ sở là những mặt hàng xăng dầu được tiêu dùng phổ biến trên thị trường.
Sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu mới nhất theo Nghị định 72 thế nào?
Phụ lục ban hành kèm Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu mới nhất như sau:


Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];