Thư cảm ơn Sở Ngành và Ủy ban nhân dân các cấp tại TPHCM của Cục Thuế Thành phố Hồ Chí Minh ra sao?
Ngày 9/2/2026, Thuế thành phố Hồ Chí Minh đã có Thư cảm ơn gửi đến các Sở, Ngành và Ủy ban nhân dân các cấp trên địa bàn Thành phố Hồ Chí Minh.
Theo đó, toàn văn Thư cảm ơn Sở Ngành và Ủy ban nhân dân các cấp tại TPHCM của Cục Thuế Thành phố Hồ Chí Minh như sau:
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh phúc Thành phố Hồ Chí Minh, ngày 09 tháng 2 năm 2026 THƯ CẢM ƠN Kính gửi: Các Sở, Ngành và Ủy ban nhân dân các cấp trên địa bàn Thành phố Hồ Chí Minh Năm 2025 là năm có ý nghĩa đặc biệt quan trọng của đất nước, đánh đấu việc sắp xếp, kiện toàn tổ chức bộ máy và triển khai hoạt động mô hình chính quyền địa phương 02 cấp theo chủ trương của Trung ương và Thành phố. Trong bối cảnh khối lượng công việc lớn, yêu cầu nhiệm vụ cao và thời gian triển khai gấp rút; sự quan tâm, chỉ đạo phối hợp chặt chẽ, kịp thời, trách nhiệm của các Sở, Ngành, Ủy ban nhân dân các cấp trong công tác điều hành, liên thông thủ tục hành chính, chia sẻ thông tin, dữ liệu, bố trí điều kiện làm việc và phối hợp tuyên truyền, tổ chức thực hiện nhiệm vụ tại cơ sở đã tạo điều kiện hết sức thuận lợi để Thuế Thành phố Hồ Chí Minh thực hiện thành công công tác sáp nhập, nhanh chóng ổn định tổ chức bộ máy và bảo đảm hoạt động quản lý thuế được triển khai thông suốt, liên tục, không làm gián đoạn việc phục vụ người dân và doanh nghiệp trên địa bàn. Thay mặt Ban Lãnh đạo Thuế Thành phố, tôi trân trọng gửi tới Quý cơ quan, đơn vị lời cảm ơn chân thành và sâu sắc về sự quan tâm, chỉ đạo, phối hợp và hỗ trợ tích cực trong suốt năm 2025. Thuế Thành phố Hồ Chí Minh ghi nhận và đánh giá cao tinh thần trách nhiệm, sự đồng hành và phối hợp hiệu quả của Quý cơ quan, đơn vị. Đây là cơ sở quan trọng để tiếp tục tăng cường mối quan hệ phối hợp công tác, góp phần nâng cao hiệu lực, hiệu quả quản lý nhà nước và phục vụ tốt hơn người dân, cộng đồng doanh nghiệp trong thời gian tới. Bước sang năm 2026, Thuế Thành phố mong tiếp tục nhận được sự quan tâm, chỉ đạo, phối hợp chặt chẽ của các Sở, Ngành và Ủy ban nhân dân các cấp; cùng chung sức thực hiện thắng lợi các nhiệm vụ phát triển kinh tế – xã hội, xây dựng Thành phố Hồ Chí Minh trở thành Thành phố toàn cầu, văn minh, hiện đại, nghĩa tình. Nhân dịp Tết Nguyên đán Bính Ngọ đang đến gần, Thuế Thành phố Hồ Chí Minh kính chúc Quý cơ quan, đơn vị cùng toàn thể cán bộ, công chức và người lao động dồi đào sức khỏe, an khang, hạnh phúc, vạn sự như ý và hoàn thành xuất sắc nhiệm vụ được giao. Trân trọng! TM. BAN LÃNH ĐẠO THUẾ THÀNH PHỐ TRƯỞNG THUẾ THÀNH PHỐ Đoàn Minh Dũng |
Tải về Thư cảm ơn Sở Ngành và Ủy ban nhân dân các cấp tại TPHCM của Cục Thuế Thành phố Hồ Chí Minh
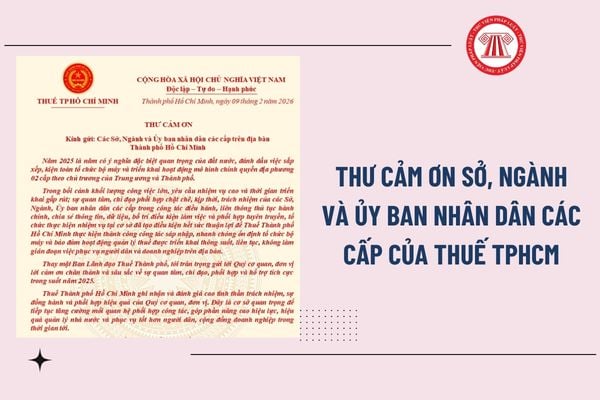
Thư cảm ơn Sở Ngành và Ủy ban nhân dân các cấp tại TPHCM của Cục Thuế Thành phố Hồ Chí Minh ra sao? (Hình từ Internet)
Những hành vi nào bị nghiêm cấm trong quản lý thuế hiện nay?
Căn cứ tại Điều 6 Luật Quản lý thuế 2019 quy định các hành vi bị nghiêm cấm trong quản lý thuế bao gồm:
- Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
- Gây phiền hà, sách nhiễu đối với người nộp thuế.
- Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế.
- Cố tình không kê khai hoặc kê khai thuế không đầy đủ, kịp thời, chính xác về số tiền thuế phải nộp.
- Cản trở công chức quản lý thuế thi hành công vụ.
- Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
- Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.
- Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế.
Nội dung của việc quản lý thuế từ 1/7/2026?
Căn cứ Điều 5 Luật Quản lý thuế 2025 quy định nội dung của việc quản lý thuế cụ thể như sau:
(1) Cơ quan thuế thực hiện quản lý thuế theo phân nhóm người nộp thuế.
(2) Các nội dung quản lý thuế bao gồm:
- Đăng ký thuế; khai thuế, tính thuế, khấu trừ thuế; nộp thuế, tiền chậm nộp, tiền phạt; ấn định thuế; hoàn thuế; xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa; miễn thuế; giảm thuế; không chịu thuế; không thu thuế; khoanh tiền thuế nợ; xóa tiền thuế nợ; miễn tiền chậm nộp; miễn tiền phạt; tính tiền chậm nộp, không tính tiền chậm nộp; gia hạn nộp thuế, tiền chậm nộp, tiền phạt; gia hạn nộp hồ sơ khai thuế; nộp dần tiền thuế nợ; cưỡng chế thi hành quyết định hành chính về quản lý thuế;
- Tuyên truyền, hỗ trợ người nộp thuế; quản lý rủi ro, quản lý tuân thủ;
- Quản lý thông tin người nộp thuế;
- Quản lý hóa đơn, chứng từ;
- Kiểm tra thuế; thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế; xử lý vi phạm hành chính về quản lý thuế; giải quyết khiếu nại, tố cáo về thuế;
- Hợp tác quốc tế về thuế; quản lý thuế theo các điều ước quốc tế về thuế, thỏa thuận quốc tế về thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc là bên ký kết, cam kết quốc tế về thuế;
(3) Cơ quan thuế áp dụng các nội dung quản lý thuế quy định tại (2) để quản lý khoản thu khác theo quy định của Luật Quản lý thuế 2025 và các quy định khác của pháp luật có liên quan.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 1/7/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];