Tải Mẫu 03 TNCN chứng từ khấu trừ thuế TNCN mới nhất 2025?
Vừa qua, ngày 20/3/2025 Chính phủ ban hành Nghị định 70/2025/NĐ-CP sửa đổi bổ sung một số điều của Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ.
Trong đó, tại Phụ lục 3 ban hành kèm theo Nghị định 70/2025/NĐ-CP quy định về mẫu chứng từ khấu trừ thuế TNCN Mẫu 03/TNCN thay thế Nghị định 123/2020/NĐ-CP. Cụ thể, Mẫu 03 TNCN chứng từ khấu trừ thuế TNCN có dạng như sau:
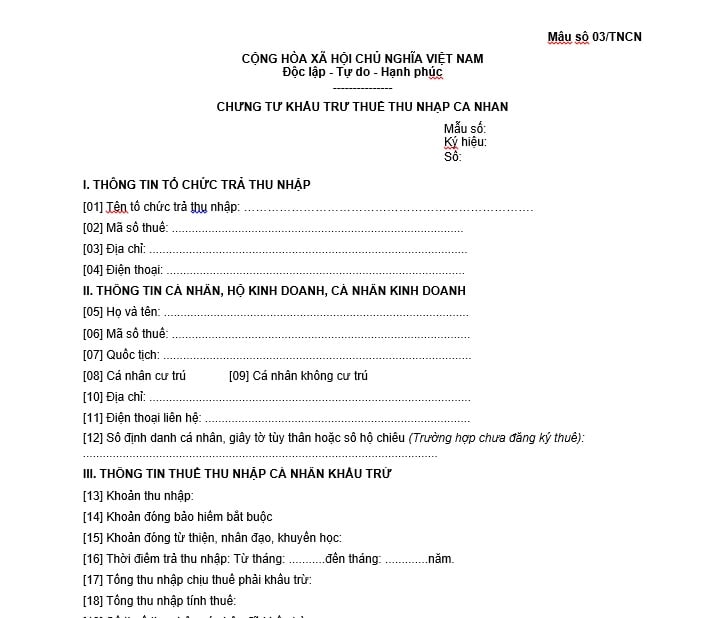
Tải về Mẫu 03 TNCN chứng từ khấu trừ thuế TNCN...Tại đây
Tải Mẫu 03 TNCN chứng từ khấu trừ thuế TNCN mới nhất 2025? Nội dung chứng từ khấu trừ thuế TNCN từ ngày 01/6/2025 được quy định ra sao? (Hình ảnh từ Internet)
Trường hợp nào doanh nghiệp bắt buộc phải cấp chứng từ khấu trừ thuế TNCN?
Căn cứ theo khoản 2 Điều 25 Thông tư 111/2013/TT-BTC quy định về trường hợp doanh nghiệp bắt buộc phải cấp chứng từ khấu trừ thuế thu nhập cá nhân như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
...
2. Chứng từ khấu trừ
a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều này phải cấp chứng từ khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ.
b) Cấp chứng từ khấu trừ trong một số trường hợp cụ thể như sau:
b.1) Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng: cá nhân có quyền yêu cầu tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế.
Ví dụ 15: Ông Q ký hợp đồng dịch vụ với công ty X để chăm sóc cây cảnh tại khuôn viên của Công ty theo lịch một tháng một lần trong thời gian từ tháng 9/2013 đến tháng 4/2014. Thu nhập của ông Q được Công ty thanh toán theo từng tháng với số tiền là 03 triệu đồng. Như vậy, trường hợp này ông Q có thể yêu cầu Công ty cấp chứng từ khấu trừ theo từng tháng hoặc cấp một chứng từ phản ánh số thuế đã khấu trừ từ tháng 9 đến tháng 12/2013 và một chứng từ cho thời gian từ tháng 01 đến tháng 04/2014.
b.2) Đối với cá nhân ký hợp đồng lao động từ ba (03) tháng trở lên: tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ trong một kỳ tính thuế.
Ví dụ 16: Ông R ký hợp đồng lao động dài hạn (từ tháng 9/2013 đến tháng hết tháng 8/2014) với công ty Y. Trong trường hợp này, nếu ông R thuộc đối tượng phải quyết toán thuế trực tiếp với cơ quan thuế và có yêu cầu Công ty cấp chứng từ khấu trừ thì Công ty sẽ thực hiện cấp 01 chứng từ phản ánh số thuế đã khấu trừ từ tháng 9 đến hết tháng 12/2013 và 01 chứng từ cho thời gian từ tháng 01 đến hết tháng 8/2014.
Như vậy, doanh nghiệp bắt buộc phải cấp chứng từ khấu trừ thuế thu nhập cá nhân trong các trường hợp sau đây:
- Đối với người lao động không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng cá nhân có quyền yêu cầu cấp chứng từ khấu trừ:
+ Cấp chứng từ khấu trừ thuế thu nhập cá nhân cho mỗi lần khấu trừ;
+ Cấp một chứng từ khấu trừ thuế TNCN cho nhiều lần khấu trừ trong một kỳ tính thuế.
- Đối với người lao động không ký hợp đồng tháng từ 3 tháng trở lên:
Chỉ cấp 1 chứng từ khấu trừ thuế TNCN cho người lao động trong một kỳ tính thuế.
Nội dung chứng từ khấu trừ thuế TNCN từ ngày 01/6/2025 được quy định ra sao?
Căn cứ theo khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP (được sửa đổi bởi điểm a khoản 18 Điều 1 Nghị định 70/2025/NĐ-CP) quy định về nội dung chứng từ khấu trừ thuế TNCN như sau:
- Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
- Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
- Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
- Ngày, tháng, năm lập chứng từ khấu trừ thuế;
- Họ tên, chữ ký của người trả thu nhập.
Lưu ý: Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
Lưu ý: Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 01/6/2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];