- Quyết định 3789/QĐ-CT Chương trình đồng hành cùng HKD, CNKD trong tuân thủ pháp luật thuế ra sao?
- Khuyến khích hộ kinh doanh, cá nhân kinh doanh tham gia chuyển đổi số, sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền
- 07 bước hộ kinh doanh cần chuẩn bị khi chuyển đổi thuế khoán sang kê khai năm 2026 chi tiết ra sao?
Quyết định 3789/QĐ-CT Chương trình đồng hành cùng HKD, CNKD trong tuân thủ pháp luật thuế ra sao?
Về vấn đề này, Luật sư Nguyễn Thụy Hân, Phụ trách mạng Cộng Đồng Ngành Luật của LawSoft giải đáp như sau:
Ngày 31 tháng 12 năm 2025, Quyết định 3789/QĐ-CT năm 2025 Chương trình Ban hành Chương trình hành động “Đồng hành cùng hộ kinh doanh, cá nhân kinh doanh trong tuân thủ pháp luật thuế".
TẢI VỀ Quyết định 3789/QĐ-CT năm 2025
Theo đó, Quyết định 3789/QĐ-CT năm 2025 Chương trình đồng hành cùng HKD, CNKD trong tuân thủ pháp luật thuế, cụ thể như sau:
I. MỤC TIÊU CHUNG
1. Đồng hành, hỗ trợ hộ kinh doanh, cá nhân kinh doanh sau khi chuyển đổi sang phương pháp tự kê khai kể từ ngày 01/01/2026, bảo đảm việc thực hiện kê khai, nộp thuế được triển khai thống nhất, đồng bộ và phù hợp với thực tiễn hoạt động sản xuất, kinh doanh.
Tiếp tục đơn giản hóa thủ tục hành chính thuế, đẩy mạnh ứng dụng công nghệ thông tin và dịch vụ thuế điện tử trong toàn bộ các nghiệp vụ quản lý thuế: đăng ký thuế, kê khai, nộp thuế, hoàn thuế,...
Phấn đấu đạt mục tiêu 100% hộ kinh doanh, cá nhân kinh doanh tiếp cận đầy đủ, kịp thời các quy định pháp luật thuế, quy trình, thủ tục hành chính thuế theo phương pháp tự kê khai, tự nộp thuế.
2. Tăng cường vai trò của cơ quan thuế trong việc hướng dẫn, hỗ trợ, giải đáp vướng mắc cho hộ kinh doanh, cá nhân kinh doanh trong quá trình thực hiện kê khai thuế, nhất là trong giai đoạn đầu chuyển đổi từ phương thức thuế khoán sang phương thức kê khai nhằm đảm bảo hạn chế sai sót, vi phạm không cố ý trong quá trình thực hiện nghĩa vụ thuế của hộ kinh doanh, cá nhân kinh doanh;
Tạo điều kiện tối đa để hộ kinh doanh, cá nhân kinh doanh an tâm duy trì hoạt động sản xuất, kinh doanh ổn định. Trên cơ sở đó, từng bước nâng cao mức độ tuân thủ tự nguyện của hộ kinh doanh, cá nhân kinh doanh, góp phần mở rộng cơ sở thuế, đóng góp nguồn thu ngân sách nhà nước ổn định, bền vững.
3. Nâng cao nhận thức, trách nhiệm và đạo đức công vụ cho đội ngũ cán bộ, công chức thuế với phương châm lấy người nộp thuế làm trung tâm phục vụ; tăng cường kỷ luật, kỷ cương hành chính công vụ, bảo đảm công chức thuế chấp hành nghiêm quy trình nghiệp vụ, chuẩn mực ứng xử, phòng ngừa, ngăn chặn các hành vi tiêu cực, nhũng nhiễu, gây phiền hà cho người nộp thuế.
II. PHẠM VI TRIỂN KHAI
1. Chương trình hành động được triển khai thống nhất trên phạm vi toàn ngành Thuế kể từ ngày 01/01/2026.
2. Cơ quan thuế các cấp có trách nhiệm tổ chức triển khai, thực hiện Chương trình hành động theo đúng nhiệm vụ, mục tiêu và yêu cầu đề ra; bảo đảm sự phối hợp đồng bộ, thống nhất trong toàn ngành Thuế. Việc triển khai Chương trình hành động gắn với công tác quản lý thuế thường xuyên, bảo đảm không làm phát sinh thủ tục hành chính mới, không gây phiền hà cho hộ kinh doanh, cá nhân kinh doanh và phù hợp với điều kiện thực tiễn tại từng địa bàn.
*Trên đây là thông tin về "Quyết định 3789/QĐ-CT Chương trình đồng hành cùng HKD, CNKD trong tuân thủ pháp luật thuế ra sao?"

Quyết định 3789/QĐ-CT Chương trình đồng hành cùng HKD, CNKD trong tuân thủ pháp luật thuế ra sao? (Hình từ Internet)
Khuyến khích hộ kinh doanh, cá nhân kinh doanh tham gia chuyển đổi số, sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền
Khuyến khích hộ kinh doanh, cá nhân kinh doanh tham gia chuyển đổi số, sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền được nêu tại Mục 3 Chương trình ban hành kèm theo Quyết định 3789/QĐ-CT năm 2025, cụ thể như sau:
(1) Mục tiêu cụ thể
Tỷ lệ khai thuế, nộp thuế, hoàn thuế, miễn, giảm thuế bằng phương thức điện tử của hộ kinh doanh, cá nhân kinh doanh đạt tối thiểu 90%.
Tỷ lệ hộ kinh doanh, cá nhân kinh doanh thuộc diện quản lý thuế, bao gồm hộ kinh doanh ở tất cả các ngưỡng doanh thu (không phân biệt có phát sinh nghĩa vụ thuế hay không trong kỳ), cài đặt và sử dụng ứng dụng eTax Mobile để tra cứu thông tin, kê khai và nộp thuế đạt tối thiểu 90%.
- Tỷ lệ hộ kinh doanh, cá nhân kinh doanh thuộc diện bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo quy định của pháp luật, thực hiện đăng ký và sử dụng hóa đơn điện tử đạt 100%.
- Tỷ lệ hồ sơ hoàn thuế, miễn, giảm thuế của hộ kinh doanh, cá nhân kinh doanh được cơ quan thuế xử lý bằng phương thức điện tử đạt tối thiểu 90%.
- Cung cấp thông tin về quản lý nghĩa vụ thuế cho hộ kinh doanh, cá nhân kinh doanh bằng phương thức điện tử đạt tỷ lệ tối thiểu 90%.
- Xây dựng hệ thống công nghệ thông tin tích hợp, tập trung và đáp ứng 100% nhu cầu về thu thập, xử lý, lưu trữ, khai thác dữ liệu cho công tác quản lý thuế và chỉ đạo điều hành của cơ quan thuế; 100% thông tin về khai thuế, nộp thuế điện tử được xử lý trong vòng 24 giờ; 100% số tiền nộp thuế điện tử được hạch toán theo thời gian thực nộp.
(2) Nhiệm vụ triển khai
- Tổ chức cung cấp ổn định, miễn phí các dịch vụ khai thuế, nộp thuế điện tử đối với hộ kinh doanh trên Cổng thông tin điện tử của Cục Thuế và ứng dụng EtaxMobile; bảo đảm hộ kinh doanh, cá nhân kinh doanh có thể thực hiện đầy đủ các nghĩa vụ kê khai, nộp thuế cơ bản mà không phát sinh chi phí phần mềm bắt buộc từ phía cơ quan thuế.
- Triển khai hỗ trợ có mục tiêu đối với hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền, tập trung vào các hộ kinh doanh thuộc diện bắt buộc hoặc khuyến khích áp dụng theo quy định; hỗ trợ một phần chi phí ban đầu (thiết bị, phần mềm, kết nối) thông qua các chương trình hỗ trợ cụ thể, minh bạch, công khai trên Cổng thông tin điện tử của cơ quan thuế. (Triển khai đồng thời với nhiệm vụ tại mục 1.2 nêu trên)
- Gắn việc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền với các lợi ích thiết thực cho hộ kinh doanh, cá nhân kinh doanh, như được xác định là tiêu chí tuân thủ tốt, ưu tiên hỗ trợ khi phát sinh sai sót kỹ thuật, rút ngắn thời gian xử lý thủ tục hành chính thuế, qua đó tạo động lực tự nguyện tham gia chuyển đổi số.
- Đổi mới nội dung và hình thức của Chương trình hóa đơn may mắn, theo hướng tăng tính hấp dẫn, đa dạng hình thức khuyến khích (tăng số lượng giải, mở rộng đối tượng, gắn với ngành nghề, địa bàn), bảo đảm chương trình thực sự tạo động lực để hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử trong hoạt động kinh doanh.
- Theo dõi, đánh giá định kỳ hiệu quả triển khai trên cơ sở số lượng hộ kinh doanh, cá nhân kinh doanh tham gia, tần suất sử dụng hóa đơn điện tử, mức độ ổn định của hệ thống và phản hồi của hộ kinh doanh, cá nhân kinh doanh; kịp thời điều chỉnh giải pháp, cách thức triển khai cho phù hợp với thực tiễn.
07 bước hộ kinh doanh cần chuẩn bị khi chuyển đổi thuế khoán sang kê khai năm 2026 chi tiết ra sao?
Ngày 04/11/2025, Bộ Tài chính ban hành Công văn 17142/BTC-CT năm 2025 TẢI VỀ gửi các đồng chí Bí thư và Chủ tịch UBND các tỉnh, thành phố đề nghị phối hợp chỉ đạo công tác quản lý thuế đối với hộ, cá nhân kinh doanh khi xóa bỏ thuế khoán từ 01/01/2026.
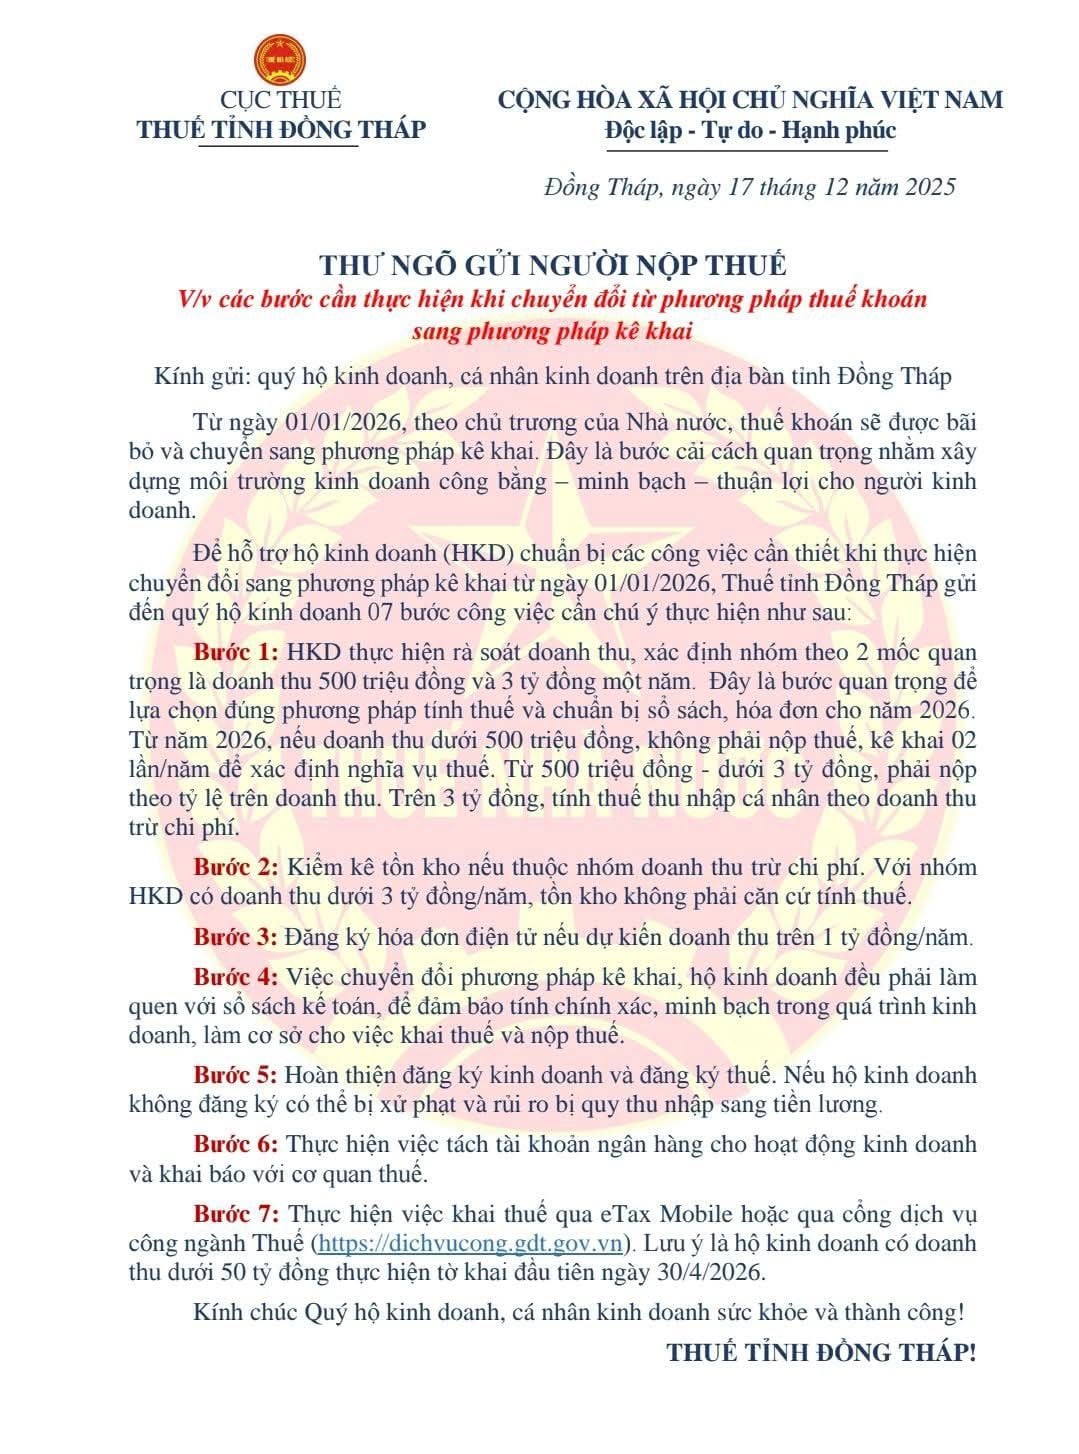
Ngày 17/12/2025, Cục thuế tỉnh Đồng Tháp đã có thư ngỏ gửi người nộp thuế 07 bước hộ kinh doanh cần chuẩn bị khi chuyển đổi thuế khoán sang kê khai năm 2026, cụ thể:
Để hỗ trợ hộ kinh doanh (HKD) chuẩn bị các công việc cần thiết khi thực hiện chuyển đổi sang phương pháp kê khai từ ngày 01/01/2026, Thuế tỉnh Đồng Tháp gửi đến quý hộ kinh doanh 07 bước công việc cần chú ý thực hiện như sau:
Bước 1: HKD thực hiện rà soát doanh thu, xác định nhóm theo 2 mốc quan trọng là doanh thu 500 triệu đồng và 3 tỷ đồng một năm. Đây là bước quan trọng để lựa chọn đúng phương pháp tính thuế và chuẩn bị sổ sách, hóa đơn cho năm 2026.
Từ năm 2026, nếu doanh thu dưới 500 triệu đồng, không phải nộp thuế, kê khai 02 lần/năm để xác định nghĩa vụ thuế. Từ 500 triệu đồng - dưới 3 tỷ đồng, phải nộp theo tỷ lệ trên doanh thu. Trên 3 tỷ đồng, tính thuế thu nhập cá nhân theo doanh thu trừ chi phí.
Bước 2: Kiểm kê tồn kho nếu thuộc nhóm doanh thu trừ chi phí. Với nhóm HKD có doanh thu dưới 3 tỷ đồng/năm, tồn kho không phải căn cứ tính thuế.
Bước 3: Đăng ký hóa đơn điện tử nếu dự kiến doanh thu trên 1 tỷ đồng/năm.
Bước 4: Việc chuyển đổi phương pháp kê khai, hộ kinh doanh đều phải làm quen với sổ sách kế toán, để đảm bảo tính chính xác, minh bạch trong quá trình kinh doanh, làm cơ sở cho việc khai thuế và nộp thuế.
Bước 5: Hoàn thiện đăng ký kinh doanh và đăng ký thuế. Nếu hộ kinh doanh không đăng ký có thể bị xử phạt và rủi ro bị quy thu nhập sang tiền lương.
Bước 6: Thực hiện việc tách tài khoản ngân hàng cho hoạt động kinh doanh và khai báo với cơ quan thuế.
Bước 7: Thực hiện việc khai thuế qua eTax Mobile hoặc qua cổng dịch vụ công ngành Thuế (https://dichvucong.gdt.gov.vn).
Lưu ý là hộ kinh doanh có doanh thu dưới 50 tỷ đồng thực hiện tờ khai đầu tiên ngày 30/4/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];