Mô hình và lợi ích xóa bỏ thuế khoán đối với hộ kinh doanh có doanh thu trên 200 triệu đến 3 tỷ đồng ra sao?
Về vấn đề này, Luật sư Nguyễn Thụy Hân, Phụ trách mạng Cộng Đồng Ngành Luật của LawSoft giải đáp như sau:
Thuế TP Hà Nội vừa qua đã công bố Tài liệu hỗ trợ hộ kinh doanh chuyển đổi mô hình từ thuế khoán sang kê khai và phát triển lên doanh nghiệp.
Tải về Bộ tài liệu hỗ trợ kinh doanh chuyển đổi mô hình từ thuế khoán sang kê khai và phát triển lên doanh nghiệp
Theo đó, thông tin về "Mô hình và lợi ích xóa bỏ thuế khoán đối với hộ kinh doanh có doanh thu trên 200 triệu đến 3 tỷ đồng" được nêu như sau:
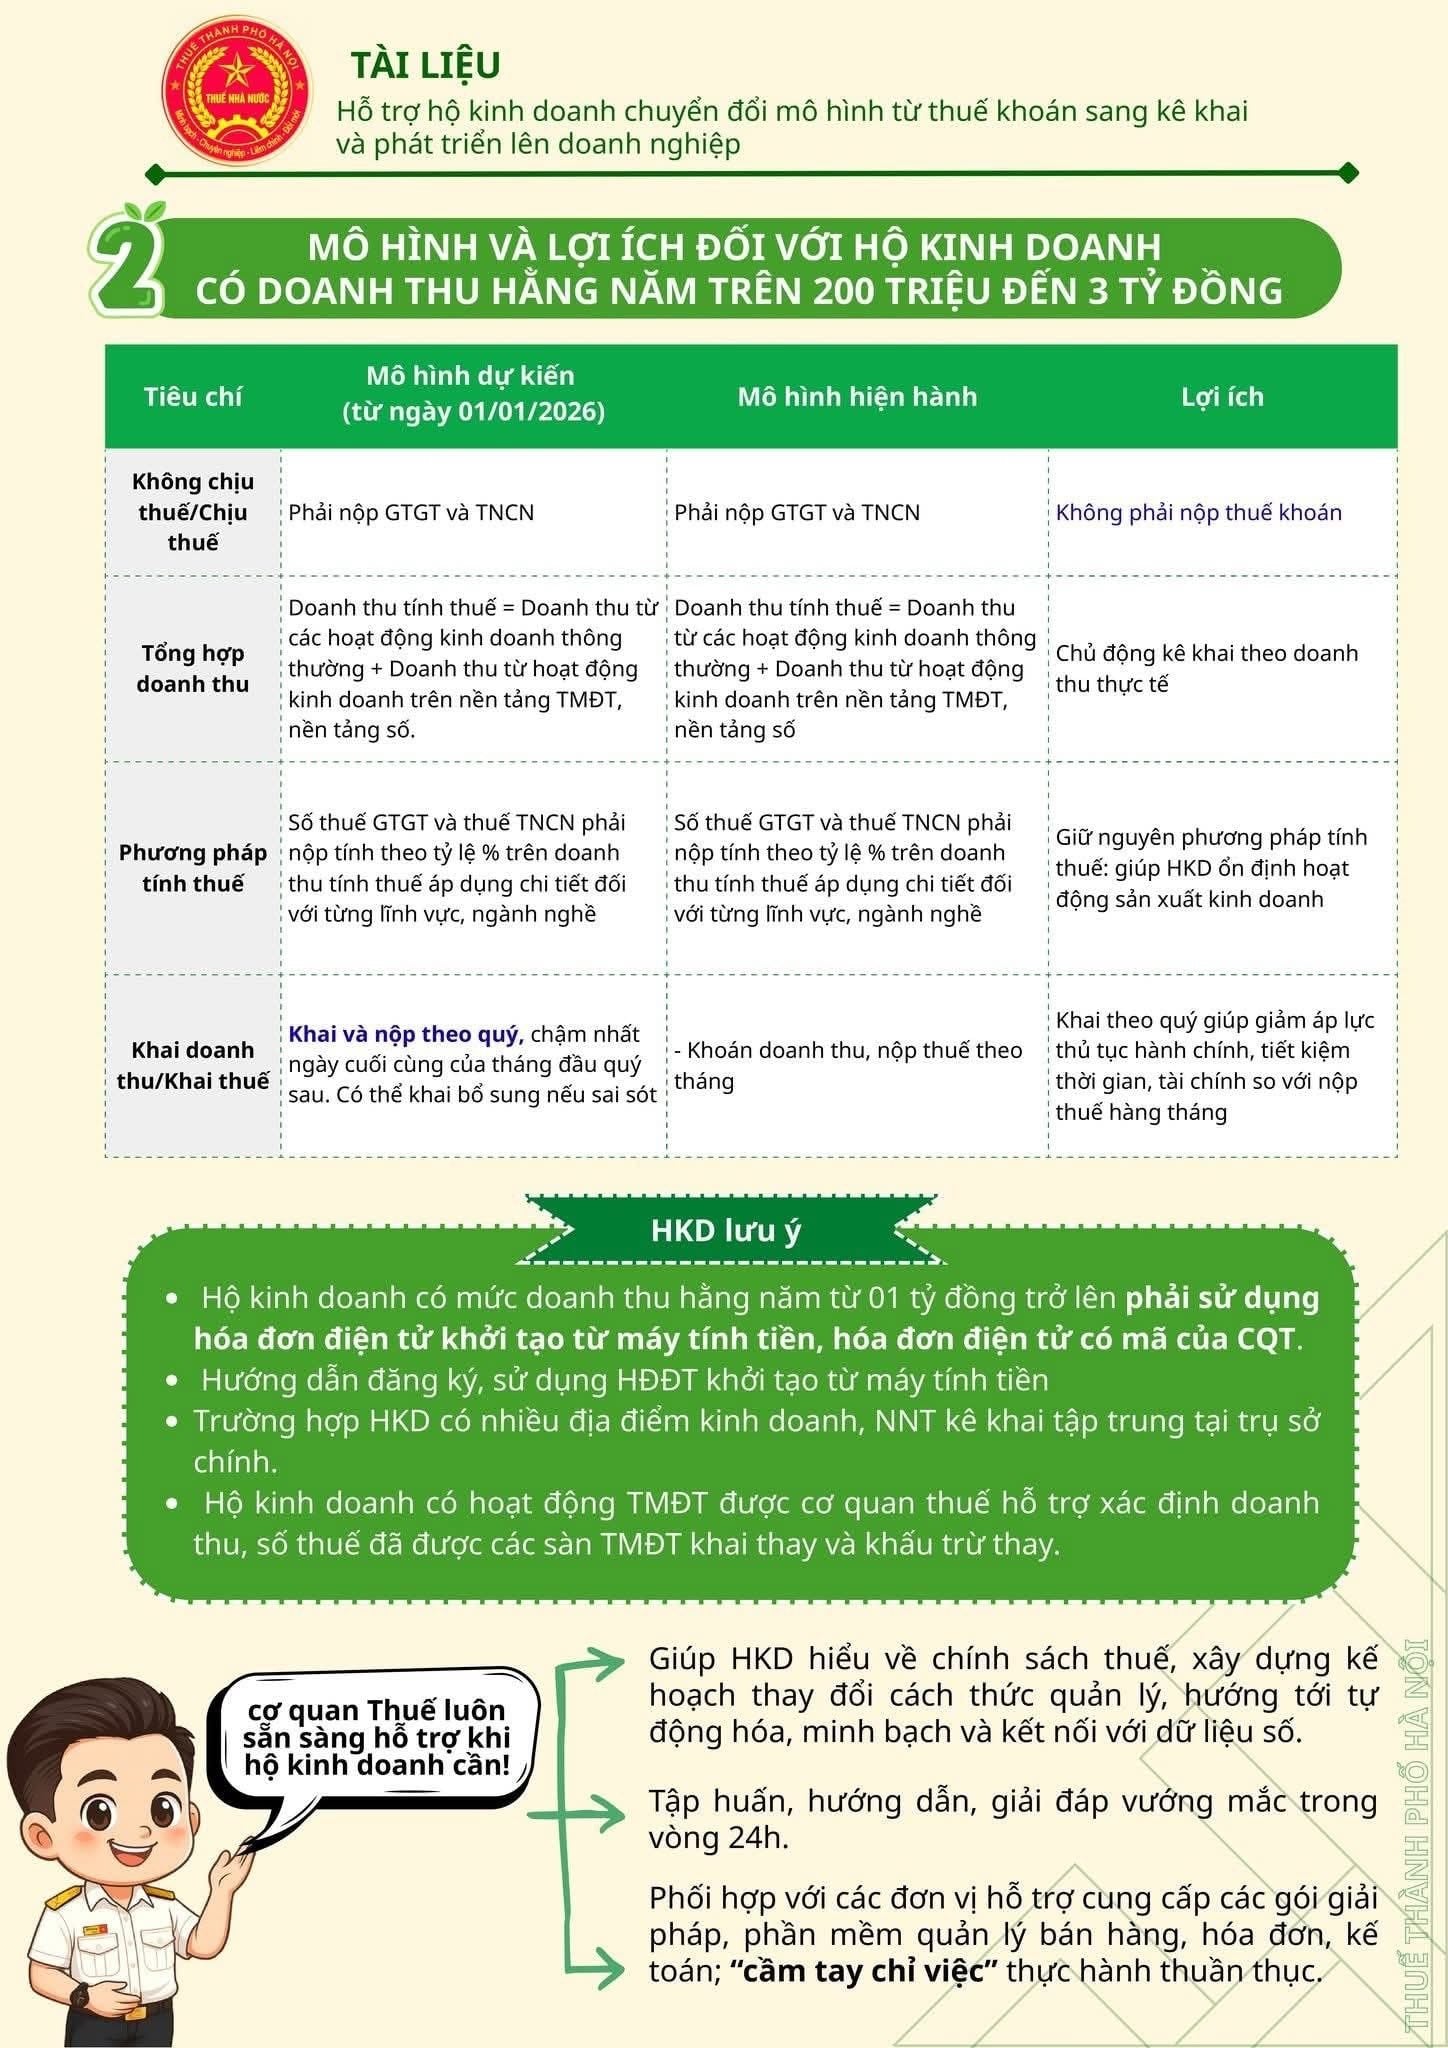
*Trên đây là thông tin về "Mô hình và lợi ích xóa bỏ thuế khoán đối với hộ kinh doanh có doanh thu trên 200 triệu đến 3 tỷ đồng"

Mô hình và lợi ích xóa bỏ thuế khoán đối với hộ kinh doanh có doanh thu trên 200 triệu đến 3 tỷ đồng ra sao? (Hình từ Internet)
Sổ tay thuế điện tử và cẩm nang giải đáp
Ngày 31/10/2025, Thuế Hà Tĩnh đã có Công văn 130/TCS5-NVDTHCTH năm 2025 tuyên truyền xóa bỏ thuế khoán đối với hộ kinh doanh, cá nhân kinh doanh từ ngày 01/01/2026.
TẢI VỀ Công văn 130/TCS5-NVDTHCTH năm 2025
Cục Thuế - Bộ Tài chính đã xây dựng "Sổ tay điện tử" và "Cẩm nang giải đáp" được nêu tại Công văn 130/TCS5-NVDTHCTH năm 2025 nhằm hỗ trợ người nộp thuế tiếp cận thông tin nhanh chóng, chính xác và thuận tiện, cụ thể:
(1) Sổ tay thuế điện tử dành cho hộ kinh doanh, cá nhân kinh doanh.
Được tích hợp trí tuệ nhân tạo (AI) nhằm hỗ trợ người nộp thuế hỏi đáp, tra cứu và áp dụng chính sách thuế, áp dụng thủ tục hành chính nhanh chóng, thuận tiện và chính xác (Có tích hợp chatbox AI để hỗ trợ trả lời các tình huống về thuế).
Đường link: https://hotronnt.gdt.gov.vn/so-tay-thue-dien-tu/
(2) Cẩm nang giải đáp.
Đường link: https://www.gdt.gov.vn/wps/portal/Home/hdkt
Việc chủ động hoàn thành sớm thủ tục giúp hộ, cá nhân kinh doanh thuận lợi trong việc thực hiện nghĩa vụ thuế, có thêm thời gian làm quen với hình thức mới, tránh bị xử phạt do chậm chuyển đổi. Trong quá trình thực hiện, nếu có vướng mắc, người nộp thuế liên hệ Thuế cơ sở 5 tỉnh Hà Tĩnh để được giải đáp.
Từ 1/1/2026 bỏ thuế khoán đối với hộ kinh doanh đúng không?
Theo tiểu mục 7 Mục II Nghị quyết 68-NQ/TW năm 2025 quy định về nhiệm vụ và giải pháp như sau như sau:
Hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh
- Rà soát, hoàn thiện khung khổ pháp lý về kinh doanh cá thể; thu hẹp tối đa sự chênh lệch, tạo mọi điều kiện thuận lợi về tổ chức quản trị và chế độ tài chính, kế toán để khuyến khích hộ kinh doanh chuyển đổi thành doanh nghiệp. Đẩy mạnh số hoá, minh bạch hoá, đơn giản hoá, dễ tuân thủ, dễ thực hiện đối với chế độ kế toán, thuế, bảo hiểm... để khuyến khích chuyển đổi hộ kinh doanh sang hoạt động theo mô hình doanh nghiệp. Xoá bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.
- Cung cấp miễn phí các nền tảng số, phần mềm kế toán dùng chung, dịch vụ tư vấn pháp lý, đào tạo về quản trị doanh nghiệp, kế toán, thuế, nhân sự, pháp luật cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh.
- Thực hiện hiệu quả Chiến lược tài chính toàn diện quốc gia, thúc đẩy khả năng tiếp cận và sử dụng các sản phẩm tài chính cho các doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh, ưu tiên chủ doanh nghiệp, hộ kinh doanh là thanh niên, phụ nữ, nhóm yếu thế, đồng bào dân tộc thiểu số, miền núi, biên giới, hải đảo và các mô hình kinh doanh bao trùm, tạo tác động xã hội.
Bên cạnh đó, tại khoản 6 Điều 10 Nghị quyết 198/2025/QH15 quy định như sau:
Hỗ trợ thuế, phí, lệ phí
1. Miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo. Việc xác định thời gian miễn, giảm thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
2. Miễn thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo.
3. Miễn thuế thu nhập cá nhân trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học nhận được từ doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu phát triển, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.
4. Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
5. Chi phí đào tạo và đào tạo lại nhân lực của doanh nghiệp lớn cho doanh nghiệp nhỏ và vừa tham gia chuỗi được tính vào chi phí được trừ để xác định thu nhập chịu thuế khi tính thuế thu nhập doanh nghiệp.
6. Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
7. Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
8. Miễn thu phí, lệ phí cho tổ chức, cá nhân, doanh nghiệp đối với các loại giấy tờ nếu phải cấp lại, cấp đổi khi thực hiện sắp xếp, tổ chức lại bộ máy nhà nước theo quy định của pháp luật.
Theo đó, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
Như vậy, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];