Mẫu sổ doanh thu bán hàng hóa dịch vụ S1-DNSN mới nhất áp dụng cho doanh nghiệp siêu nhỏ
Ngày 25/5/2026, Bộ Tài chính đã có Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ. Thông tư 58 2026 TT BTC
Tải về Thông tư 58/2026/TT-BTC Thông tư 58 2026 TT BTC
Mẫu sổ doanh thu bán hàng hóa dịch vụ áp dụng cho Doanh nghiệp siêu nhỏ nộp thuế GTGT và thuế TNDN theo tỷ lệ phần trăm (%) trên doanh thu là Mẫu S1-DNSN kèm theo Thông tư 58/2026/TT-BTC.
Tải về Mẫu S1-DNSN kèm theo Thông tư 58/2026/TT-BTC Mẫu S1 DNSN
Mẫu S1 DNSN
|
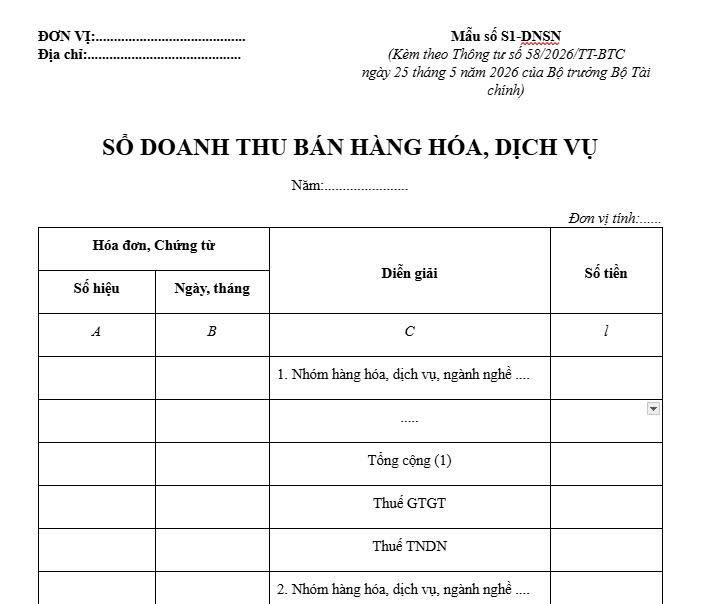
Nội dung: Sổ này được mở để ghi doanh thu bán hàng hóa, cung cấp dịch vụ trong kỳ theo từng nhóm hàng hóa, dịch vụ, ngành nghề có cùng tỷ lệ % tính thuế GTGT hoặc cùng tỷ lệ % tính thuế TNDN. Trường hợp doanh nghiệp siêu nhỏ có nhiều nhóm hàng hóa, dịch vụ, ngành nghề khác nhau thì sổ này có thể mở cho từng nhóm hàng hóa, dịch vụ, ngành nghề có cùng tỷ lệ % tính thuế GTGT hoặc cùng tỷ lệ % tính thuế TNDN.
Phương pháp ghi sổ
- Cột A, B: Ghi số hiệu, ngày, tháng của hóa đơn, chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh doanh thu bán hàng hóa, dịch vụ. Tùy theo yêu cầu quản lý, doanh nghiệp siêu nhỏ có thể ghi doanh thu theo từng hóa đơn, chứng từ hoặc theo số tổng cộng kèm theo bảng dữ liệu chi tiết về hóa đơn, chứng từ theo quy định của pháp luật.
- Cột 1: Ghi số tiền bán hàng hóa, dịch vụ theo từng nhóm hàng hóa, dịch vụ, ngành nghề để làm căn cứ xác định doanh thu bán hàng hóa, cung cấp dịch vụ có cùng tỷ lệ % tính thuế GTGT hoặc cùng tỷ lệ % tính thuế TNDN. Trên cơ sở doanh thu bán hàng hóa, dịch vụ trong kỳ, doanh nghiệp siêu nhỏ xác định số thuế GTGT, thuế TNDN phải nộp theo quy định của pháp luật thuế. Dòng cuối cùng ghi tổng số thuế GTGT, thuế TNDN phải nộp trong kỳ. Thông tư 58 2026 TT BTC
Mẫu sổ doanh thu bán hàng hóa dịch vụ S1-DNSN kèm theo Thông tư 58/2026/TT-BТС mới nhất ra sao? Tải về Mẫu S1-DNSN file Word? (Hình từ Internet)
Tổ chức công tác kế toán tại doanh nghiệp siêu nhỏ từ ngày 01/7/2026
Tổ chức công tác kế toán tại doanh nghiệp siêu nhỏ từ ngày 01/7/2026 quy định tại Điều 3 Thông tư 58/2026/TT-BTC như sau:
- Doanh nghiệp siêu nhỏ được bố trí người làm kế toán là cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc hoặc tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc hoặc phó tổng giám đốc phụ trách công tác tài chính - kế toán;
Người đang làm quản lý, điều hành, thủ kho, thủ quỹ, người được giao nhiệm vụ thường xuyên mua, bán tài sản trong doanh nghiệp siêu nhỏ hoặc thuê dịch vụ làm kế toán cho doanh nghiệp siêu nhỏ theo quy định của pháp luật phù hợp với nhu cầu của doanh nghiệp.
- Doanh nghiệp siêu nhỏ không bắt buộc phải bố trí kế toán trưởng, trường hợp doanh nghiệp siêu nhỏ bố trí phụ trách kế toán thay cho kế toán trưởng thì phụ trách kế toán được ký thay kế toán trưởng tại các chứng từ kế toán, sổ kế toán, báo cáo tài chính của đơn vị.
Doanh nghiệp siêu nhỏ được xác định dựa trên tiêu chí nào?
Theo khoản 1 Điều 5 Nghị định 80/2021/NĐ-CP quy định doanh nghiệp siêu nhỏ được xác định dựa trên tiêu chí sau:
- Doanh nghiệp siêu nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
- Doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 10 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
*Trên đây là "Mẫu sổ doanh thu bán hàng hóa dịch vụ S1-DNSN kèm theo Thông tư 58/2026/TT-BТС mới nhất, Tải về Mẫu S1 DNSN file Word"
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];