Mẫu quy chế lương thưởng của công ty Cổ phần, TNHH năm 2026 ra sao? Tải Mẫu quy chế lương thưởng mới nhất ở đâu?
Hiện tại, Luật Doanh nghiệp 2020 và các văn bản hướng dẫn liên quan không quy định cụ thể về Mẫu Quy chế lương thưởng của Công ty Cổ phần, TNHH năm 2026. Do đó, quý công ty/doanh nghiệp có thể tham khảo mẫu dưới dây:
Tham khảo mẫu viết sẵn Mẫu quy chế lương thưởng của công ty Cổ phần, TNHH năm 2026 TẠI ĐÂY
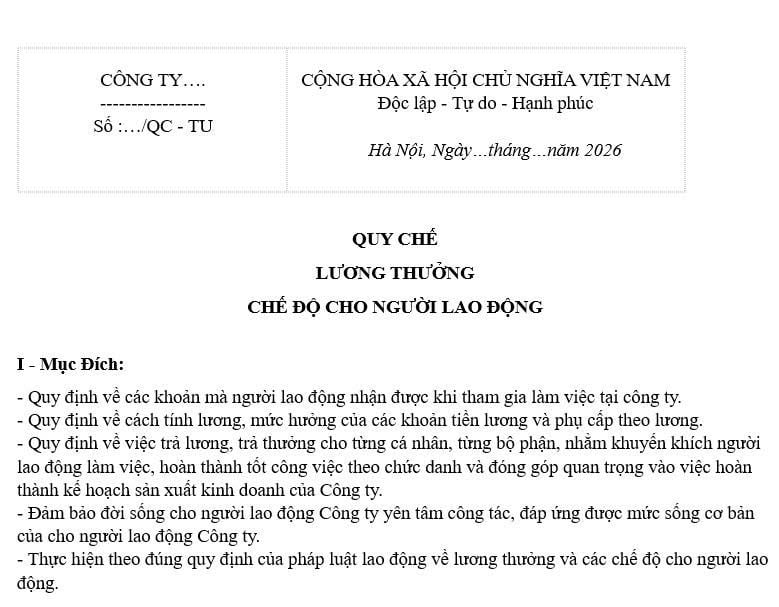
*Trên đây là "Mẫu quy chế lương thưởng của công ty Cổ phần, TNHH năm 2026 (tham khảo), Tải Mẫu quy chế lương thưởng mới nhất"

Mẫu quy chế lương thưởng của công ty Cổ phần, TNHH năm 2026 ra sao? Tải Mẫu quy chế lương thưởng mới nhất ở đâu? (Hình từ Internet)
Có bắt buộc phải thưởng tết không?
Căn cứ tại Điều 104 Bộ luật Lao động 2019 quy định thưởng tết công nhân (Thưởng tết) như sau:
Thưởng
1. Thưởng là số tiền hoặc tài sản hoặc bằng các hình thức khác mà người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất, kinh doanh, mức độ hoàn thành công việc của người lao động.
2. Quy chế thưởng do người sử dụng lao động quyết định và công bố công khai tại nơi làm việc sau khi tham khảo ý kiến của tổ chức đại diện người lao động tại cơ sở đối với nơi có tổ chức đại diện người lao động tại cơ sở.
Có thể hiểu, thưởng tết là số tiền hoặc tài sản hoặc bằng các hình thức khác mà người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất, kinh doanh, mức độ hoàn thành công việc của người lao động.
Tuy nhiên, doanh nghiệp không bắt buộc phải thưởng tết (người lao động). Phụ thuộc vào tình hình kinh doanh của doanh nghiệp cùng với năng suất làm việc của người lao động mà doanh nghiệp quyết định có thưởng Tết hay không.
Đồng thời, doanh nghiệp cũng không bắt buộc phải thưởng Tết bằng tiền cho người lao động. Thay vào đó, doanh nghiệp có thể thưởng Tết cho người lao động bằng các hình thức khác hoặc là bằng tài sản.
Thuế suất tính thuế thu nhập doanh nghiệp 2026 mới nhất như thế nào?
Ngày 15 tháng 12 năm 2025, Chính Phủ đã ban hành Nghị định 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
Thuế suất tính thuế thu nhập doanh nghiệp 2026 quy định tại Điều 11 Nghị định 320/2025/NĐ-CP như sau:
(1) Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 5 Điều 11 Nghị định 320/2025/NĐ-CP và đối tượng được ưu đãi về thuế suất quy định tại Điều 19 Nghị định 320/2025/NĐ-CP.
(2) Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
(3) Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Trong đó:
Tổng doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng áp dụng thuế suất 15% và 17% quy định tại mục (2), (3) trên là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.
+ Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng.
Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng;
+ Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 03 tỷ đồng hoặc không quá 50 tỷ đồng thì doanh nghiệp xác định tạm nộp hàng quý tương ứng theo mức thuế suất 15% hoặc 17%.
Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế như dự kiến quy định tại điểm này thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định.
Trường hợp tổng doanh thu thực tế không đáp ứng điều kiện để hưởng mức thuế suất tương ứng như dự kiến quy định tại điểm này dẫn đến nộp thiếu so với số thuế phải tạm nộp theo quy định thì doanh nghiệp nộp bổ sung số tiền thuế còn thiếu và tiền chậm nộp theo quy định của pháp luật về quản lý thuế;
+ Thuế suất 15% và 17% quy định tại Điều 11 Nghị định 320/2025/NĐ-CP không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện áp dụng thuế suất quy định tại Phần (2), (3) trên.
(4) Thuế suất thuế thu nhập doanh nghiệp đối với một số trường hợp khác được quy định như sau:
+ Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí từ 25% đến 50%. Căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí;
+ Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: Bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) là 50%. Trường hợp các mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, thuế suất là 40%.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];