Mẫu đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại 2025 có dạng ra sao? Tải về mẫu?
Mẫu đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại được quy định tại Phụ lục II ban hành kèm theo Thông tư 26/2025/TT-BCT, mẫu có dạng như sau:
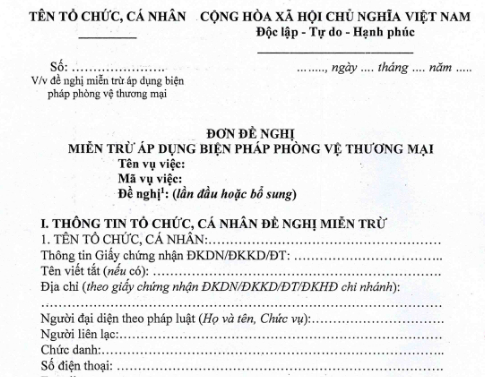
>>> Tải về Mẫu đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại 2025
Mẫu đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại 2025 có dạng ra sao? Tải về mẫu? (Hình từ Internet)
Trình tự và cách thức thực hiện miễn trừ áp dụng biện pháp phòng vệ thương mại?
Căn cứ theo tiết a và tiết b tiểu mục 1 Mục I Phần II Quyết định 1564/QĐ-BCT năm 2025 quy định về trình tự và các thức thực hiện miễn trừ áp dụng biện pháp phòng vệ thương mại cụ thể như sau:
(1) Trình tự thực hiện:
- Trong thời hạn 30 ngày kể từ ngày Cơ quan điều tra thông báo việc tiếp nhận hồ sơ đề nghị miễn trừ, tổ chức, cá nhân đề nghị miễn trừ phải gửi Hồ sơ đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại (sau đây gọi là hồ sơ đề nghị miễn trừ) tới Cơ quan điều tra.
- Trong thời hạn 07 ngày làm việc kể từ ngày nhận được hồ sơ đề nghị miễn trừ, Cơ quan điều tra thông báo cho cá nhân, tổ chức về tính đầy đủ và hợp lệ của hồ sơ.
- Trong trường hợp hồ sơ chưa đầy đủ và hợp lệ, Cơ quan điều tra thông báo cho tổ chức, cá nhân để bổ sung.
- Trong thời hạn 20 ngày kể từ ngày Cơ quan điều tra có thông báo yêu cầu bổ sung, cá nhân, tổ chức đề nghị miễn trừ có trách nhiệm cung cấp đầy đủ và chính xác những nội dung được yêu cầu bổ sung.
- Sau thời hạn nêu trên nếu không nhận được thông tin bổ sung thì Cơ quan điều tra thông báo tới cá nhân, tổ chức nộp hồ sơ đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại, hồ sơ đề nghị miễn trừ bổ sung về việc không tiếp tục xử lý hồ sơ.
- Trong thời hạn 35 ngày kể từ ngày Cơ quan điều tra thông báo hồ sơ là đầy đủ và hợp lệ, Bộ trưởng Bộ Công Thương xem xét, quyết định miễn trừ áp dụng biện pháp phòng vệ thương mại (sau đây gọi tắt là quyết định miễn trừ), trường hợp không miễn trừ áp dụng biện pháp phòng vệ thương mại thì nêu rõ lý do.
- Cơ quan điều tra gửi quyết định miễn trừ cho tổ chức, cá nhân nộp hồ sơ đề nghị và công bố công khai quyết định miễn trừ trên cổng thông tin điện tử của Bộ Công Thương và trang thông tin điện tử của Cơ quan điều tra.
(2) Cách thức thực hiện:
- Trực tiếp nộp tại Cục Phòng vệ thương mại, Bộ Công Thương: Số 54 Hai Bà Trưng, Quận Hoàn Kiếm, Thành phố Hà Nội;
- Thông qua hệ thống bưu điện;
- Thực hiện trực tuyến tại Cổng dịch vụ công trực tuyến.
Áp dụng biện pháp phòng vệ thương mại theo nguyên tắc nào?
Căn cứ theo Điều 68 Luật Quản lý ngoại thương 2017 quy định nguyên tắc áp dụng các biện pháp phòng vệ thương mại như sau:
(1) Áp dụng trong phạm vi, mức độ cần thiết, hợp lý, có thời hạn nhằm bảo vệ, ngăn ngừa hoặc hạn chế thiệt hại của ngành sản xuất trong nước.
(2) Chỉ được áp dụng sau khi đã tiến hành điều tra minh bạch, công bằng, phù hợp với quy định của pháp luật và phải dựa trên các kết luận điều tra.
(3) Công bố công khai các quyết định về việc điều tra, áp dụng các biện pháp phòng vệ thương mại.
(4) Không thu khoản chênh lệch về thuế nếu mức thuế phòng vệ thương mại chính thức cao hơn mức thuế phòng vệ thương mại tạm thời.
(5) Hoàn lại khoản chênh lệnh về thuế nếu mức thuế phòng vệ thương mại chính thức thấp hơn mức thuế phòng vệ thương mại tạm thời.
(6) Trường hợp Bộ trưởng Bộ Công Thương quyết định không áp dụng biện pháp phòng vệ thương mại chính thức thì thuế phòng vệ thương mại tạm thời đã thu hoặc các khoản bảo đảm thanh toán thuế phòng vệ thương mại tạm thời phải được hoàn lại.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];