Hướng dẫn xác thực sinh trắc học cho doanh nghiệp Vietinbank 2025? Hướng dẫn xác thực sinh trắc học VietinBank chi tiết?
Theo Thông tư 17/2024/TT-NHNN của Ngân hàng Nhà nước Việt Nam, các doanh nghiệp chưa hoàn tất việc xác thực sinh trắc học cho người đại diện hợp pháp sẽ bị tạm dừng toàn bộ giao dịch điện tử, bao gồm rút tiền và thanh toán qua tài khoản ngân hàng.
Theo đó, từ 1/7/2025 các tổ chức tín dụng có trách nhiệm xác thực sinh trắc học đối với người đại diện theo pháp luật của doanh nghiệp khi cung cấp, duy trì dịch vụ ngân hàng điện tử.
Hướng dẫn xác thực sinh trắc học cho doanh nghiệp Vietinbank 2025
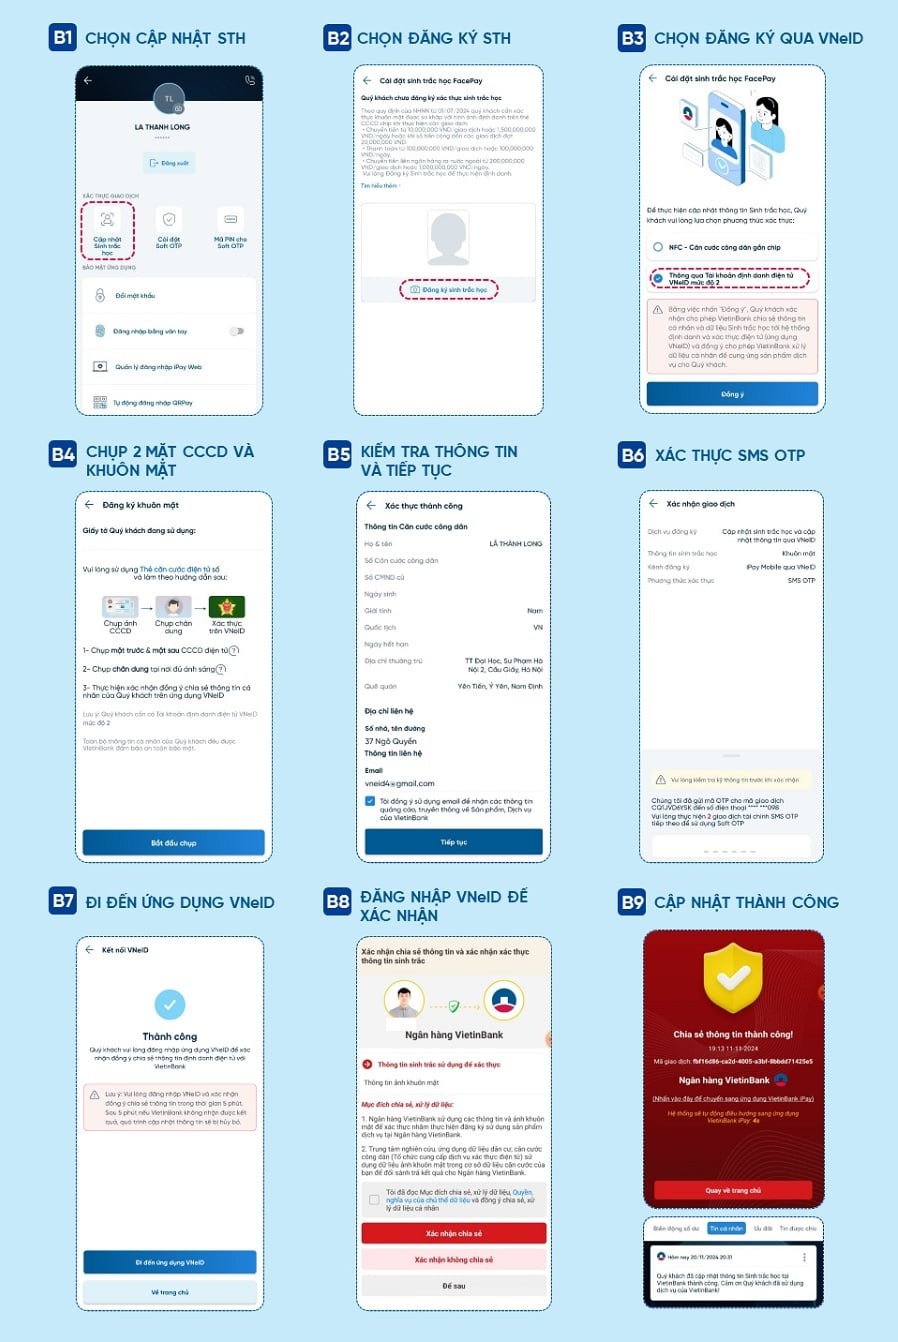
(1) Trên ứng dụng ngân hàng Vietinbank
Bước 1: Đăng nhập ứng dụng VietinBank iPay
Bước 2: Chọn Profile (Avatar)
Bước 3: Chọn “Cài đặt Facepay”
Bước 4: Chụp mặt trước, mặt sau CCCD gắn chip & chụp khuôn mặt
Bước 5: Thực hiện thu thập thông tin CCCD gắn chip bằng cách để CCCD sát dưới điện thoại, di chuyển từ trên xuống dưới để tìm vị trí đọc Chip. Khi điện thoại có dấu hiệu rung, giữ nguyên CCCD và điện thoại.
Bước 6: Hoàn tất đọc thông tin CCCD gắn Chip, chọn “Đăng ký sinh trắc học & cập nhật hồ sơ”.
(2) Cập nhật thông tin sinh trắc học bằng kết nối giữa ứng dụng VietinBank iPay Mobile và VNeID
(3) Xác thực trực tiếp tại ngân hàng
Nếu doanh nghiệp không thể xác thực trực tuyến, người đại diện pháp luật cần đến trực tiếp chi nhánh ngân hàng nơi mở tài khoản để được hỗ trợ.
Tại đây, nhân viên ngân hàng sẽ chụp ảnh, thu thập vân tay và đối chiếu dữ liệu từ CCCD hoặc hệ thống định danh điện tử quốc gia.
*Trên đây là thông tin về "Hướng dẫn xác thực sinh trắc học cho doanh nghiệp Vietinbank 2025? Hướng dẫn xác thực sinh trắc học VietinBank chi tiết?"
Hướng dẫn xác thực sinh trắc học cho doanh nghiệp Vietinbank 2025? Hướng dẫn xác thực sinh trắc học VietinBank chi tiết? (Hình từ Internet)
Ngân hàng có nghĩa vụ gì theo Thông tư 17/2024/TT-NHNN?
Ngân hàng có nghĩa vụ theo quy định tại khoản 2 Điều 21 Thông tư 17/2024/TT-NHNN, cụ thể như sau:
- Thực hiện lệnh thanh toán của chủ tài khoản thanh toán sau khi đã kiểm tra, kiểm soát tính hợp pháp, hợp lệ của lệnh thanh toán;
- Lưu giữ và cập nhật đầy đủ các mẫu chữ ký, mẫu dấu (nếu có) của khách hàng đã đăng ký để kiểm tra, đối chiếu trong quá trình sử dụng tài khoản thanh toán;
- Kịp thời ghi Có vào tài khoản thanh toán của khách hàng các lệnh thanh toán chuyển tiền đến, nộp tiền mặt vào tài khoản; hoàn trả các khoản tiền do sai sót đã ghi Nợ đối với tài khoản thanh toán của khách hàng; phối hợp hoàn trả các khoản tiền đã được xác định chuyển nhầm vào tài khoản thanh toán của khách hàng theo đề nghị của ngân hàng, chi nhánh ngân hàng nước ngoài phục vụ bên chuyển tiền do sai sót so với lệnh thanh toán của người chuyển tiền đã lập;
- Thông tin đầy đủ, kịp thời cho chủ tài khoản thanh toán thông tin về số dư, các giao dịch, chứng từ của các giao dịch phát sinh trên tài khoản thanh toán và việc phong tỏa tài khoản thanh toán bằng văn bản hoặc theo các hình thức đã quy định tại thỏa thuận mở, sử dụng tài khoản thanh toán và chịu trách nhiệm về tính chính xác đối với những thông tin mà mình cung cấp;
- Cập nhật thông tin khách hàng định kỳ hoặc khi khách hàng thông báo thay đổi thông tin trong hồ sơ mở tài khoản thanh toán và kịp thời cập nhật, xác minh thông tin nhận biết khách hàng khi xác định khách hàng có mức độ rủi ro cao theo tiêu chí do ngân hàng, chi nhánh ngân hàng nước ngoài ban hành. Bảo quản lưu trữ hồ sơ tài khoản thanh toán và các chứng từ giao dịch qua tài khoản theo đúng quy định của pháp luật;
- Bảo mật các thông tin, dữ liệu cá nhân của khách hàng hoặc dữ liệu cá nhân do khách hàng cung cấp, các thông tin liên quan đến tài khoản thanh toán và các giao dịch trên tài khoản thanh toán của khách hàng theo quy định của pháp luật;
- Chịu trách nhiệm về những thiệt hại phát sinh trong trường hợp:
+ Thiệt hại do sai sót hoặc do lỗi của ngân hàng, chi nhánh ngân hàng nước ngoài bao gồm việc không tuân thủ đúng quy định pháp luật về an toàn, bảo mật trong cung cấp dịch vụ;
+ Thiệt hại do ngân hàng, chi nhánh ngân hàng nước ngoài không thực hiện đúng yêu cầu của cơ quan có thẩm quyền về xử lý các trường hợp liên quan đến gian lận, lừa đảo, vi phạm pháp luật;
+ Thiệt hại do ngân hàng, chi nhánh ngân hàng nước ngoài không áp dụng biện pháp xử lý theo quy định nội bộ về quản lý rủi ro trong mở và sử dụng tài khoản thanh toán khi nhận được văn bản thông báo của cơ quan có thẩm quyền về việc khách hàng, tài khoản thanh toán của khách hàng liên quan đến gian lận, lừa đảo, vi phạm pháp luật;
- Tuân thủ quy định pháp luật về phòng chống rửa tiền và tài trợ khủng bố và không thực hiện những hành vi bị cấm về mở và sử dụng tài khoản thanh toán quy định tại Điều 8 Nghị định 52/2024/NĐ-CP;
- Hướng dẫn khách hàng sử dụng tài khoản thanh toán an toàn, thông báo, giải thích cho khách hàng về hành vi bị cấm trong mở, sử dụng tài khoản thanh toán và giải đáp, xử lý kịp thời thắc mắc, khiếu nại của khách hàng trong mở và sử dụng tài khoản thanh toán theo quy định tại Thông tư này và thỏa thuận giữa chủ tài khoản thanh toán với ngân hàng, chi nhánh ngân hàng nước ngoài;
- Ban hành quy định nội bộ về mở và sử dụng tài khoản thanh toán tại ngân hàng, chi nhánh ngân hàng nước ngoài; hướng dẫn, thông báo công khai để khách hàng biết và thực hiện. Quy định nội bộ phải bao gồm tối thiểu các nội dung sau:
- Quy định về hồ sơ, trình tự, thủ tục mở tài khoản thanh toán, trong đó bao gồm trường hợp mở tài khoản thanh toán bằng phương tiện điện tử và việc mở tài khoản thanh toán đối với các khách hàng là người khuyết tật, người không đủ năng lực hành vi dân sự, người bị mất hoặc hạn chế năng lực hành vi dân sự;
- Quy định về thỏa thuận mở và sử dụng tài khoản thanh toán;
+ Quy định về việc sử dụng tài khoản thanh toán;
+ Quy định về xử lý tra soát, khiếu nại, mẫu giấy đề nghị tra soát khiếu nại;
+ Quy định về quản lý rủi ro trong việc mở và sử dụng tài khoản thanh toán phù hợp với quy định tại khoản 1 Điều 19 Thông tư 17/2024/TT-NHNN.
Các hình thức của tài khoản thanh toán là gì?
Các hình thức của tài khoản thanh toán được quy định tại Điều 3 Thông tư 17/2024/TT-NHNN, cụ thể như sau:
- Các hình thức của tài khoản thanh toán bao gồm: tài khoản thanh toán của cá nhân, tài khoản thanh toán của tổ chức và tài khoản thanh toán chung.
- Tài khoản thanh toán của cá nhân là tài khoản thanh toán do khách hàng là cá nhân mở tại tổ chức cung ứng dịch vụ thanh toán.
- Tài khoản thanh toán của tổ chức là tài khoản thanh toán do khách hàng là tổ chức mở tại tổ chức cung ứng dịch vụ thanh toán. Chủ tài khoản thanh toán của tổ chức là tổ chức mở tài khoản thanh toán.
- Tài khoản thanh toán chung là tài khoản thanh toán có ít nhất hai chủ thể trở lên cùng đứng tên mở tài khoản. Chủ tài khoản thanh toán chung là tổ chức, cá nhân.
- Hướng dẫn xác thực sinh trắc học cho doanh nghiệp Vietinbank
- Hướng dẫn xác thực sinh trắc học cho doanh nghiệp Vietinbank 2025
- Hướng dẫn xác thực sinh trắc học cho doanh nghiệp
- Xác thực sinh trắc học cho doanh nghiệp Vietinbank 2025
- Xác thực sinh trắc học cho doanh nghiệp Vietinbank
- Hướng dẫn xác thực sinh trắc học VietinBank
- Xác thực sinh trắc học cho doanh nghiệp
- Xác thực sinh trắc học
- Doanh nghiệp
- Nghĩa vụ

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];