- Dự thảo Thông tư hướng dẫn Luật Quản lý thuế mới nhất 2026? Tải về dự thảo hướng dẫn Luật Quản lý thuế ngày 28/5?
- Thẩm quyền quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 ra sao?
- Hướng dẫn sử dụng hóa đơn điện tử đối với HKD có nhiều địa điểm kinh doanh 2026 theo Nghị định 141?
Dự thảo Thông tư hướng dẫn Luật Quản lý thuế mới nhất 2026? Tải về dự thảo hướng dẫn Luật Quản lý thuế ngày 28/5?
Bộ Tài chính đang lấy ý kiến xây dựng dự thảo Thông tư quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định số..../2026/NĐ-CP ngày tháng năm 2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
>>> TẢI VỀ Dự thảo Thông tư hướng dẫn Luật Quản lý thuế
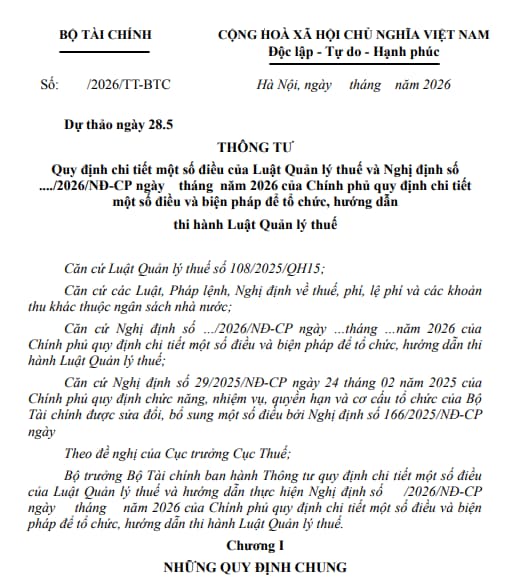
Theo đó, tại khoản 3 Điều 1 dự thảo Thông tư hướng dẫn Luật Quản lý thuế quy định chi tiết các nội dung dự kiến như sau:
(1) Giao dịch điện tử trong quản lý thuế;
(2) Khai thuế, tính thuế và các khoản thu khác;
(3) Nộp thuế, gia hạn nộp thuế và các khoản thu khác thuộc ngân sách nhà nước; xử lý tiền thuế, tiền chậm nộp, tiền phạt;
(4) Thủ tục hoàn thuế;
(5) Miễn thuế, giảm thuế; nộp dần tiền thuế; khoanh tiền thuế nợ; xóa tiền thuế nợ;
(6) Quy trình kiểm tra, giám sát việc thực hiện pháp luật về thuế, phí và lệ phí; kiểm tra thuế;
(7) Quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử;
(8) Kết nối, trao đổi thông tin, dữ liệu giữa cơ quan thuế với các cơ quan quản lý nhà nước có thẩm quyền, tổ chức, cá nhân trong tiếp nhận và giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử.
*Lưu ý: Trường hợp được thông qua dự thảo Thông tư sẽ có hiệu lực từ 01/7/2026.
Xem thêm:
>>> Đã có: Quyết định 1184/QĐ-BTC về thủ tục khai thuế TNDN, thuế TNCN từ chuyển nhượng tài sản mã hóa
Dự thảo Thông tư hướng dẫn Luật Quản lý thuế mới nhất 2026? Tải về dự thảo hướng dẫn Luật Quản lý thuế ngày 28/5? (Hình từ Internet)
Thẩm quyền quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 ra sao?
Căn cứ Điều 50 Luật Quản lý thuế 2025 quy định về thẩm quyền quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 như sau:
(1) Thủ trưởng cơ quan quản lý thuế có thẩm quyền:
- Ban hành quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế đối với biện pháp cưỡng chế quy định tại các điểm a, b, c, d và đ khoản 1 Điều 49 Luật Quản lý thuế 2025;
- Nộp đơn yêu cầu áp dụng thủ tục phá sản quy định tại điểm g khoản 1 Điều 49 Luật Quản lý thuế 2025 thực hiện theo quy định pháp luật về phục hồi, phá sản;
- Đề nghị cơ quan có thẩm quyền thực hiện biện pháp quy định tại điểm h khoản 1 Điều 49 Luật Quản lý thuế 2025.
(2) Chủ tịch Ủy ban nhân dân các cấp ban hành quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế đối với biện pháp cưỡng chế kê biên tài sản, bán đấu giá tài sản kê biên theo đề nghị của cơ quan quản lý thuế.
(3) Chính phủ quy định chi tiết Điều 50 Luật Quản lý thuế 2025.
LƯU Ý: Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 1/7/2026, trừ quy định tại khoản 2 Điều 52 Luật Quản lý thuế 2025.
Hướng dẫn sử dụng hóa đơn điện tử đối với HKD có nhiều địa điểm kinh doanh 2026 theo Nghị định 141?
Hướng dẫn sử dụng hóa đơn điện tử đối với HKD có nhiều địa điểm kinh doanh 2026 được quy định tại khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP được sửa đổi bổ sung bởi Điều 1 Nghị định 141/2026/NĐ-CP, cụ thể như sau:
Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
...
5. Sử dụng hóa đơn điện tử
a) Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn;
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế;
...
Theo đó, hướng dẫn sử dụng hóa đơn điện tử đối với HKD có nhiều địa điểm kinh doanh 2026 như sau:
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];