Công văn 18074/CHQ-GSQL (Hỏa tốc) đồng bộ mã hải quan từ 1/7/2026 theo hướng dẫn của Cục Hải quan ra sao?
>>> Công văn 17930/CHQ-GSQL Cục Hải quan hướng dẫn về địa điểm kiểm tra hàng hoá
Ngày 25/6/2026, Cục Hải quan đã có Công văn 18074/CHQ-GSQL năm 2026 về TTHQ khi triển khai đồng bộ mã hải quan từ 01/7/2026.
Tải về Công văn 18074/CHQ-GSQL năm 2026
Theo đó, để hướng dẫn thực hiện thủ tục hải quan khi triển khai đồng bộ bộ mã đơn vị hải quan, Cục Hải quan yêu cầu các đơn vị thực hiện một số nội dung sau:
(1) Từ ngày 01/7/2026, Cục Hải quan thực hiện điều chỉnh mã đơn vị hải quan theo kế hoạch triển khai đồng bộ bộ mã đơn vị hải quan bao gồm các trường hợp:
- Thay đổi mã các đơn vị Hải quan cửa khẩu Hải quan ngoài cửa khẩu đã sáp nhập theo mã các Chi cục Hải quan khu vực khi triển khai mô hình bộ máy tổ chức mới của cơ quan hải quan (Phụ lục 1 kèm Công văn 628/CNTT-QLVH năm 2026 Tải về).
- Thống nhất mã đơn vị Hải quan cửa khẩu/Hải quan ngoài cửa khẩu đối với các trường hợp có nhiều hơn 01 mã hải quan (Phụ lục 2 kèm Công văn 628/CNTT-QLVH năm 2026 Tải về).
Từ 01/7/2026, đối với các tờ khai phát sinh (bao gồm tờ khai xuất khẩu, nhập khẩu và tờ khai vận chuyển độc lập) tại các đơn vị Hải quan cửa khẩu/Hải quan ngoài cửa khẩu có điều chỉnh mã đơn vị, giao Chỉ cục trưởng Chi cục Hải quan khu vực chỉ đạo các đơn vị thuộc và trực thuộc thực hiện tuyên truyền, hướng dẫn doanh nghiệp khai báo mã đơn vị đăng ký tờ khai hải quan theo mã đơn vị hải quan mới (Phụ lục 1, 2 kèm Công văn 628/CNTT-QLVH năm 2026).
Các mã đơn vị hải quan cũ được duy trì để tiếp tục thực hiện các thủ tục khác có liên quan đến các tờ khai đã đăng ký theo mã cũ. Cơ quan hải quan không tiếp nhận, đăng ký tờ khai mới đối với các mã đơn vị hải quan cũ đã bị điều chỉnh sang mã mới theo kế hoạch triển khai đồng bộ bộ mã đơn vị hải quan.
(2) Xử lý các tờ khai tổn treo trên hệ thống:
Chi cục trưởng Chi cục Hải quan các khu vực có phát sinh điều chỉnh mã đơn vị hải quan chỉ đạo Hải quan cửa khẩu/Hải quan ngoài cửa khẩu thực hiện ra soát các tờ khai tổn, treo trên hệ thống để xử lý dứt điểm các tờ khai còn treo tổn trên mã đơn vị hải quan cũ, cụ thể:
[...]
Xem chi tiết thêm tại Công văn 18074/CHQ-GSQL năm 2026 ban hành ngày 25/6/2026.
>> Thông báo 499/TB-BTC tiếp tục sắp xếp cơ quan thuế, hải quan, kho bạc, thống kê, bảo hiểm xã hội
>> Các trường hợp không xử phạt vi phạm hành chính trong lĩnh vực hải quan từ 1/7/2026
Công văn 18074/CHQ-GSQL (Hỏa tốc) đồng bộ mã hải quan từ 1/7/2026 theo hướng dẫn của Cục Hải quan ra sao?
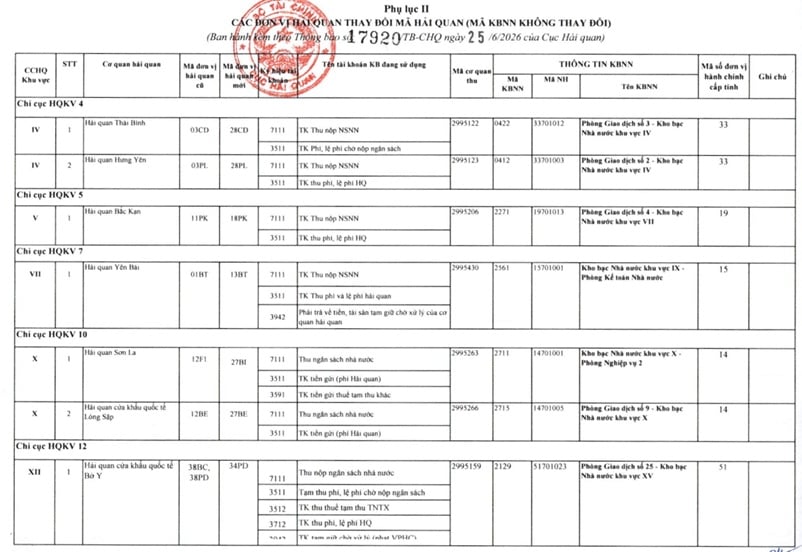
Danh sách đơn vị hải quan thay đổi mã Hải quan từ 01/07/2026 theo Thông báo 17920/TB-CHQ chi tiết ra sao?
Ngày 25/6/2026, Cục Hải quan đã có Thông báo 17920/TB-CHQ năm 2026 về thông tin tài khoản thu NSNN.
>>> Tải về toàn văn Thông báo 17920/TB-CHQ năm 2026
Theo đó, Cục Hải quan thông báo thông tin về tên gọi cơ quan hải quan, mã cơ quan hải quan, tài khoản chuyên thu, tài khoản tạm thu, tài khoản tạm giữ, Kho bạc Nhà nước nơi cơ quan Hải quan mở tài khoản.
Tại Phụ lục II Thông báo 17920/TB-CHQ năm 2026 Danh sách đơn vị hải quan thay đổi mã Hải quan từ 01/07/2026 như sau:
[...]
Xem chi tiết danh sách >>> Tại đây
Quyền và nghĩa vụ của người khai hải quan như thế nào?
Căn cứ Điều 18 Luật Hải quan 2014 quy định về quyền và nghĩa vụ của người khai hải quan như sau:
(1) Người khai hải quan có quyền:
- Được cơ quan hải quan cung cấp thông tin liên quan đến việc khai hải quan đối với hàng hóa, phương tiện vận tải, hướng dẫn làm thủ tục hải quan, phổ biến pháp luật về hải quan;
- Yêu cầu cơ quan hải quan xác định trước mã số, xuất xứ, trị giá hải quan đối với hàng hóa khi đã cung cấp đầy đủ, chính xác thông tin cho cơ quan hải quan;
- Xem trước hàng hóa, lấy mẫu hàng hóa dưới sự giám sát của công chức hải quan trước khi khai hải quan để bảo đảm việc khai hải quan được chính xác;
- Yêu cầu cơ quan hải quan kiểm tra lại thực tế hàng hóa đã kiểm tra, nếu không đồng ý với quyết định của cơ quan hải quan trong trường hợp hàng hóa chưa được thông quan;
- Sử dụng hồ sơ hải quan để thông quan hàng hóa, vận chuyển hàng hóa, thực hiện các thủ tục có liên quan với các cơ quan khác theo quy định của pháp luật;
- Khiếu nại, tố cáo hành vi trái pháp luật của cơ quan hải quan, công chức hải quan;
- Yêu cầu bồi thường thiệt hại do cơ quan hải quan, công chức hải quan gây ra theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước.
(2) Người khai hải quan là chủ hàng hóa, chủ phương tiện vận tải có nghĩa vụ:
- Khai hải quan và làm thủ tục hải quan theo quy định của Luật Hải quan 2014;
- Cung cấp đầy đủ, chính xác thông tin để cơ quan hải quan thực hiện xác định trước mã số, xuất xứ, trị giá hải quan đối với hàng hóa;
- Chịu trách nhiệm trước pháp luật về sự xác thực của nội dung đã khai và các chứng từ đã nộp, xuất trình; về sự thống nhất nội dung thông tin giữa hồ sơ lưu tại doanh nghiệp với hồ sơ lưu tại cơ quan hải quan;
- Thực hiện quyết định và yêu cầu của cơ quan hải quan, công chức hải quan trong việc làm thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa, phương tiện vận tải;
- Lưu giữ hồ sơ hải quan đối với hàng hóa đã được thông quan trong thời hạn 05 năm kể từ ngày đăng ký tờ khai hải quan, trừ trường hợp pháp luật có quy định khác; lưu giữ sổ sách, chứng từ kế toán và các chứng từ khác có liên quan đến hàng hóa xuất khẩu, nhập khẩu đã được thông quan trong thời hạn do pháp luật quy định; xuất trình hồ sơ, cung cấp thông tin, chứng từ liên quan khi cơ quan hải quan yêu cầu kiểm tra theo quy định tại các Điều 32, 79 và 80 Luật Hải quan 2014;
- Bố trí người, phương tiện thực hiện các công việc liên quan để công chức hải quan kiểm tra thực tế hàng hóa, phương tiện vận tải;
- Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.
(3) Người khai hải quan là đại lý làm thủ tục hải quan, người khác được chủ hàng hóa, chủ phương tiện vận tải ủy quyền thực hiện nghĩa vụ quy định tại các điểm a, b, c, d, e và g khoản 2 Điều này trong phạm vi được ủy quyền. Người khai hải quan là người điều khiển phương tiện vận tải thực hiện nghĩa vụ quy định tại các điểm a, c, d, e và g khoản 2 Điều 18 Luật Hải quan 2014.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];