- Chính thức mang đá quý từ 400 triệu đồng xuất nhập cảnh phải khai báo, xuất trình giấy tờ cho hải quan từ 1/11/2025 đúng không?
- Nhiệm vụ của hội viên chính thức Hội Mỹ nghệ kim hoàn đá quý Việt Nam được quy định thế nào?
- Quy trình quản lý rủi ro về rửa tiền và phân loại khách hàng theo mức độ rủi ro về rửa tiền ra sao?
Chính thức mang đá quý từ 400 triệu đồng xuất nhập cảnh phải khai báo, xuất trình giấy tờ cho hải quan từ 1/11/2025 đúng không?
Ngày 15/9/2025, Ngân hàng Nhà nước Việt Nam ban hành Thông tư 27/2025/TT-NHNN hướng dẫn thực hiện một số điều của Luật Phòng, chống rửa tiền 2022. Trong đó mang đá quý từ 400 triệu đồng xuất nhập cảnh phải khai báo, xuất trình giấy tờ cho hải quan từ 1/11/2025.
Căn cứ khoản 1 Điều 11 Thông tư 27/2025/TT-NHNN quy định chính thức mang đá quý từ 400 triệu đồng xuất nhập cảnh phải khai báo, xuất trình giấy tờ cho hải quan từ 1/11/2025 như sau:
1. Mức giá trị của kim khí quý (trừ vàng), đá quý: 400.000.000 (bốn trăm triệu) đồng, trong đó:
a) Kim khí quý (trừ vàng) gồm: bạc, bạch kim, đồ mỹ nghệ và đồ trang sức bằng bạc, bạch kim; các loại hợp kim có bạc, bạch kim;
b) Đá quý gồm: kim cương, ruby, saphia và ê-mơ-rốt.
Như vậy, từ ngày 1/11/2025, mang đá quý từ 400 triệu đồng xuất nhập cảnh phải khai báo, xuất trình giấy tờ cho hải quan.
- Mức giá trị phải khai báo: 400.000.000 đồng.
+ Kim khí quý (trừ vàng): Bao gồm bạc, bạch kim, đồ mỹ nghệ và đồ trang sức bằng bạc, bạch kim; các loại hợp kim có bạc, bạch kim.
+ Đá quý: Bao gồm kim cương, ruby, saphia và ê-mơ-rốt.
*Trên đây là thông tin chính thức mang đá quý từ 400 triệu đồng xuất nhập cảnh phải khai báo, xuất trình giấy tờ cho hải quan từ 1/11/2025!
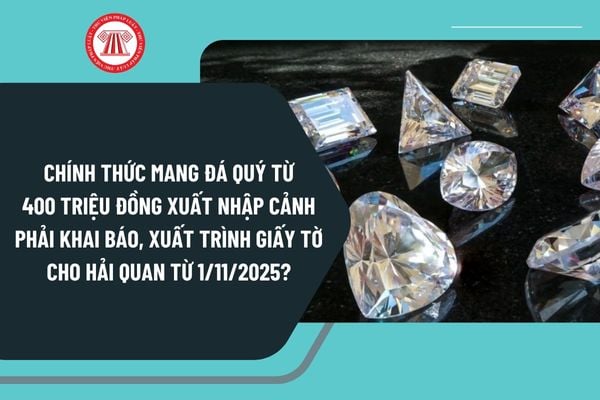
Chính thức mang đá quý từ 400 triệu đồng xuất nhập cảnh phải khai báo, xuất trình giấy tờ cho hải quan từ 1/11/2025 đúng không? (Hình ảnh Internet)
Nhiệm vụ của hội viên chính thức Hội Mỹ nghệ kim hoàn đá quý Việt Nam được quy định thế nào?
Căn cứ Điều 8 Điều lệ ban hành kèm theo Quyết định 338/QĐ-BNV năm 2010 quy định về nhiệm vụ của hội viên như sau:
- Tôn trọng và chấp hành nghiêm chỉnh Điều lệ Hội, các nghị quyết, quy chế cuả Hội và pháp luật.
- Tích cực tham gia sinh hoạt và hoạt động của Hội, hoàn thành tốt nhiệm vụ được phân công. Giữ gìn uy tín danh dự của Hội, tuyệt đối không lợi dụng danh nghĩa của Hội vào mục đích không chính đáng.
- Đoàn kết giúp đỡ nhau trong đời sống và hoạt động nghề nghiệp.
- Hội viên chính thức có trách nhiệm đóng góp hội phí đầy đủ theo quy định của Hội và ủng hộ tài chính theo khả năng cho hoạt động của Hội. Giữ gìn và sử dụng thẻ hội viên, huy hiệu, biểu trưng của Hội đúng quy định.
Quy trình quản lý rủi ro về rửa tiền và phân loại khách hàng theo mức độ rủi ro về rửa tiền ra sao?
Căn cứ Điều 4 Thông tư 27/2025/TT-NHNN quy định quy trình quản lý rủi ro về rửa tiền và phân loại khách hàng theo mức độ rủi ro về rửa tiền từ 1/11/2025 như sau:
(1) Căn cứ kết quả đánh giá, cập nhật rủi ro về rửa tiền theo quy định tại Điều 3 Thông tư 27/2025/TT-NHNN, đối tượng báo cáo xây dựng và ban hành quy trình quản lý rủi ro về rửa tiền tại đối tượng báo cáo. Quy trình quản lý rủi ro về rửa tiền phải được người quản lý cấp cao có thẩm quyền theo quy định của pháp luật của đối tượng báo cáo hoặc người được người quản lý cấp cao có thẩm quyền ủy quyền phê duyệt và thể hiện theo từng bước phù hợp với quy mô, phạm vi và đặc thù hoạt động của đối tượng báo cáo để quản lý rủi ro về rửa tiền. Quy trình quản lý rủi ro về rửa tiền bao gồm các nội dung tối thiểu sau:
- Xác định phạm vi, mục tiêu của hoạt động quản lý rủi ro về rửa tiền;
- Xác định, đánh giá mức độ ảnh hưởng của rủi ro về rửa tiền tại đối tượng báo cáo;
- Phân loại khách hàng theo mức độ rủi ro về rửa tiền thấp, trung bình, cao dựa vào các yếu tố sau: khách hàng; sản phẩm, dịch vụ khách hàng đang sử dụng hoặc có ý định sử dụng; vị trí địa lý nơi khách hàng cư trú hoặc có trụ sở chính và yếu tố khác do đối tượng báo cáo tự xác định, phân loại phù hợp với thực tế phát sinh và được quy định trong quy trình quản lý rủi ro;
- Quy trình để nhận diện và đánh giá mức độ rủi ro về rửa tiền trước khi cung cấp sản phẩm, dịch vụ mới; sản phẩm, dịch vụ hiện có áp dụng công nghệ đổi mới;
- Quy trình quản lý rủi ro để thực hiện, từ chối, tạm dừng, kiểm soát sau giao dịch hoặc xem xét, báo cáo giao dịch đáng ngờ các giao dịch chuyển tiền điện tử không chính xác, không đầy đủ các thông tin theo yêu cầu;
- Quy trình quản lý rủi ro trong trường hợp được cung cấp sản phẩm, dịch vụ cho khách hàng trước khi hoàn thành việc xác minh thông tin nhận biết khách hàng theo quy định của pháp luật, bao gồm các điều kiện cụ thể khách hàng có thể sử dụng sản phẩm, dịch vụ trước khi hoàn thành việc xác minh thông tin nhận biết khách hàng;
- Các biện pháp áp dụng tương ứng với các mức độ rủi ro về rửa tiền của khách hàng, bao gồm nội dung cập nhật thông tin nhận biết khách hàng, tần suất cập nhật thường xuyên thông tin nhận biết khách hàng, xác minh thông tin nhận biết khách hàng, mức độ giám sát giao dịch của khách hàng theo mức độ rủi ro về rửa tiền, các biện pháp nhận biết khách hàng ở mức độ giảm nhẹ và biện pháp tăng cường quy định tại khoản 2, khoản 5 Điều 4 Thông tư 27/2025/TT-NHNN.
(2) Đối với khách hàng có mức độ rủi ro về rửa tiền thấp, sau lần đầu thiết lập quan hệ với khách hàng, khi áp dụng các biện pháp nhận biết khách hàng theo quy định của Luật Phòng, chống rửa tiền 2022 và Nghị định của Chính phủ quy định chi tiết một số điều của Luật Phòng, chống rửa tiền 2022, đối tượng báo cáo được lựa chọn áp dụng một hoặc tất cả các biện pháp nhận biết khách hàng ở mức độ giảm nhẹ sau:
- Không thu thập thông tin về mục đích, bản chất mối quan hệ kinh doanh nếu thông qua các loại giao dịch hoặc mối quan hệ kinh doanh đã được thiết lập xác định được mục đích và bản chất mối quan hệ kinh doanh;
- Giảm tần suất cập nhật thông tin nhận biết khách hàng so với khách hàng có mức độ rủi ro về rửa tiền trung bình;
- Giảm mức độ giám sát giao dịch của khách hàng so với khách hàng có mức độ rủi ro về rửa tiền trung bình.
(3) Đối tượng báo cáo không được áp dụng các biện pháp nhận biết khách hàng ở mức độ giảm nhẹ trong trường hợp nghi ngờ liên quan đến rửa tiền, tài trợ khủng bố, tài trợ phổ biến vũ khí hủy diệt hàng loạt hoặc trùng với kịch bản hoặc tình huống rủi ro cao nghi ngờ liên quan đến rửa tiền, tài trợ khủng bố, tài trợ phổ biến vũ khí hủy diệt hàng loạt do đối tượng báo cáo xác định.
(4) Đối với khách hàng có mức độ rủi ro về rửa tiền trung bình, đối tượng báo cáo phải áp dụng các biện pháp nhận biết khách hàng theo quy định của Luật Phòng, chống rửa tiền 2022 và Nghị định của Chính phủ quy định chi tiết một số điều của Luật Phòng, chống rửa tiền 2022.
(5) Đối với khách hàng có mức độ rủi ro về rửa tiền cao, ngoài việc áp dụng các biện pháp nhận biết khách hàng theo quy định của Luật Phòng, chống rửa tiền 2022 và Nghị định của Chính phủ quy định chi tiết một số điều của Luật Phòng, chống rửa tiền 2022, đối tượng báo cáo phải áp dụng các biện pháp tăng cường, bao gồm:
- Có sự phê duyệt của cấp quản lý cao hơn ít nhất một cấp so với cấp phê duyệt áp dụng đối với khách hàng có mức độ rủi ro về rửa tiền trung bình về việc thiết lập hoặc tiếp tục duy trì mối quan hệ kinh doanh với khách hàng có rủi ro cao;
- Thu thập, cập nhật, xác minh bổ sung các thông tin của khách hàng cá nhân để phục vụ việc đánh giá và quản lý rủi ro khách hàng, bao gồm các thông tin tối thiểu sau: Mức thu nhập trung bình hàng tháng của khách hàng trong thời gian ít nhất 06 tháng gần nhất trước thời điểm đánh giá; thông tin liên lạc của cơ quan, tổ chức hoặc chủ cơ sở nơi làm việc hoặc nơi khách hàng có thu nhập chính (nếu có); thông tin liên quan đến nguồn tiền hoặc nguồn tài sản trong giao dịch của khách hàng;
- Thu thập, cập nhật, xác minh bổ sung các thông tin của khách hàng tổ chức để phục vụ việc đánh giá và quản lý rủi ro khách hàng, bao gồm các thông tin tối thiểu sau: ngành, nghề sản xuất, kinh doanh, dịch vụ tạo doanh thu chính; tổng doanh thu trong 02 năm gần nhất trước thời điểm đánh giá; thông tin liên quan đến nguồn tiền hoặc nguồn tài sản trong giao dịch của khách hàng;
- Thu thập, cập nhật, xác minh bổ sung các thông tin khác (nếu có) phục vụ việc đánh giá và quản lý rủi ro khách hàng;
- Giám sát tăng cường các giao dịch của khách hàng thực hiện thông qua đối tượng báo cáo, mối quan hệ kinh doanh thông qua việc áp dụng các biện pháp kiểm soát và chọn mẫu giao dịch để kiểm tra, bảo đảm giao dịch của khách hàng phù hợp với mục đích, bản chất của mối quan hệ kinh doanh của khách hàng với đối tượng báo cáo, hoạt động kinh doanh của khách hàng; kịp thời phát hiện dấu hiệu đáng ngờ và xem xét báo cáo giao dịch đáng ngờ;
- Tăng tần suất cập nhật thông tin nhận biết khách hàng so với khách hàng có mức độ rủi ro về rửa tiền trung bình.
(6) Đối tượng báo cáo xác định người thụ hưởng của hợp đồng bảo hiểm nhân thọ ngay sau khi người thụ hưởng được chỉ định bởi bên mua bảo hiểm và phải xác minh thông tin về người thụ hưởng vào thời điểm chi trả. Thông tin người thụ hưởng của hợp đồng bảo hiểm nhân thọ là một trong các yếu tố rà soát, phân loại khách hàng theo mức độ rủi ro về rửa tiền.
*LƯU Ý: Thông tư 27/2025/TT-NHNN có hiệu lực thi hành từ ngày 01/11/2025, trừ trường hợp quy định tại khoản 2, khoản 3 Điều 13 Thông tư 27/2025/TT-NHNN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];