- Gửi thông tin cập nhật trường hợp thay đổi về danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính định kỳ: Thời gian, địa chỉ tiếp nhận?
- Tải về Mẫu danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính theo Công văn 1902/CT-CĐS năm 2026?
- Nguyên tắc kế toán theo Luật Kế toán hiện hành?
Gửi thông tin cập nhật trường hợp thay đổi về danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính định kỳ: Thời gian, địa chỉ tiếp nhận?
Ngày 31/3/2026, Cục thuế đã có Công văn 1902/CT-CĐS năm 2026 phối hợp ngăn chặn hành vi gian lận thuế sử dụng song song hai hệ thống sổ kế toán tài chính
TẢI VỀ Công văn 1902/CT-CĐS năm 2026
Căn cứ tại Công văn 1902/CT-CĐS năm 2026, cụ thể như sau:
...
Nhằm tăng cường phòng ngừa, kịp thời phát hiện, ngăn chặn hành vi gian lận thuế thông qua việc sử dụng phần mềm kế toán, phần mềm quân lý bán hàng và các giải pháp công nghệ có liên quan, Cục Thuế kính đề nghị các Tổ chức phối hợp triển khai các biện pháp ngăn chặn hành vi gian lận thuế, cụ thể như sau:
- Không phát triển, tích hợp hoặc hỗ trợ triển khai các hệ thống phần mềm có khả năng vận hành song song hai hệ thống sổ kế toán tài chính trở lên cho cùng một đơn vị kinh doanh trong một kỳ kế toán năm.
Chủ động tích hợp các cơ chế cảnh báo, ghi nhận lịch sử thay đổi dữ liệu và tự động phát hiện dấu hiệu bất thường trong hệ thống phần mềm kế toán, thông báo kịp thời cho khách hàng để phòng ngừa từ sớm nguy cơ bị lợi dụng vào các mục đích gian lận thuế.
Thực hiện kết nối phần mềm quản lý bán hàng, phần mềm kế toán và giải pháp hóa đơn điện tử của các nhà cung cấp để truyền tự động, đầy đủ dữ liệu hóa đơn điện từ của NNT đến cơ quan thuế theo từng giao dịch mua bán hàng hóa, dịch vụ thực tế đảm bảo đúng quy định của pháp luật về sử dụng hóa đơn điện tử.
Phối hợp chặt chẽ với cơ quan thuế trong việc cung cấp thông tin về khách hàng vận hành song song hai hệ thống phần mềm sổ kế toán tài chính (Thông tin cung cấp gồm Tên người nộp thuế, mã số thuế, địa chỉ trụ sở/địa điểm kinh doanh).
Lập danh sách toàn bộ khách hàng đã sử dụng phần mềm sổ kế toán tài chính do Tổ chức cung cấp đến hết ngày 31/3/2026 theo mẫu tại phụ lục đính kèm và gửi về Cục Thuế trước ngày 08/4/2026.
Đồng thời, định kỳ trước ngày mồng 5 của tháng tiếp theo, các Tổ chức gửi thông tin cập nhật các trường hợp thay đổi về danh sách khách hàng sử dụng về Cục Thuế. Địa chỉ thư điện tử tiếp nhận thông tin của Tổ chức: [email protected].
Theo đó, nhằm tăng cường phòng ngừa, kịp thời phát hiện, ngăn chặn hành vi gian lận thuế thông qua việc sử dụng phần mềm kế toán, phần mềm quân lý bán hàng và các giải pháp công nghệ có liên quan, Cục Thuế kính đề nghị các Tổ chức phối hợp:
Lập danh sách toàn bộ khách hàng đã sử dụng phần mềm sổ kế toán tài chính do Tổ chức cung cấp đến hết ngày 31/3/2026 gửi về Cục Thuế trước ngày 08/4/2026.
Đồng thời, định kỳ trước ngày mồng 5 của tháng tiếp theo, các Tổ chức gửi thông tin cập nhật các trường hợp thay đổi về danh sách khách hàng sử dụng về Cục Thuế.
Địa chỉ thư điện tử tiếp nhận thông tin của Tổ chức:
Gửi thông tin cập nhật trường hợp thay đổi về danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính định kỳ: Thời gian, địa chỉ tiếp nhận? (Hình từ Internet)
Tải về Mẫu danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính theo Công văn 1902/CT-CĐS năm 2026?
Mẫu danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính ban hành kèm theo Công văn 1902/CT-CĐS năm 2026 có dạng như sau:
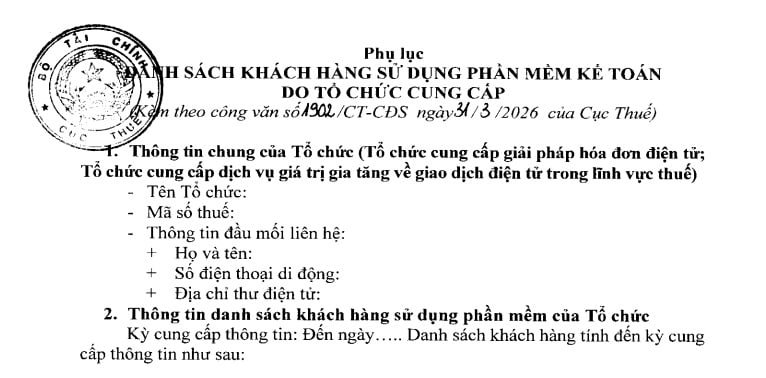
>> Tải về Mẫu danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính (File word)
>> TẢI VỀ Mẫu danh sách khách hàng đã sử dụng phần mềm sổ kế toán tài chính (File PDF)
Nguyên tắc kế toán theo Luật Kế toán hiện hành?
Nguyên tắc kế toán được quy định tại Điều 6 Luật Kế toán 2015, cụ thể:
(1) Giá trị tài sản và nợ phải trả được ghi nhận ban đầu theo giá gốc. Sau ghi nhận ban đầu, đối với một số loại tài sản hoặc nợ phải trả mà giá trị biến động thường xuyên theo giá thị trường và giá trị của chúng có thể xác định lại một cách đáng tin cậy thì được ghi nhận theo giá trị hợp lý tại thời điểm cuối kỳ lập báo cáo tài chính.
(2) Các quy định và phương pháp kế toán đã chọn phải được áp dụng nhất quán trong kỳ kế toán năm; trường hợp thay đổi các quy định và phương pháp kế toán đã chọn thì đơn vị kế toán phải giải trình trong báo cáo tài chính.
(3) Đơn vị kế toán phải thu thập, phản ánh khách quan, đầy đủ, đúng thực tế và đúng kỳ kế toán mà nghiệp vụ kinh tế, tài chính phát sinh.
(4) Báo cáo tài chính phải được lập và gửi cơ quan có thẩm quyền đầy đủ, chính xác và kịp thời. Thông tin, số liệu trong báo cáo tài chính của đơn vị kế toán phải được công khai theo quy định tại Điều 31 và Điều 32 của Luật này.
(5) Đơn vị kế toán phải sử dụng phương pháp đánh giá tài sản và phân bổ các khoản thu, chi một cách thận trọng, không được làm sai lệch kết quả hoạt động kinh tế, tài chính của đơn vị kế toán.
(6) Việc lập và trình bày báo cáo tài chính phải bảo đảm phản ánh đúng bản chất của giao dịch hơn là hình thức, tên gọi của giao dịch.
(7) Cơ quan nhà nước, tổ chức, đơn vị sự nghiệp sử dụng ngân sách nhà nước ngoài việc thực hiện quy định tại các khoản 1, 2, 3, 4, 5 và 6 Điều này còn phải thực hiện kế toán theo mục lục ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];