Chậm đóng bảo hiểm xã hội có được xem là hành vi trốn đóng bảo hiểm không?
Trốn đóng bảo hiểm được quy khoản 10 Điều 2 Quyết định ban hành kèm theo Nghị quyết 05/2019/NQ-HĐTP như sau:
Về một số thuật ngữ được sử dụng trong hướng dẫn áp dụng các điều 214, 215 và 216 của Bộ luật Hình sự
...
9. Thẻ đã bị thu hồi, thẻ bị sửa chữa quy định tại điểm b khoản 1 Điều 215 của Bộ luật Hình sự là thẻ bảo hiểm y tế được cơ quan nhà nước có thẩm quyền cấp cho người tham gia bảo hiểm y tế nhưng đã bị thu hồi theo quy định của pháp luật và bảo hiểm y tế hoặc thẻ đã bị sửa chữa, làm sai lệch thông tin của người có thẻ.
10. Trốn đóng bảo hiểm quy định tại Điều 216 của Bộ luật Hình sự là hành vi của người sử dụng lao động có nghĩa vụ đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động mà gian dối hoặc bằng thủ đoạn khác để không đóng hoặc không đóng đầy đủ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động thuộc đối tượng phải tham gia bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp.
11. Gian dối để không đóng, không đóng đầy đủ tiền bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp quy định tại khoản 1 Điều 216 của Bộ luật Hình sự là trường hợp cố ý không kê khai hoặc kê khai không đúng thực tế việc đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp với cơ quan có thẩm quyền.
...
Theo quy định thì trốn đóng bảo hiểm là hành vi của người sử dụng lao động có nghĩa vụ đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động mà gian dối hoặc bằng thủ đoạn khác để không đóng hoặc không đóng đầy đủ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động.
Chậm đóng bảo hiểm xã hội được hiểu là việc người sử dụng lao động đóng bảo hiểm xã hội cho người lao động không đúng thời hạn quy định nhưng vẫn thực hiện đóng bảo hiểm đầy đủ.
Như vậy, chậm đóng bảo hiểm và trốn đóng bảo hiểm là hai hành vi khác nhau.
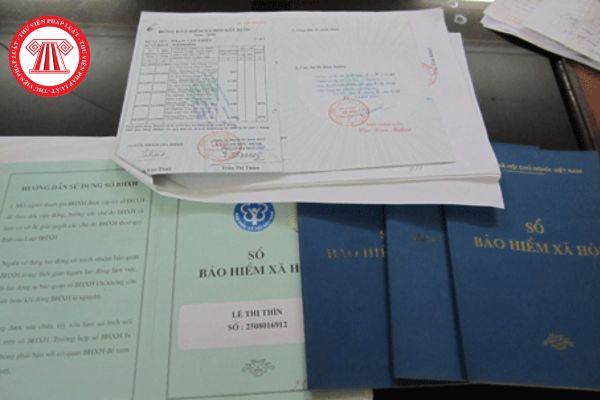
Chậm đóng bảo hiểm xã hội có được xem là hành vi trốn đóng bảo hiểm không? (Hình từ Internet)
Doanh nghiệp chậm đóng bảo hiểm xã hội bắt buộc cho người lao động có thể bị xử phạt vi phạm hành chính tối đa bao nhiêu tiền?
Doanh nghiệp chậm đóng bảo hiểm xã hội bắt buộc cho người lao động có thể bị xử phạt vi phạm hành chính theo Điều 43 Nghị định 283/2026/NĐ-CP (có hiệu lực từ ngày 10/09/2026) cụ thể như sau:
Vi phạm về chậm đóng bảo hiểm xã hội bắt buộc
1. Phạt cảnh cáo đối với các hành vi quy định tại khoản 3 Điều này khi số tiền vi phạm tính tại thời điểm lập biên bản vi phạm hành chính dưới 400.000 đồng.
2. Phạt tiền đối với người sử dụng lao động khi có một trong các hành vi: không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 của Luật Bảo hiểm xã hội; không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc sau thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 của Luật Bảo hiểm xã hội nhưng thuộc trường hợp pháp luật quy định không bị coi là trốn đóng bảo hiểm xã hội bắt buộc theo quy định của pháp luật, theo một trong các mức sau đây:
a) Từ 5.000.000 đồng đến 10.000.000 đồng, khi vi phạm dưới 10 người lao động;
b) Từ 10.000.000 đồng đến 15.000.000 đồng, khi vi phạm từ 10 người đến dưới 50 người lao động;
c) Từ 15.000.000 đồng đến 20.000.000 đồng, khi vi phạm từ 50 người đến dưới 100 người lao động;
d) Từ 20.000.000 đồng đến 30.000.000 đồng, khi vi phạm từ 100 người đến dưới 300 người lao động;
đ) Từ 30.000.000 đồng đến 40.000.000 đồng, khi vi phạm từ 300 người đến dưới 500 người lao động;
e) Từ 40.000.000 đồng đến 50.000.000 đồng, khi vi phạm từ 500 người đến dưới 700 người lao động;
g) Từ 50.000.000 đồng đến 60.000.000 đồng, khi vi phạm từ 700 người đến dưới 1.000 người lao động;
h) Từ 60.000.000 đồng đến 75.000.000 đồng, khi vi phạm từ 1.000 người lao động trở lên.
3. Phạt tiền từ 12% đến 15% tổng số tiền chậm đóng bảo hiểm xã hội bắt buộc tại thời điểm lập biên bản vi phạm hành chính nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi chậm đóng bảo hiểm xã hội sau đây:
a) Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia bảo hiểm xã hội bắt buộc đã đăng ký kể từ sau ngày đóng bảo hiểm xã hội chậm nhất quy định tại khoản 4 Điều 34 của Luật Bảo hiểm xã hội, trừ trường hợp quy định tại điểm đ khoản 1 Điều 39 của Luật Bảo hiểm xã hội;
b) Không đóng hoặc đóng không đầy đủ số tiền đã đăng ký bảo hiểm xã hội bắt buộc sau 60 ngày kể từ ngày đóng bảo hiểm xã hội bắt buộc chậm nhất quy định tại khoản 4 Điều 34 của Luật Bảo hiểm xã hội và đã được cơ quan có thẩm quyền đôn đốc theo quy định tại Điều 35 của Luật Bảo hiểm xã hội nhưng thuộc trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc theo quy định của pháp luật.
4. Biện pháp khắc phục hậu quả
a) Buộc người sử dụng lao động lập hồ sơ đăng ký hoặc lập hồ sơ đăng ký đầy đủ số người tham gia bảo hiểm xã hội bắt buộc cho người lao động; đóng đủ số tiền bảo hiểm xã hội bắt buộc chậm đóng; nộp số tiền bằng 0,03%/ngày tính trên số tiền bảo hiểm xã hội bắt buộc chậm đóng và số ngày chậm đóng vào quỹ bảo hiểm xã hội đối với hành vi vi phạm quy định tại khoản 2 Điều này;
b) Buộc người sử dụng lao động đóng đủ số tiền bảo hiểm xã hội bắt buộc chậm đóng; nộp số tiền bằng 0,03%/ngày tính trên số tiền bảo hiểm xã hội bắt buộc chậm đóng và số ngày chậm đóng vào quỹ bảo hiểm xã hội đối với hành vi vi phạm quy định tại khoản 3 Điều này.
Cũng theo khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP có quy định:
Mức phạt tiền và nguyên tắc áp dụng đối với hành vi vi phạm hành chính nhiều lần
1. Mức phạt tiền quy định đối với các hành vi vi phạm hành chính quy định tại Chương II, Chương III và Chương IV của Nghị định này là mức phạt đối với cá nhân; trừ trường hợp quy định tại: Điều 8; Điều 9; khoản 3 Điều 10; khoản 3, 4, 5, 6 Điều 19; khoản 2, 4 Điều 36; khoản 1 Điều 37; khoản 1, 5, 6, 7, 8 Điều 38; khoản 3 Điều 42; khoản 6, 11 Điều 48; Điều 49; khoản 1, 2, 3, 4, 5, 6, 7, 8 Điều 50; khoản 1, 2, 3, 4, 5, 6 Điều 52; khoản 4 Điều 53 của Nghị định này là mức phạt đối với tổ chức. Mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
...
Theo đó, doanh nghiệp có hành vi chậm đóng bảo hiểm xã hội bắt buộc cho người lao động thì có thể bị xử phạt vi phạm hành chính từ 24 % đến 30% tổng số tiền phải đóng bảo hiểm xã hội bắt buộc tại thời điểm lập biên bản vi phạm hành chính nhưng tối đa không quá 150.000.000 đồng.
Trước đây, hình thức xử phạt đối với hành vi chậm đóng bảo hiểm xã hội bắt buộc được quy định tại khoản 5 Điều 39 Nghị định 12/2022/NĐ-CP như sau:
Vi phạm quy định về đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
...
4. Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối với người sử dụng lao động có hành vi không cung cấp chính xác, đầy đủ, kịp thời thông tin, tài liệu liên quan đến việc đóng, hưởng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo yêu cầu của cơ quan nhà nước có thẩm quyền, cơ quan bảo hiểm xã hội.
5. Phạt tiền từ 12% đến 15% tổng số tiền phải đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp tại thời điểm lập biên bản vi phạm hành chính nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp;
b) Đóng bảo hiểm xã hội, bảo hiểm thất nghiệp không đúng mức quy định mà không phải là trốn đóng;
c) Đóng bảo hiểm xã hội, bảo hiểm thất nghiệp không đủ số người thuộc diện tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp mà không phải là trốn đóng;
d) Chiếm dụng tiền đóng bảo hiểm xã hội, bảo hiểm thất nghiệp của người lao động.
...
Đồng thời, căn cứ khoản 1 Điều 6 Nghị định 12/2022/NĐ-CP quy định như sau:
Mức phạt tiền, thẩm quyền xử phạt và nguyên tắc áp dụng đối với hành vi vi phạm hành chính nhiều lần
1. Mức phạt tiền quy định đối với các hành vi vi phạm quy định tại Chương II, Chương III và Chương IV Nghị định này là mức phạt đối với cá nhân, trừ trường hợp quy định tại khoản 1, 2, 3, 5 Điều 7; khoản 3, 4, 6 Điều 13; khoản 2 Điều 25; khoản 1 Điều 26; khoản 1, 5, 6, 7 Điều 27; khoản 8 Điều 39; khoản 5 Điều 41; khoản 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 Điều 42; khoản 1, 2, 3, 4, 5, 6, 7, 8 Điều 43; khoản 1, 2, 3, 4, 5, 6 Điều 45; khoản 3 Điều 46 Nghị định này. Mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
...
Như vậy, theo quy định, doanh nghiệp có hành vi chậm đóng bảo hiểm xã hội bắt buộc cho người lao động thì có thể bị xử phạt vi phạm hành chính từ 24 % đến 30% tổng số tiền phải đóng bảo hiểm xã hội bắt buộc tại thời điểm lập biên bản vi phạm hành chính nhưng tối đa không quá 150.000.000 đồng.
Thời hiệu xử phạt vi phạm hành chính đối với hành vi chậm đóng bảo hiểm xã hội là bao lâu?
Theo khoản 4 Điều 3 Nghị định 283/2026/NĐ-CP quy định:
Hình thức xử phạt, biện pháp khắc phục hậu quả, thời hiệu xử phạt vi phạm hành chính, quy định về hành vi vi phạm hành chính đã kết thúc, hành vi vi phạm hành chính đang thực hiện
...
4. Thời hiệu xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội, người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng quy định như sau:
a) 01 năm đối với vi phạm hành chính về lao động, bảo hiểm xã hội;
b) 02 năm đối với vi phạm hành chính về người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.
Như vậy, theo quy định, thời hiệu xử phạt vi phạm hành chính đối với hành vi chậm đóng bảo hiểm xã hội bắt buộc cho người lao động là 01 năm.
Trước đây, thời hiệu xử phạt vi phạm hành chính được quy định tại khoản 1 Điều 5 Nghị định 12/2022/NĐ-CP như sau:
Thời hiệu xử phạt vi phạm hành chính
1. Thời hiệu xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội, người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng thực hiện theo quy định tại khoản 1 Điều 6 của Luật Xử lý vi phạm hành chính.
...
Đồng thời, căn cứ khoản 1 Điều 6 Luật xử lý vi phạm hành chính 2012 (được sửa đổi bởi điểm a khoản 4 Điều 1 Luật Xử lý vi phạm hành chính sửa đổi 2020) như sau:
Thời hiệu xử lý vi phạm hành chính
1. Thời hiệu xử phạt vi phạm hành chính được quy định như sau:
a) Thời hiệu xử phạt vi phạm hành chính là 01 năm, trừ các trường hợp sau đây:
Vi phạm hành chính về kế toán; hóa đơn; phí, lệ phí; kinh doanh bảo hiểm; quản lý giá; chứng khoán; sở hữu trí tuệ; xây dựng; thủy sản; lâm nghiệp; điều tra, quy hoạch, thăm dò, khai thác, sử dụng nguồn tài nguyên nước; hoạt động dầu khí và hoạt động khoáng sản khác; bảo vệ môi trường; năng lượng nguyên tử; quản lý, phát triển nhà và công sở; đất đai; đê điều; báo chí; xuất bản; sản xuất, xuất khẩu, nhập khẩu, kinh doanh hàng hóa; sản xuất, buôn bán hàng cấm, hàng giả; quản lý lao động ngoài nước thì thời hiệu xử phạt vi phạm hành chính là 02 năm.
Vi phạm hành chính về thuế thì thời hiệu xử phạt vi phạm hành chính theo quy định của pháp luật về quản lý thuế;
...
Như vậy, theo quy định, thời hiệu xử phạt vi phạm hành chính đối với hành vi chậm đóng bảo hiểm xã hội bắt buộc cho người lao động là 01 năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];