

Tư vấn pháp luật về thuế thu nhập doanh nghiệp
Thuế thu nhập doanh nghiệp | Tư vấn pháp luật về thuế thu nhập doanh nghiệp
Thuế thu nhập doanh nghiệp là một loại thuế mà nhà nước trực tiếp thu vào ngân sách của nhà nước tính trên thu nhập chịu thuế của các doanh nghiệp (tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ).
(Theo Điều 3 Luật Thuế thu nhập doanh nghiệp 2008)
Tải trọn bộ các văn bản về thuế thu nhập doanh nghiệp hiện hành: Tải về
Thuế thu nhập doanh nghiệp | Tư vấn pháp luật về thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Đăng ký thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Mã số thuế doanh nghiệp

Thuế thu nhập doanh nghiệp | Khai thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Miễn thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Tính thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Ưu đãi thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Nộp thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Hoàn thuế thu nhập doanh nghiệp

Thuế thu nhập doanh nghiệp | Truy thu thuế thu nhập doanh nghiệp

Thời điểm xác định doanh thu tính thuế TNDN đối với hoạt động bán hàng hóa được quy định cụ thể tại điểm a khoản 2 Điều 8 Nghị định 320/2025/NĐ-CP, Xem chi tiết tại bài viết sau.
Các khoản Chi phí không tương ứng với doanh thu được trừ khi tính thuế TNDN nếu đáp ứng đủ điều kiện theo quy định. Xem tổng hợp các khoản chi được trừ khi tính thuế TNDN sau đây.
Công ty chuyển nhượng quyền sử dụng đất có phải nộp thuế thu nhập doanh nghiệp không? Công ty chuyển nhượng quyền sử dụng đất phải nộp thuế thu nhập doanh nghiệp với thuế suất mấy phần trăm?

Hướng dẫn cách áp dụng chính sách MIỄN THUẾ TNDN 3 NĂM cho doanh nghiệp nhỏ và vừa mới thành lập theo Công văn 3896/CT-CS?
Cục Thuế đã có Công văn 3897/CT-CS năm 2026 về chính sách thuế thu nhập doanh nghiệp theo Nghị định 20/2026/NĐ-CP. Trong đó có nội dung yêu cầu dừng thực hiện Công văn 2169 về miễn thuế TNDN 3 năm.
Trọn bộ hồ sơ giao khoán công việc được trừ thuế TNDN tại Nghị định 320: - Hợp đồng giao khoán; - Biên bản thanh lý hợp đồng,.....

Thu nhập từ hoạt động sản xuất muối của hợp tác xã là thu nhập được miễn thuế thu nhập doanh nghiệp theo quy định. Ngoài ra, hợp tác xã còn hưởng các ưu đãi về thuế phí và lệ phí.

Thu nhập chịu thuế TNDN 2026 được quy định tại Điều 3 Luật Thuế thu nhập doanh nghiệp 2025. Thu nhập từ hợp đồng BCC có phải chịu thuế TNDN, xem bài viết sau đây.
Chi phí tài trợ được trừ khi tính thuế TNDN 2026 nếu đáp ứng đủ điều kiện theo quy định pháp luật. Sau đây là TỔNG HỢP chi phí tài trợ được trừ khi tính thuế TNDN 2026 chi tiết.
Thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp trong một số trường hợp cụ thể được quy định tại Thông tư 20/2026/TT-BTC. Đối với hoạt động xây dựng xem dưới đây.

Ngày 25/5/2026, Thuế tỉnh Ninh Bình đã có Công văn 7061/NBI-QLDN2 năm 2026 Về Chính sách thuế TNDN đối với nhà thầu nước ngoài.
Thuế Thành phố Đà Nẵng đã có Công văn 2549/DAN-QLDN2 năm 2026 về việc trả lời chính sách thuế TNDN. Trong đó, có nội dung về chi phí công tác từ 5 triệu thanh toán bằng tiền mặt không được trừ thuế TNDN.
Ban quản lý dự án chuyên ngành trực thuộc tỉnh là đơn vị sự nghiệp công lập tự chủ theo Nghị định 60/2021/NĐ-CP là đơn vị nhóm 1. Khi đơn vị có nguồn thu trích từ chi phí quản lý dự án mà đơn vị làm chủ đầu tư có phải nộp thuế thu nhập doanh nghiệp không?
Dưới đây là File Văn bản hợp nhất Thuế TNCN, thuế TTĐB, thuế TNDN năm 2026
Ngày 20/5/2026, Văn phòng Quốc hội đã ban hành Văn bản hợp nhất Luật Thuế thu nhập Doanh nghiệp số 113/VBHN-VPQH năm 2026.

Căn cứ tại khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP thì Phần Chi khen thưởng cho con người lao động có thành tích tốt trong học tập vượt mức quy định và không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều 9 của Nghị định 320/2025/NĐ-CP thì không được trừ khi xác định thu nhập chịu Thuế thu nhập doanh nghiệp, cụ thể tại bài viết dưới đây.

Thời điểm xác định doanh thu tính thuế TNDN quy định tại Điều 5 Thông tư 20/2026/TT-BTC hướng dẫn một số trường hợp tại điểm c khoản 2 Điều 8 và khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.

Đến thời điểm hiện tại, chưa có dự thảo hay văn bản chính thức nào thay thế Luật Thuế thu nhập doanh nghiệp 2025, do đó, Luật Thuế thu nhập doanh nghiệp mới nhất 2026 vẫn đang được áp dụng là Luật Thuế thu nhập doanh nghiệp 2025.
Thời điểm hưởng ưu đãi thuế TNDN đối với dự án đầu tư mới được Cục Thuế hướng dẫn cụ thể tại Công văn 1983/CT-CS ngày 03/4/2026.
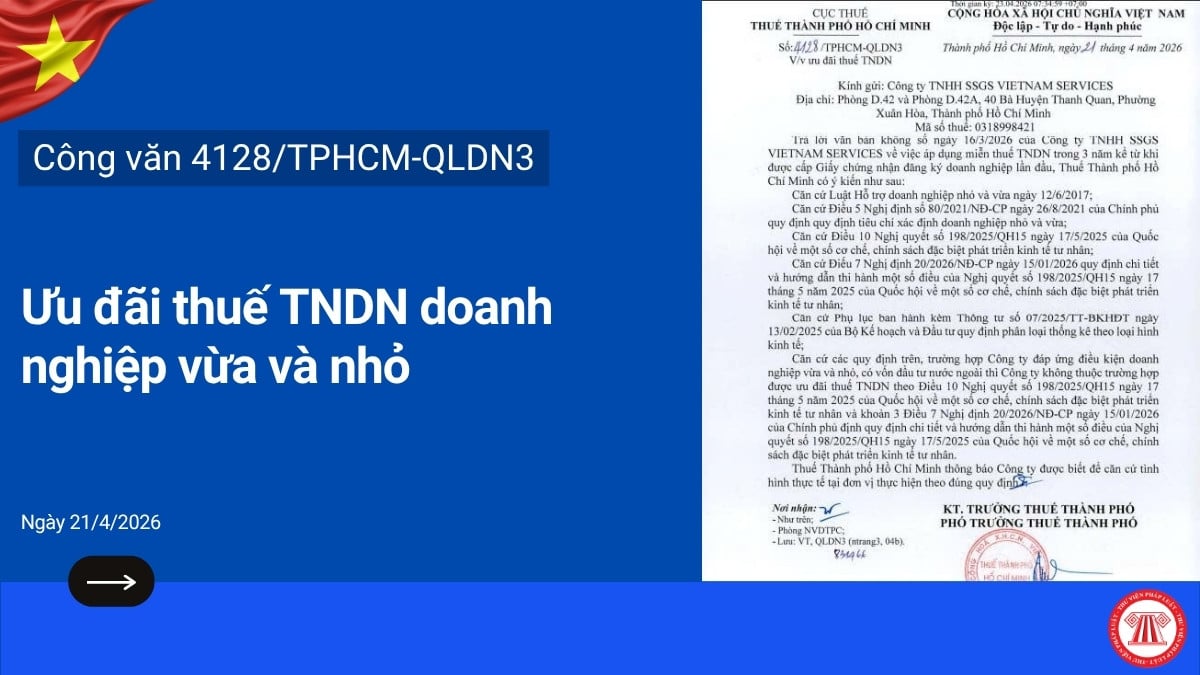
Ngày 21/4/2026, Cục thuế TPHCM đã có Công văn 4128/TPHCM-QLDN3 ưu đãi thuế thu nhập doanh nghiệp vừa và nhỏ.

