- 5 tiêu chí đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ là gì?
- Phương thức đánh giá hiệu quả và xếp loại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ là gì?
- Cách thức xác định các chỉ tiêu đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng như thế nào?
5 tiêu chí đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ là gì?
Theo khoản 1 Điều 31 Nghị định 135/2025/NĐ-CP quy định như sau:
Các tiêu chí đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ và tổ chức tín dụng có vốn nhà nước
1. Các tiêu chí đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ và tổ chức tín dụng có vốn nhà nước bao gồm:
a) Tiêu chí 1. Doanh thu;
b) Tiêu chí 2. Lợi nhuận sau thuế và tỷ suất lợi nhuận sau thuế;
c) Tiêu chí 3. Tỷ lệ nợ xấu và tỷ lệ nợ có khả năng mất vốn;
d) Tiêu chí 4. Chấp hành pháp luật của tổ chức tín dụng về đầu tư, quản lý và sử dụng vốn nhà nước tại tổ chức tín dụng, pháp luật về thuế và các khoản thu nộp ngân sách khác, quy định về chế độ báo cáo tài chính và báo cáo để thực hiện giám sát tài chính;
đ) Tiêu chí 5. Tình hình thực hiện sản phẩm, dịch vụ công ích (nếu có).
...
Theo quy định trên, 5 tiêu chí đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ và tổ chức tín dụng có vốn nhà nước bao gồm:
(1) Tiêu chí 1. Doanh thu;
(2) Tiêu chí 2. Lợi nhuận sau thuế và tỷ suất lợi nhuận sau thuế;
(3) Tiêu chí 3. Tỷ lệ nợ xấu và tỷ lệ nợ có khả năng mất vốn;
(4) Tiêu chí 4. Chấp hành pháp luật của tổ chức tín dụng về đầu tư, quản lý và sử dụng vốn nhà nước tại tổ chức tín dụng, pháp luật về thuế và các khoản thu nộp ngân sách khác, quy định về chế độ báo cáo tài chính và báo cáo để thực hiện giám sát tài chính;
(5) Tiêu chí 5. Tình hình thực hiện sản phẩm, dịch vụ công ích (nếu có).

5 tiêu chí đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ là gì? (Hình từ Internet)
Phương thức đánh giá hiệu quả và xếp loại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ là gì?
Căn cứ khoản 3 Điều 32 Nghị định 135/2025/NĐ-CP quy định như sau:
Đánh giá hiệu quả hoạt động và xếp loại doanh nghiệp nhà nước là tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ
...
3. Phương thức đánh giá hiệu quả và xếp loại tổ chức tín dụng:
Việc đánh giá hiệu quả hoạt động tổ chức tín dụng được thực hiện thông qua đánh giá mức độ hoàn thành các chỉ tiêu đánh giá hiệu quả và xếp loại (A, B, C) do Ngân hàng Nhà nước Việt Nam giao cho tổ chức tín dụng theo quy định tại Phụ lục IV Nghị định này.
Theo đó, việc đánh giá hiệu quả hoạt động tổ chức tín dụng được thực hiện thông qua đánh giá mức độ hoàn thành các chỉ tiêu đánh giá hiệu quả và xếp loại (A, B, C) do Ngân hàng Nhà nước Việt Nam giao cho tổ chức tín dụng theo quy định tại Phụ lục IV Nghị định 135/2025/NĐ-CP. (TẢI VỀ)
Cách thức xác định các chỉ tiêu đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng như thế nào?
Theo khoản 3 Điều 31 Nghị định 135/2025/NĐ-CP quy định cách thức xác định các chỉ tiêu đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng như sau:
(1) Doanh thu: chỉ tiêu doanh thu được xác định theo báo cáo tài chính năm đã được kiểm toán của tổ chức tín dụng;
(2) Lợi nhuận sau thuế và tỷ suất lợi nhuận sau thuế trên vốn chủ sở hữu:
Lợi nhuận sau thuế: lợi nhuận thuần từ hoạt động kinh doanh sau khi trừ đi chi phí dự phòng rủi ro tín dụng và chi phí thuế thu nhập doanh nghiệp hiện hành, chi phí thuế thu nhập doanh nghiệp hoàn lại;
Tỷ suất lợi nhuận sau thuế trên vốn chủ sở hữu: được tính bằng tỷ lệ lợi nhuận sau thuế chia cho vốn chủ sở hữu bình quân trong năm. Trong đó, vốn chủ sở hữu bình quân trong năm được tính như sau:
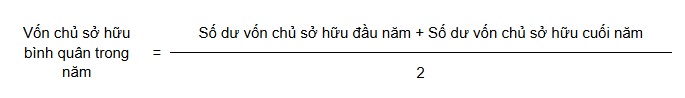
Vốn chủ sở hữu được lấy từ khoản mục vốn chủ sở hữu trên báo cáo tình hình tài chính của tổ chức tín dụng, gồm: vốn của tổ chức tín dụng, các quỹ của tổ chức tín dụng, chênh lệch tỷ giá hối đoái, chênh lệch đánh giá lại tài sản và lợi nhuận chưa phân phối.
(3) Tỷ lệ nợ xấu và tỷ lệ nợ có khả năng mất vốn:
Tỷ lệ nợ xấu theo quy định của pháp luật về phân loại tài sản có trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài;
Tỷ lệ nợ có khả năng mất vốn là tỷ lệ giữa số dư nợ có khả năng mất vốn (nợ nhóm 5 theo quy định của pháp luật về phân loại tài sản có trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài) so với tổng dư nợ.
(4) Tình hình chấp hành pháp luật:
Tình hình chấp hành pháp luật bao gồm chấp hành các chế độ, chính sách pháp luật trong lĩnh vực về đầu tư, quản lý và sử dụng vốn nhà nước tại tổ chức tín dụng, thuế (trừ thuế thu nhập cá nhân), các khoản thu nộp ngân sách nhà nước khác, quy định về chế độ báo cáo tài chính, báo cáo để thực hiện giám sát tài chính.
Mức xử phạt vi phạm hành chính làm căn cứ để đánh giá xếp loại là số tiền phải nộp phạt ghi trên quyết định xử phạt vi phạm hành chính đối với các vi phạm được phát hiện trong năm tài chính thực hiện đánh giá xếp loại, không bao gồm số tiền phải nộp để thực hiện biện pháp khắc phục hậu quả.
(5) Tình hình thực hiện sản phẩm, dịch vụ công ích (nếu có):
Thực hiện sản phẩm, dịch vụ công ích là việc trực tiếp thực hiện nhiệm vụ quốc phòng, an ninh hoặc cung ứng dịch vụ công theo chính sách của Nhà nước thông qua hình thức đấu thầu hoặc nhận đặt hàng hoặc nhận nhiệm vụ Nhà nước giao.
Việc đánh giá chỉ tiêu này căn cứ vào mức độ hoàn thành về số lượng và chất lượng dịch vụ. Căn cứ vào lĩnh vực hoạt động, chuyên ngành, tính đặc thù, cơ quan đại diện chủ sở hữu đưa ra các tiêu chí đánh giá cho phù hợp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];