Tải mẫu Biên bản kiểm kê hàng tồn kho cho hộ kinh doanh mới nhất?
MỚI: Cập nhật mẫu excel biên bản kiểm kê hàng tồn kho 2026 cho hộ kinh doanh
Hiện nay, pháp luật chưa quy định cụ thể mẫu biên bản kiểm kê hàng tồn kho dành cho hộ kinh doanh nộp thuế theo phương pháp kê khai.
Do đó, dựa theo Thông tư 88/2021/TT-BTC thì hộ kinh doanh nộp thuế theo phương pháp kê khai có thể tham khảo mẫu biên bản kiểm kê hàng tồn kho dưới đây:
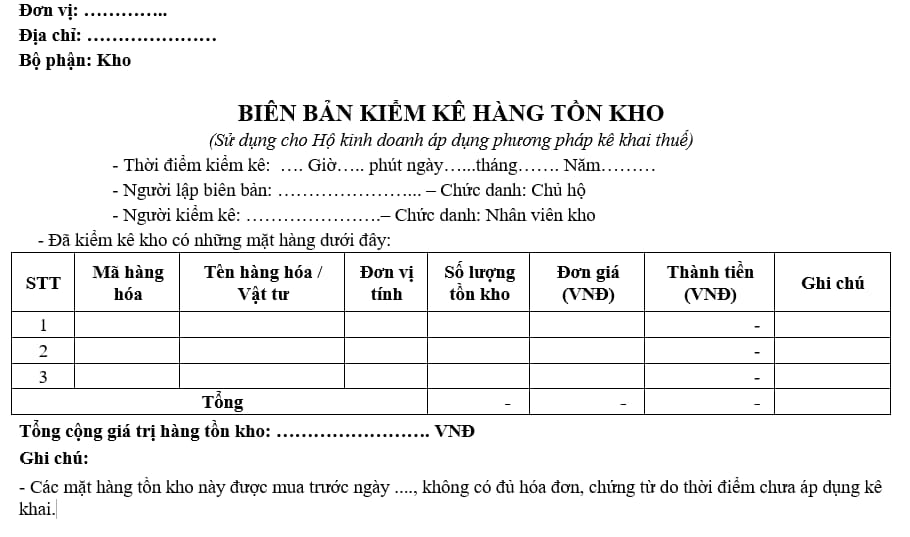
>>> Tải về Biên bản kiểm kê hàng tồn kho cho hộ kinh doanh nộp thuế theo phương pháp kê khai.
Trên đây là nội dung "Tải mẫu Biên bản kiểm kê hàng tồn kho cho hộ kinh doanh mới nhất?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Thông tư hướng dẫn hộ kinh doanh kê khai thuế 2026 đã có chưa?
>>> Đã có Nghị định hướng dẫn hộ kinh doanh kê khai thuế 2026 chưa?
>>> Quốc hội đã chính thức thông qua Luật Quản lý thuế sửa đổi tại Kỳ họp thứ 10?
>>> Điểm mới Luật Thuế thu nhập cá nhân sửa đổi 2025?
Tải mẫu Biên bản kiểm kê hàng tồn kho cho hộ kinh doanh mới nhất? (Hình từ Internet)
Hướng dẫn hộ kinh doanh quản lý hóa đơn đầu vào mới nhất 2026?
Hiện nay, trước tình hình chuyển đổi từ phương pháp khoán sang phương pháp kê khai việc quản lý hóa đơn đầu là rất cần thiết giúp hộ kinh doanh thuận lợi cho việc thực hiện các thủ tục về thuế.
Tham khảo nội dung hướng dẫn của Thuế thành phố Hà Nội, bài viết dưới đây hướng dẫn hộ kinh doanh cách quản lý hóa đơn đầu vào hiệu quả có thể tham khảo để áp dụng:
Bước 1. Tiếp nhận và kiểm tra hóa đơn đầu vào ngay sau khi nhận
Hộ kinh doanh khi mua hàng hóa, dịch vụ nhận được hóa đơn đầu vào hãy kiểm tra kỹ các thông tin sau:
(1) Thông tin người bán và người mua: tên, địa chỉ, mã số thuế, số định danh..
(2) Thông tin hàng hóa, dịch vụ: số lượng, đơn giá, số tiền, thuế suất, ngày tháng lập hóa đơn.
(3) Kiểm tra hóa đơn theo phương thức người bán cung cấp xem hóa đơn có hợp lệ hay không.
(Theo Điều 10 Nghị định 123/2020/NĐ-CP được bổ sung bởi điểm đ Khoản 7 Điều 1 Nghị định 70/2025/NĐ-CP).
Bước 2. Phân loại hóa đơn đầu vào và ghi chép đầy đủ
- Hộ kinh doanh nên phân loại theo loại hóa đơn đầu vào theo các tiêu thức mà mình dễ quản lý nhất.
Ví dụ:
- Phân loại hóa đơn theo loại hóa đơn: Hóa đơn giá trị gia tăng, hóa đơn bán hàng, hóa đơn tự lập, hóa đơn khởi tạo từ máy tính tiền.
- Phân loại theo người bán: Hóa đơn từ doanh nghiệp, hóa đơn từ các hộ kinh doanh nhỏ lẻ.
- Phân loại theo thời gian lập: Hóa đơn tháng 3, hóa đơn tháng 4, hóa đơn quý I/ quý II/quý III, quý IV.
- Hộ kinh doanh cần lập sổ sách, tạo dữ liệu điện tử ghi các thông tin cơ bản của hóa đơn đầu vào như: số hóa đơn, ngày, tên nhà cung cấp, giá trị, nội dung chi…
Bước 3. Lưu trữ hóa đơn khoa học và an toàn
- Hóa đơn đầu vào là căn cứ quan trọng chứng minh hoạt động mua hàng hóa dịch vụ dó đó cần được lưu trữ cẩn thận.
- Có thể lưu trữ trên hệ thống máy tính, hệ thống phần mềm hay lưu trữ thủ công.
- Các biện pháp lưu trữ cần đảm bảo an toàn, thời hạn lưu trữ hóa đơn thường là 10 năm.
(Theo Điều 41 Luật kế toán 2015)
Bước 4. Đối chiếu với sổ quỹ hoặc sao kê ngân hàng
Thường xuyên đối chiếu các khoản chi trên hóa đơn với sổ quỹ tiền mặt hoặc sao kê tài khoản ngân hàng để đảm bảo tính khớp đúng và minh bạch.
Bước 5. Kê khai và nộp thuế đúng hạn
Dựa vào các hóa đơn đầu vào đã quản lý, hộ kinh doanh thực hiện khấu trừ vào thu nhập và thực hiện kê khai thuế theo quy định.
Hộ kinh doanh mới ra kinh doanh kê khai thuế từ năm 2026 như thế nào?
Ngày 12/12/2025, Bộ Tài chính đang lấy ý kiến dự thảo Nghị định về việc kê khai tính thuế và khấu trừ thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh (lần 2).
Tải dự thảo Nghị định về việc kê khai tính thuế và khấu trừ thuế của hộ kinh doanh lần 2 tại đây: Tải về
Theo đó, tại Điều 10 dự thảo Nghị định về việc kê khai tính thuế và khấu trừ thuế của hộ kinh doanh, cá nhân kinh doanh (sau đây gọi là dự thảo Nghị định) đã có đề xuất quy định về kê khai thuế đối với hộ kinh doanh mới ra kinh doanh như sau:
- Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh đến khi có doanh thu 500 triệu đồng thì thực hiện khai thuế chậm nhất vào ngày 30 của tháng đầu tiên của quý tiếp theo. Các lần kê khai tiếp theo thực hiện theo quy định tại Điều 9 dự thảo Nghị định.
- Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng cuối năm thực hiện kê khai doanh thu thực tế trong năm chậm nhất là ngày 31 tháng 01 năm sau.
- Trường hợp thuộc đối tượng chịu thuế, đối tượng phải nộp thuế thì từ năm tiếp theo thực hiện theo quy định tại Điều 9 dự thảo Nghị định.
- Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh sử dụng hóa đơn điện tử theo quy định tại điểm b khoản 5 Điều 8 dự thảo Nghị định.
Tại Điều 9 dự thảo Nghị định đã đề xuất quy định hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng chịu thuế giá trị gia tăng, phải nộp thuế thu nhập cá nhân như sau:
- Khai, nộp thuế giá trị gia tăng: hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng chịu thuế giá trị gia tăng thực hiện khai, nộp thuế giá trị gia tăng theo tháng, quý theo quy định của pháp luật quản lý thuế.
- Khai, nộp thuế thu nhập cá nhân
+ Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo doanh thu tính thuế nhân thuế suất thực hiện khai, nộp thuế thu nhập cá nhân theo quý cùng thời hạn khai, nộp thuế giá trị gia tăng.
+ Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo thu nhập tính thuế (doanh thu - chi phí) nhân thuế suất thực hiện nộp thuế thu nhập cá nhân theo năm chậm nhất là ngày 31 tháng 01 năm sau.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];