Quốc hội đã chính thức thông qua Luật Quản lý thuế sửa đổi tại Kỳ họp thứ 10?
Ngày 10/12/2025, Quốc hội đã biểu quyết thông qua Luật Quản lý thuế sửa đổi.
Trước đó, ngày 03/12/2025, Bộ Tài chính đã cập nhật Dự thảo Luật Quản lý thuế dự thảo lần 09).
>>> Tải về Dự thảo Luật Quản lý thuế mới nhất ngày 03/12/2025 <<<
Tiếp tục chương trình Kỳ họp thứ 10, Quốc hội khoá XV, sáng 10/12, dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn và điều hành của Phó Chủ tịch Quốc hội Nguyễn Đức Hải, Quốc hội đã biểu quyết thông qua Luật Quản lý thuế (sửa đổi) với đa số đại biểu tán thành.
Theo Báo cáo tiếp thu, chỉnh lý và hoàn thiện dự thảo luật, căn cứ ý kiến của các đại biểu Quốc hội thảo luận tại tổ và Hội trường, ý kiến thẩm tra của Ủy ban Kinh tế và Tài chính của Quốc hội, kết luận của Ủy ban Thường vụ Quốc hội, Chính phủ đã rà soát, tiếp thu tối đa, giải trình đầy đủ và có các báo cáo giải trình, chỉnh lý và hoàn thiện dự thảo Luật Quản lý thuế (sửa đổi).
Kết quả biểu quyết điện tử cho thấy, có 437/448 đại biểu Quốc hội có mặt biểu quyết tán thành, chiếm 92,39%. Như vậy, Quốc hội đã chính thức thông qua Luật Quản lý thuế sửa đổi với đa số đại biểu tán thành.
Trên đây là nội dung "Quốc hội đã chính thức thông qua Luật Quản lý thuế sửa đổi tại Kỳ họp thứ 10?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Nổi bật: Điểm mới Luật Thuế thu nhập cá nhân sửa đổi 2025?
>> Một số điểm mới Luật Quản lý thuế sửa đổi thông qua tại Kỳ họp thứ 10 đáng chú ý?
>>> Dự thảo Nghị định và Thông tư hướng dẫn Luật Quản lý thuế sửa đổi mới nhất?
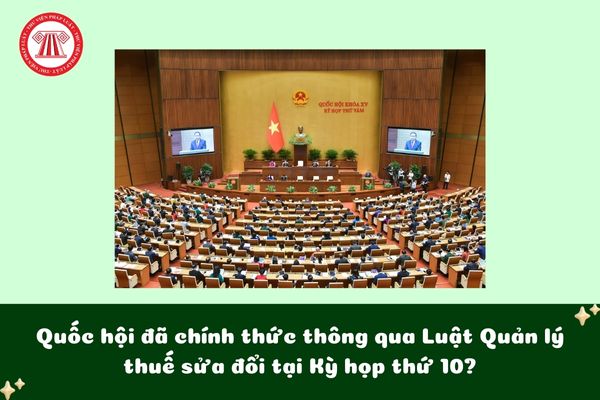
Quốc hội đã chính thức thông qua Luật Quản lý thuế sửa đổi tại Kỳ họp thứ 10? (Hình từ Internet)
Nội dung quản lý thuế hiện nay được quy định như thế nào?
Căn cứ Điều 4 Luật Quản lý thuế 2019 quy định về các nội dung quản lý thuế như sau:
Nội dung quản lý thuế
1. Đăng ký thuế, khai thuế, nộp thuế, ấn định thuế.
2. Hoàn thuế, miễn thuế, giảm thuế, không thu thuế.
3. Khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ.
4. Quản lý thông tin người nộp thuế.
5. Quản lý hóa đơn, chứng từ.
6. Kiểm tra thuế, thanh tra thuế và thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế.
7. Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
8. Xử phạt vi phạm hành chính về quản lý thuế.
9. Giải quyết khiếu nại, tố cáo về thuế.
10. Hợp tác quốc tế về thuế.
11. Tuyên truyền, hỗ trợ người nộp thuế.
Như vậy, nội dung quản lý thuế hiện nay như sau:
- Đăng ký thuế, khai thuế, nộp thuế, ấn định thuế.
- Hoàn thuế, miễn thuế, giảm thuế, không thu thuế.
- Khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ.
- Quản lý thông tin người nộp thuế.
- Quản lý hóa đơn, chứng từ.
- Kiểm tra thuế, thanh tra thuế và thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế.
- Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
- Xử phạt vi phạm hành chính về quản lý thuế.
- Giải quyết khiếu nại, tố cáo về thuế.
- Hợp tác quốc tế về thuế.
- Tuyên truyền, hỗ trợ người nộp thuế.
Các biện pháp khắc phục hậu quả trong xử phạt vi phạm hành chính về quản lý thuế theo Luật Quản lý thuế?
Căn cứ quy định tại khoản 3 Điều 138 Luật Quản lý thuế 2019 về hình thức xử phạt, mức phạt tiền và biện pháp khắc phục hậu quả như sau:
Hình thức xử phạt, mức phạt tiền và biện pháp khắc phục hậu quả
1. Các hình thức xử phạt vi phạm hành chính về quản lý thuế bao gồm:
a) Cảnh cáo;
b) Phạt tiền.
2. Mức phạt tiền trong xử phạt vi phạm hành chính về quản lý thuế được quy định như sau:
a) Mức phạt tiền tối đa đối với hành vi quy định tại Điều 141 của Luật này thực hiện theo quy định của pháp luật về xử lý vi phạm hành chính;
b) Phạt 10% tính trên số tiền thuế khai thiếu số tiền thuế phải nộp hoặc số tiền thuế khai tăng trong trường hợp được miễn, giảm, hoàn, không thu thuế đối với hành vi quy định tại điểm a khoản 2 Điều 142 của Luật này;
c) Phạt 20% tính trên số tiền thuế khai thiếu số tiền thuế phải nộp hoặc số tiền thuế khai tăng trong trường hợp được miễn, giảm, hoàn, không thu thuế đối với hành vi quy định tại khoản 1 và các điểm b, c khoản 2 Điều 142 của Luật này;
d) Phạt từ 01 lần đến 03 lần số tiền thuế trốn đối với hành vi quy định tại Điều 143 của Luật này.
3. Các biện pháp khắc phục hậu quả trong xử phạt vi phạm hành chính về quản lý thuế bao gồm:
a) Buộc nộp đủ số tiền thuế trốn, thiếu;
b) Buộc nộp đủ số tiền đã miễn, giảm, hoàn, không thu thuế không đúng.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, theo quy định trên các biện pháp khắc phục hậu quả trong xử phạt vi phạm hành chính về quản lý thuế theo Luật Quản lý thuế 2019 bao gồm:
- Buộc nộp đủ số tiền thuế trốn, thiếu;
- Buộc nộp đủ số tiền đã miễn, giảm, hoàn, không thu thuế không đúng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];