Hướng dẫn hạch toán chi phí khám sức khỏe cho nhân viên theo Thông tư 99?
Hiện nay, Thông tư 99/2025/TT-BTC không có một tài khoản riêng để hạch toán chi phí khám sức khỏe. Chi phí khám sức khỏe định kỳ cho nhân viên được xem là chi phí phúc lợi, tùy vào nguồn chi mà hạch toán vào Tài khoản 642 - Chi phí quản lý doanh nghiệp, hoặc Tài khoản 353 - Quỹ phúc lợi, cụ thể như sau:
(1) Trường hợp hạch toán vào chi phí quản lý doanh nghiệp
Trường hợp chi phí khám sức khỏe thuộc chi phí quản lý doanh nghiệp, căn cứ vào nội dung và tính chất của khoản chi để hạch toán vào tài khoản chi phí phù hợp. Trường hợp được xác định là chi phí bằng tiền khác của chi phí quản lý doanh nghiệp thì hạch toán:
- Nợ TK 6428 – Chi phí bằng tiền khác: Chi phí khám sức khỏe.
- Có TK 111, 112, 331: Số tiền đã chi hoặc phải trả cho đơn vị cung cấp dịch vụ khám sức khỏe.
(2) Trường hợp chi từ Quỹ phúc lợi
Nếu doanh nghiệp sử dụng Quỹ phúc lợi để chi khám sức khỏe cho nhân viên thì hạch toán:
- Nợ TK 3532 – Quỹ phúc lợi: Chi phí khám sức khỏe chi từ Quỹ phúc lợi.
- Có TK 111, 112, 331 (Tiền mặt, Tiền gửi ngân hàng, Phải trả cho người bán): Số tiền thực chi trả cho dịch vụ khám sức khỏe.
Trên đây là thông tin hướng dẫn hạch toán chi phí khám sức khỏe định kỳ cho nhân viên theo Thông tư 99?
Xem thêm
>>> Doanh nghiệp dưới 10 lao động có phải tổ chức khám sức khỏe không?
>>> Hạn nộp báo cáo khám sức khỏe định kỳ tại 34 tỉnh thành là khi nào?
>>> Để được đưa vào chi phí hợp lý khi mua hàng hóa phải có biên bản bàn giao và hợp đồng có đúng không?
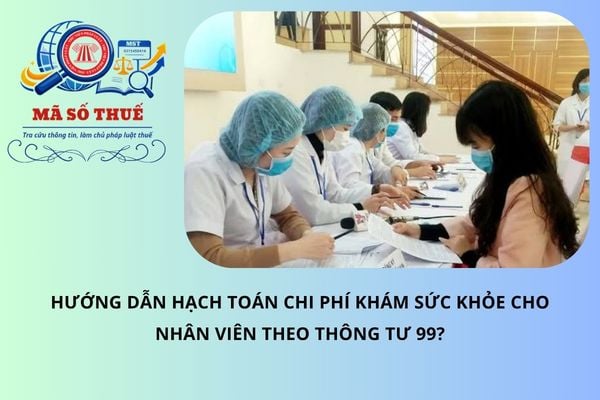
Hướng dẫn hạch toán chi phí khám sức khỏe cho nhân viên theo Thông tư 99? (Hình từ Internet)
Không tổ chức khám sức khỏe định kỳ cho người lao động Công ty bị phạt bao nhiêu tiền năm 2026?
Căn cứ theo khoản 2 Điều 33 Nghị định 283/2026/NĐ-CP quy định vi phạm quy định về phòng ngừa tai nạn lao động, bệnh nghề nghiệp như sau:
Vi phạm quy định về phòng ngừa tai nạn lao động, bệnh nghề nghiệp
Phạt tiền đối với hành vi vi phạm quy định về phòng ngừa tai nạn lao động, bệnh nghề nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự như sau:
...
2. Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng khi vi phạm với mỗi người lao động nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có hành vi không tổ chức khám sức khỏe định kỳ hoặc khám phát hiện bệnh nghề nghiệp cho người lao động.
3. Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng khi vi phạm với mỗi người lao động nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có hành vi không tổ chức khám sức khỏe cho người lao động trước khi chuyển sang làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hơn hoặc sau khi bị tai nạn lao động, bệnh nghề nghiệp đã phục hồi sức khỏe, tiếp tục trở lại làm việc, trừ trường hợp đã được Hội đồng giám định y khoa khám giám định mức suy giảm khả năng lao động.
...
11. Biện pháp khắc phục hậu quả
a) Buộc tổ chức khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động theo quy định đối với hành vi vi phạm quy định tại khoản 2 Điều này. Trường hợp người lao động đã tự thực hiện việc khám thì buộc thanh toán chi phí khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động;
...
Tuy nhiên mức phạt quy định trên đây là mức phạt đối với cá nhân. Mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân căn cứ theo khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP.
Theo đó, mức phạt cụ thể được xác định như sau:
- Đối với cá nhân: phạt từ 1 – 3 triệu đồng cho mỗi người lao động bị vi phạm, nhưng tổng mức phạt tối đa không quá 75 triệu đồng.
- Đối với tổ chức, doanh nghiệp: mức phạt bằng 02 lần mức phạt đối với cá nhân, tương ứng 2 – 6 triệu đồng cho mỗi người lao động bị vi phạm, nhưng tổng mức phạt tối đa không quá 150 triệu đồng.
Bên cạnh đó, công ty còn bị buộc tổ chức khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động theo quy định. Trường hợp người lao động đã tự thực hiện việc khám thì công ty phải thanh toán chi phí khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động.
Tiền phạt do không tổ chức khám sức khỏe hằng năm có được tính vào chi phí hợp lý để tính thuế TNDN không?
Căn cứ theo quy định tại khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
đ) Phần trích lập không đúng hoặc vượt mức theo quy định của pháp luật về trích lập dự phòng;
...
Theo quy định trên, khoản tiền phạt do vi phạm hành chính là khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN.
Vì vậy, số tiền phạt vi phạm hành chính do không tổ chức khám sức khỏe hằng năm sẽ không được tính vào chi phí hợp lý để tính thuế TNDN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];