Mẫu Biên bản thanh lý TSCĐ theo Thông tư 99?
Ngày 27/10/2025, Bộ Tài chính đã ban hành Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp.
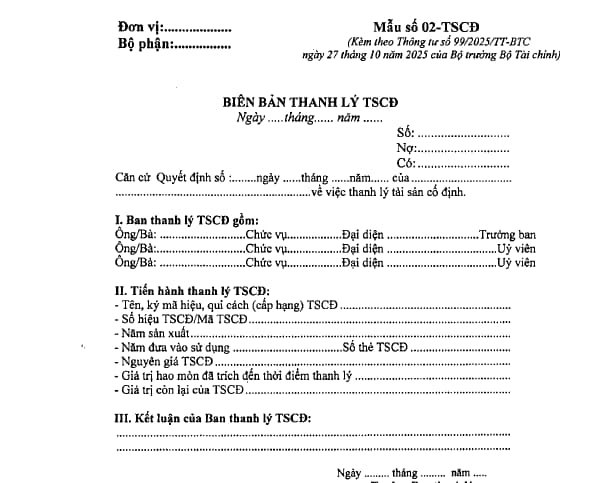
Theo đó, mẫu Biên bản thanh lý tài sản cố định (mẫu 02-TSCĐ) quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC.
Mẫu 02-TSCĐ mẫu biên bản thanh lý tài sản cố định có dạng như sau:
Tải Mẫu Biên bản thanh lý TSCĐ theo Thông tư 99 tại đây: tải về
Hướng dẫn cách ghi mẫu Biên bản thanh lý TSCĐ theo Thông tư 99?
Mục đích của Mẫu biên bản thanh lý TSCĐ (Mẫu 02-TSCĐ) là để xác nhận việc thanh lý TSCĐ và làm căn cứ để ghi giảm TSCĐ trên sổ kế toán.
Theo đó, sau đây là hướng dẫn cách ghi mẫu biên bản thanh lý TSCĐ mới nhất áp dụng từ năm 2026:
Góc trên bên trái của Biên bản thanh lý TSCĐ ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng. Khi có quyết định về việc thanh lý TSCĐ doanh nghiệp phải thành lập Ban thanh lý TSCĐ. Thành viên Ban thanh lý TSCĐ được ghi chép ở Mục 1.
Ở Mục II ghi các chỉ tiêu chung về TSCĐ có quyết định thanh lý như:
- Tên, ký hiệu TSCĐ, số hiệu hoặc Mã TSCĐ, số thẻ TSCĐ, nước sản xuất, năm đưa vào sử dụng.
- Nguyên giá TSCĐ, giá trị hao mòn đã trích cộng dồn đến thời điểm thanh lý, giá trị còn lại của TSCĐ đó.
Mục III ghi kết luận của Ban thanh lý, ghi ý kiến nhận xét của Ban về việc thanh lý TSCĐ.
Mục IV, kết qua thanh lý: Sau khi thanh lý xong căn cứ vào chứng từ tính toán tổng số chi phí thanh lý thực tế và giá trị thu hồi ghi vào dòng chi phí thanh lý và giá trị thu hồi (giá trị phụ tùng, phế liệu thu hồi tính theo giá thực tế đã bán hoặc giá bán ước tỉnh).
Biên bản thanh lý phải do Ban thanh lý TSCĐ lập và có đầy đủ chữ ký, ghi rõ họ tên của trưởng Ban thanh lý, kế toán trưởng và giám đốc doanh nghiệp.
Mẫu Biên bản thanh lý TSCĐ theo Thông tư 99? Tải về và hướng dẫn cách ghi? (Hình từ Internet)
Cho thuê, cầm cố, thế chấp, nhượng bán, thanh lý TSCĐ được quy định như thế nào?
Căn cứ Điều 8 Thông tư 45/2013/TT-BTC được bổ sung bởi khoản 3 Điều 1 Thông tư 147/2016/TT-BTC quy định cho thuê, cầm cố, thế chấp, nhượng bán, thanh lý TSCĐ như sau:
(1) Mọi hoạt động cho thuê, cầm cố, thế chấp, nhượng bán, thanh lý tài sản cố định phải theo đúng các quy định của pháp luật hiện hành.
(2) Đối với tài sản cố định đi thuê:
- TSCĐ thuê hoạt động:
+ Doanh nghiệp đi thuê phải có trách nhiệm quản lý, sử dụng TSCĐ theo các quy định trong hợp đồng thuê. Chi phí thuê TSCĐ được hạch toán vào chi phí kinh doanh trong kỳ.
+ Doanh nghiệp cho thuê, với tư cách là chủ sở hữu, phải theo dõi, quản lý TSCĐ cho thuê.
- Đối với TSCĐ thuê tài chính:
+ Doanh nghiệp đi thuê phải theo dõi, quản lý, sử dụng tài sản cố định đi thuê như tài sản cố định thuộc sở hữu của doanh nghiệp và phải thực hiện đầy đủ các nghĩa vụ đã cam kết trong hợp đồng thuê tài sản cố định.
+ Doanh nghiệp cho thuê, với tư cách là chủ đầu tư, phải theo dõi và thực hiện đúng các quy định trong hợp đồng cho thuê tài sản cố định.
- Trường hợp trong hợp đồng thuê tài sản (bao gồm cả thuê hoạt động và thuê tài chính) quy định bên đi thuê có trách nhiệm sửa chữa tài sản trong thời gian thuê thì chi phí sửa chữa TSCĐ đi thuê được phép hạch toán vào chi phí hoặc phân bổ dần vào chi phí kinh doanh nhưng thời gian tối đa không quá 3 năm.
(3) Các tài sản cố định loại 6 được quy định tại khoản 2 Điều 1 Thông tư 147/2016/TT-BTC khi nhượng bán, thanh lý phải được sự đồng ý bằng văn bản của cơ quan đại diện chủ sở hữu nhà nước và được hạch toán giảm vốn kinh doanh của doanh nghiệp. Phần giá trị thu được do nhượng bán sau khi trừ chi phí nhượng bán, thanh lý, doanh nghiệp nộp toàn bộ vào ngân sách nhà nước hoặc bổ sung vốn điều lệ sau khi có ý kiến bằng văn bản của cơ quan tài chính và cơ quan đại diện chủ sở hữu nhà nước.
Tài liệu kế toán liên quan đến thanh lý tài sản cố định phải được lưu trữ ít nhất là 10 năm đúng không?
Căn cứ Điều 13 Nghị định 174/2016/NĐ-CP quy định tài liệu kế toán phải lưu trữ tối thiểu 10 năm như sau:
Tài liệu kế toán phải lưu trữ tối thiểu 10 năm
1. Chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính, các bảng kê, bảng tổng hợp chi tiết, các sổ kế toán chi tiết, các sổ kế toán tổng hợp, báo cáo tài chính tháng, quý, năm của đơn vị kế toán, báo cáo quyết toán, báo cáo tự kiểm tra kế toán, biên bản tiêu hủy tài liệu kế toán lưu trữ và tài liệu khác sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính.
2. Tài liệu kế toán liên quan đến thanh lý, nhượng bán tài sản cố định; báo cáo kết quả kiểm kê và đánh giá tài sản.
3. Tài liệu kế toán của đơn vị chủ đầu tư, bao gồm tài liệu kế toán của các kỳ kế toán năm và tài liệu kế toán về báo cáo quyết toán dự án hoàn thành thuộc nhóm B, C.
4. Tài liệu kế toán liên quan đến thành lập, chia, tách, hợp nhất, sáp nhập, chuyển đổi hình thức sở hữu, chuyển đổi loại hình doanh nghiệp hoặc chuyển đổi đơn vị, giải thể, phá sản, chấm dứt hoạt động, kết thúc dự án.
5. Tài liệu liên quan tại đơn vị như hồ sơ kiểm toán của Kiểm toán Nhà nước, hồ sơ thanh tra, kiểm tra, giám sát của cơ quan nhà nước có thẩm quyền hoặc hồ sơ của các tổ chức kiểm toán độc lập.
6. Các tài liệu khác không được quy định tại Điều 12 và Điều 14 Nghị định này.
7. Trường hợp tài liệu kế toán quy định tại các khoản 1, 2, 3, 4, 5, 6 Điều này mà pháp luật khác quy định phải lưu trữ trên 10 năm thì thực hiện lưu trữ theo quy định đó
Từ quy định trên, có thể thấy tài liệu kế toán liên quan đến thanh lý, nhượng bán tài sản cố định; báo cáo kết quả kiểm kê và đánh giá tài sản là tài liệu phải được lưu trữ tối thiểu 10 năm.
Do đó, tài liệu kế toán liên quan đến thanh lý tài sản cố định được lưu trữ ít nhất là 10 năm.
Lưu ý: Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];