Mã định danh Chi cục thuế Khu vực quản lý thuế Hải Phòng?
Căn cứ Phụ lục ban hành kèm theo Quyết định 381/QĐ-BTC năm 2025 quy định về Chi cục Thuế khu vực trên toàn quốc trong đó có Cục Thuế tỉnh Hải Phòng:
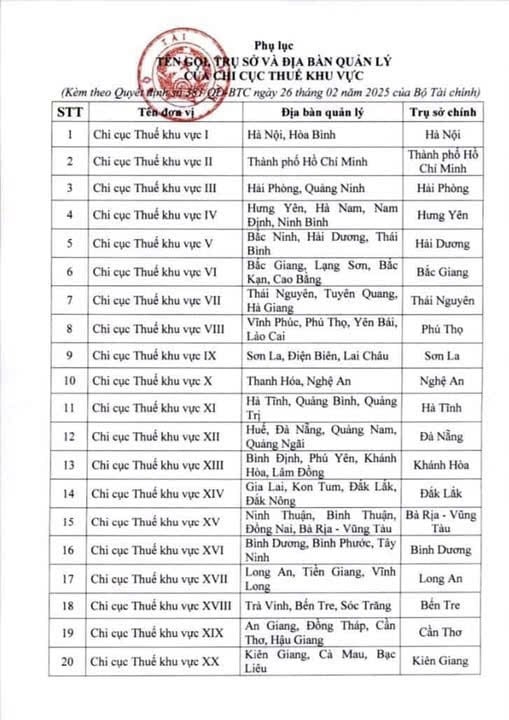
Theo đó, Cục Thuế Tỉnh Hải Phòng được sáp nhập vào Chi cục Thuế khu vực 3, như vậy Chi cục Thuế khu vực 3 quản lý Hải Phòng.
Đồng thời, căn cứ Phụ lục I ban hành kèm theo Quyết định 1067/QĐ-BTC năm 2025 quy định về mã định danh cấp 03 của các Chi cục Thuế khu vực như sau:
STT | TÊN ĐƠN VỊ | MÃ ĐỊNH DANH |
1 | Chi cục Thuế khu vực I | G12.18.01 |
2 | Chi cục Thuế khu vực II | G12.18.79 |
3 | Chi cục Thuế khu vực III | G12.18.31 |
4 | Chi cục Thuế khu vực IV | G12.18.33 |
... | ... | ... |
Như vậy, mã định danh của Chi cục Thuế khu vực quản lý thuế Hải Phòng là G12.18.31.
>> Cập nhật mới: Ngày 05/3/2025, Cục Thuế ban hành Quyết định 111/QĐ-CT năm 2025 (hết hiệu lực từ ngày 01/07/2025) quy định tên gọi, trụ sở, địa bàn quản lý của các Đội thuế cấp huyện thuộc Chi cục Thuế khu vực. Đồng thời, Cục Thuế đã ban hành Quyết định 1378/QĐ-CT năm 2025 (có hiệu lực từ ngày 01/07/2025) quy định tên gọi, trụ sở, địa bàn quản lý của các Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương và thay thế Quyết định 111/QĐ-CT năm 2025 của Cục trưởng Cục Thuế về việc quy định tên gọi, trụ sở, địa bàn quản lý của các Đội Thuế cấp huyện trực thuộc Chi cục Thuế khu vực Theo đó, hiện nay không còn Chi cục Thuế, Chi cục Thuế khu vực mà thay vào đó là Thuế cơ sở và Thuế tỉnh, thành phố trực thuộc trung ương. Thêm vào đó, Căn cứ Phụ lục II ban hành kèm theo Quyết định 2507/QĐ-BTC năm 2025 quy định bảng tra cứu mã định danh thuế cơ sở thành phố Hải Phòng áp dụng từ 17/7/2025 như sau: Mã định danh thuế cơ sở thành phố Hải Phòng sau sáp nhập là: G12.18.112 |
Mã định danh Chi cục thuế Khu vực quản lý thuế Tỉnh Hải Phòng?
Chi cục thuế khu vực 3 có quyền tiếp nhận dữ liệu hóa đơn không?
Theo quy định về nhiệm vụ và quyền hạn của Chi cục thuế khu vực nói chung tại Điều 2 Quyết định 904/QĐ-BTC năm 2025 và Chi cục thuế khu vực 3 nói riêng như sau:
Nhiệm vụ và quyền hạn
1. Tổ chức, chỉ đạo triển khai thực hiện chiến lược cải cách hệ thống thuế, các văn bản quy phạm pháp luật về thuế, quản lý thuế và các văn bản quy phạm pháp luật khác có liên quan; quy trình nghiệp vụ quản lý thuế do Bộ Tài chính, Cục Thuế ban hành; tổng kết, đánh giá, kiến nghị sửa đổi, bổ sung chính sách thuế, chính sách quản lý thuế và các khoản thu khác thuộc ngân sách nhà nước; tổng hợp, đánh giá, báo cáo kết quả thực hiện kế hoạch cải cách quản lý thuế.
2. Tổ chức thực hiện nhiệm vụ quản lý thuế đối với người nộp thuế thuộc phạm vi quản lý của Chi cục Thuế khu vực: đăng ký thuế, khai thuế, tính thuế, thông báo thuế, nộp thuế, hoàn thuế, khấu trừ thuế, miễn thuế, giảm thuế; quản lý nghĩa vụ người nộp thuế; đăng ký, sử dụng và tiếp nhận dữ liệu hóa đơn, chứng từ, cấp hóa đơn điện tử có mã của cơ quan thuế; quản lý nợ thuế; gia hạn nộp thuế; khoanh tiền thuế nợ; xóa tiền nợ thuế, tiền phạt, tiền chậm nộp; nộp dần tiền thuế nợ; miễn tiền chậm nộp; không tính tiền chậm nộp và cưỡng chế thu tiền thuế nợ; thanh tra, kiểm tra thuế (sau đây gọi chung là nghiệp vụ quản lý thuế) và các nghiệp vụ khác có liên quan đến quản lý nghĩa vụ thuế của người nộp thuế.
3. Hướng dẫn, chỉ đạo, kiểm tra, giám sát các Đội Thuế cấp huyện trong thực hiện quy trình nghiệp vụ quản lý thuế và các nghiệp vụ khác có liên quan đến quản lý nghĩa vụ thuế của người nộp thuế.
4. Tổ chức thực hiện công tác lập dự toán, triển khai thực hiện dự toán thu ngân sách nước. Phân tích, đánh giá, dự báo thu ngân sách nhà nước, tham mưu cho Cục trưởng Cục Thuế, cấp ủy, chính quyền địa phương về lập dự toán thu ngân sách nhà nước, về công tác quản lý thuế trên địa bàn; triển khai thực hiện các biện pháp đảm bảo nguồn thu, chống thất thu ngân sách nhà nước.
5. Hướng dẫn, giải thích chính sách thuế, chính sách quản lý thuế; tổ chức hỗ trợ người nộp thuế thực hiện các thủ tục hành chính về thuế và thực hiện các nghĩa vụ thuế theo quy định của pháp luật; tổng hợp khó khăn, vướng mắc của người nộp thuế và kiến nghị, đề xuất cấp có thẩm quyền sửa đổi, bổ sung quy định của pháp luật.
...
Do đó, Chi cục thuế khu vực 3 tiếp nhận dữ liệu hóa đơn theo quy định.
>> Cập nhật mới: Quyết định 904/QĐ-BTC năm 2025 hết hiệu lực thi hành kể từ ngày 01 tháng 07 năm 2025 được thay thế bởi Quyết định 2229/QĐ-BTC năm 2025.
Ngoài ra, ngày 05/3/2025, Cục Thuế ban hành Quyết định 111/QĐ-CT năm 2025 (hết hiệu lực từ ngày 01/07/2025) quy định tên gọi, trụ sở, địa bàn quản lý của các Đội thuế cấp huyện thuộc Chi cục Thuế khu vực.
Đồng thời, Cục Thuế đã ban hành Quyết định 1378/QĐ-CT năm 2025 (có hiệu lực từ ngày 01/07/2025) quy định tên gọi, trụ sở, địa bàn quản lý của các Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương và thay thế Quyết định 111/QĐ-CT năm 2025 của Cục trưởng Cục Thuế về việc quy định tên gọi, trụ sở, địa bàn quản lý của các Đội Thuế cấp huyện trực thuộc Chi cục Thuế khu vực
Theo đó, hiện nay không còn Cục Thuế, Chi cục Thuế khu vực và Đội Thuế cấp huyện mà thay vào đó là Thuế cơ sở và Thuế tỉnh, thành phố trực thuộc trung ương.
Đội thuế cấp huyện thuộc Chi cục Thuế khu vực 3?
Căn cứ danh sách ban hành kèm theo Quyết định 111/QĐ-CT năm 2025, các đội thuế cấp huyện thuộc Chi cục Thuế khu vực 3 gồm:
STT | TÊN GỌI | ĐỊA BÀN QUẢN LÝ | NƠI ĐẶT TRỤ SỞ CHÍNH |
III | CHI CỤC THUẾ KHU VỰC III | HẢI PHÒNG, QUẢNG NINH | HẢI PHÒNG |
HẢI PHÒNG | |||
(1) | Đội Thuế liên huyện Đồ Sơn - Kiến Thụy - Bạch Long Vỹ | Quận Đồ Sơn, huyện Kiến Thụy, huyện Bạch Long Vỹ | Quận Đồ Sơn |
(2) | Đội Thuế huyện Cát Hải | Huyện Cát Hải | Huyện Cát Hải |
(3) | Đội Thuế liên huyện Ngô Quyền - Hải An | Quận Ngô Quyền, quận Hải An | Quận Ngô Quyền |
(4) | Đội Thuế thành phố Thủy Nguyên | Thành phố Thủy Nguyên | Thành phố Thủy Nguyên |
(5) | Đội Thuế liên huyện Hồng Bàng - An Dương | Quận Hồng Bàng, quận An Dương | Quận Hồng Bàng |
(6) | Đội Thuế liên huyện Kiến An - An Lão | Quận Kiến An, huyện An Lão | Quận Kiến An |
(7) | Đội Thuế liên huyện Lê Chân - Dương Kinh | Quận Lê Chân, quận Dương Kinh | Quận Lê Chân |
(8) | Đội Thuế liên huyện Vĩnh Bảo - Tiên Lãng | Huyện Vĩnh Bảo, huyện Tiên Lãng | Huyện Vĩnh Bảo |
QUẢNG NINH | |||
(9) | Đội Thuế liên huyện Hải Hà - Đầm Hà | Huyện Hải Hà, huyện Đầm Hà | Huyện Hải Hà |
(10) | Đội Thuế thành phố Móng Cái | Thành phố Móng Cái | Thành phố Móng Cái |
(11) | Đội Thuế thành phố Đông Triều | Thành phố Đông Triều | Thành phố Đông Triều |
(12) | Đội Thuế liên huyện Uông Bí - Quảng Yên | Thành phố Uông Bí, thị xã Quảng Yên | Thành phố Uông Bí |
(13) | Đội Thuế thành phố Hạ Long | Thành phố Hạ Long | Thành phố Hạ Long |
(14) | Đội Thuế liên huyện Cẩm Phả - Vân Đồn - Cô Tô | Thành phố Cẩm Phả, huyện Vân Đồn, huyện Cô Tô | Thành phố Cẩm Phả |
(15) | Đội Thuế liên huyện Tiên Yên - Bình Liêu - Ba Chẽ | Huyện Tiên Yên, huyện Bình Liêu, huyện Ba Chẽ | Huyện Tiên Yên |
>> Như đã cập nhật ở Mục 1: Theo đó, hiện nay không còn Chi cục Thuế, Chi cục Thuế khu vực mà thay vào đó là Thuế cơ sở và Thuế tỉnh, thành phố trực thuộc trung ương. Theo đó, hiện nay không còn đội thuế cấp huyện. |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];