Hướng dẫn xử lý một số tình huống thường gặp khi đăng nhập eTax Mobile mới nhất 2026?
Dưới đây là hướng dẫn xử lý một số tình huống thường gặp khi đăng nhập ứng dụng eTax Mobile mới nhất 2026 có thể tham khảo:
[1] Trường hợp NNT đã có tài khoản giao dịch điện tử với Cơ quan Thuế:
Trước ngày 01/07/2025: NNT đăng nhập bằng mã số thuế 10 số hoặc 13 số và mật khẩu đã đăng ký.
Từ ngày 01/07/2025: NNT đăng nhập bằng số CCCD và mật khẩu đã đăng ký.
[2] Trường hợp NNT đã được cấp MST, chưa có tài khoản Định danh điện tử (VNeID) mức 2 và chưa đăng ký tài khoản giao dịch điện tử với Cơ quan Thuế
NNT truy cập ứng dụng eTax Mobile và sử dụng chức năng “Đăng ký ngay”, nhập thông tin MST là CCCD và gửi đăng ký. Sau đó NNT mang giấy tờ tùy thân ra Cơ quan Thuế gần nhất để được phê duyệt tài khoản.
CQT thực hiện phê duyệt và cấp tài khoản cho NNT.
[3] Trường hợp NNT đã được cấp MST, có tài khoản Định danh điện tử (VNeID) đã định danh mức 2 và chưa đăng ký tài khoản giao dịch điện tử với Cơ quan Thuế
NNT truy cập ứng dụng eTax-Mobile bằng tài khoản Định danh điện tử VNeID sau đó ứng dụng sẽ cảnh báo: “Bạn vui lòng bổ sung, hoàn thiện thông tin để đăng ký và kích hoạt tài khoản giao dịch Thuế điện tử”.
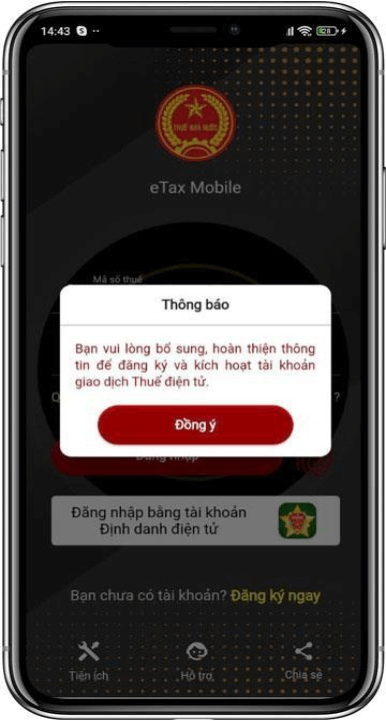
NNT chọn “Đồng ý” và thực hiện theo các bước hướng dẫn sau:
Bước 1: Tại màn hình Màn hình bổ sung, hoàn thiện thông tin đăng ký. Hệ thống tự động hiển thị thông tin: Mã số thuế, Tên người nộp thuế, Tỉnh/TP cư trú, CQT cấp MST, Loại giấy tờ, Số giấy tờ và không cho sửa, đối với Số điện thoại và Email ứng dụng cho phép sửa.
Bước 2: NNT chọn "Tiếp tục". Hệ thống gửi mã xác thực OTP vào số điện thoại NNT đăng ký
Bước 3: NNT nhập mã OTP đã nhận được để hệ thống xác thực. NNT nhập mã OTP đúng hệ thống tạo tài khoản và gửi cho NNT theo số điện thoại và email đã đăng ký
Sau khi có tài khoản thì NNT có thể đăng nhập ứng dụng eTax Mobile bằng mật khẩu vừa được cấp.
[4] Trường hợp NNT có tài khoản VNeID định danh mức 2 nhưng NNT chưa được cấp MST (chưa đăng ký thuế với Cơ quan Thuế).
NNT thực hiện đăng nhập ứng dụng eTax Mobile bằng tài khoản Định danh điện tử VNeID, ứng dụng sẽ cảnh báo: “Số định danh cá nhân chưa được ghi nhận là mã số thuế. Nếu bạn chưa đăng ký thuế cần đăng ký thuế để tiếp tục”.
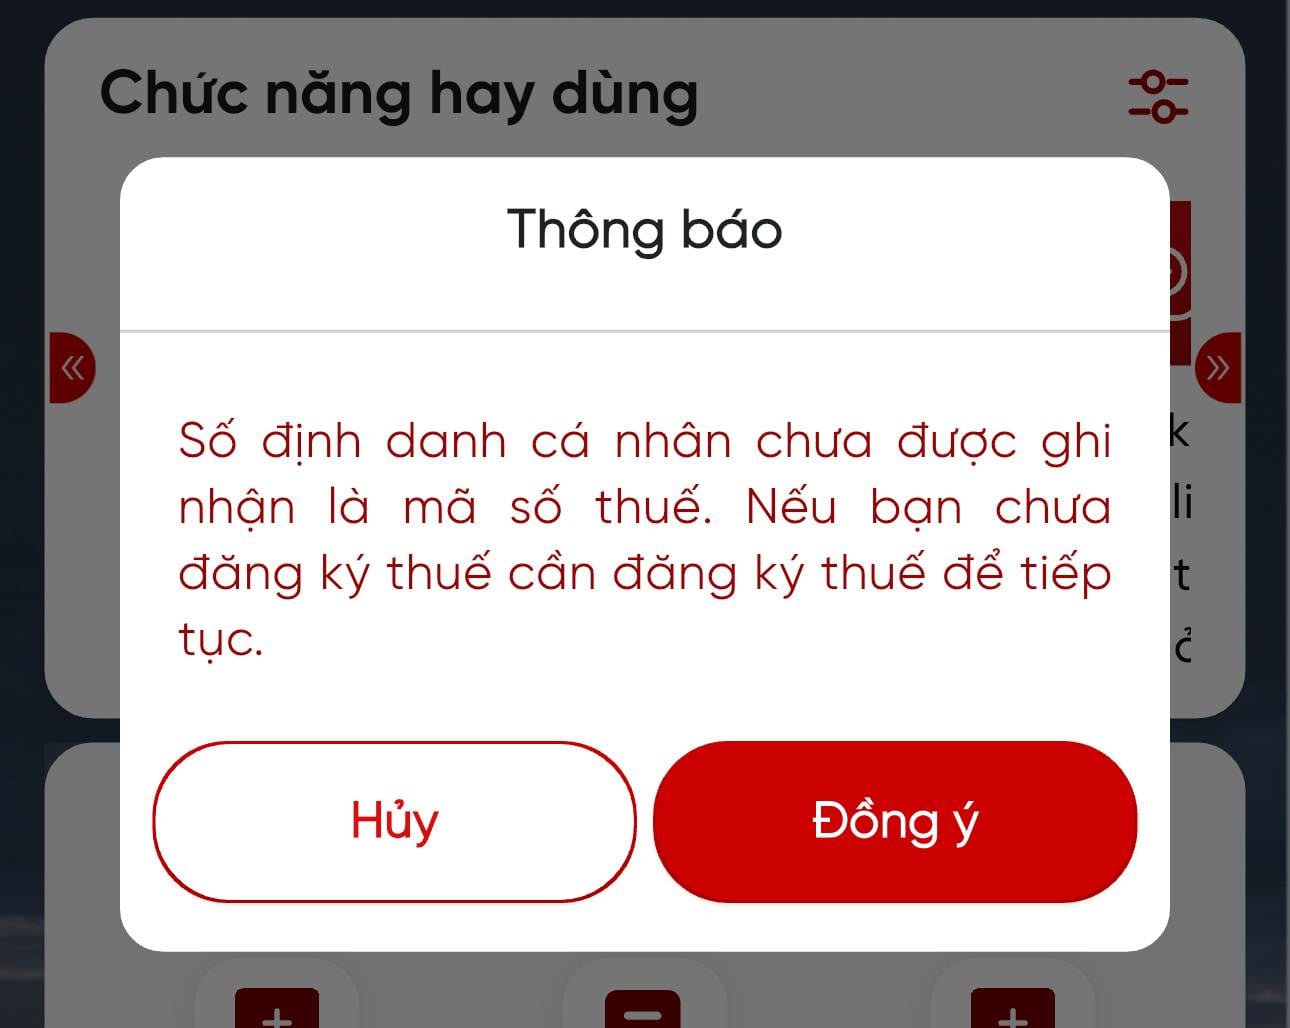
NNT chọn “Đồng ý” để đăng ký thuế với Cơ quan Thuế và thực hiện tiếp theo các bước hướng dẫn sau:
Bước 1: NNT chọn thủ tục hành chính 1.010241, chọn “Nộp hồ sơ”
Bước 2: NNT chọn 1 Đối tượng đăng ký, sau đó chọn “Tiếp tục”.
Bước 3: NNT nhập thông tin người đăng ký thuế:
Số định danh cá nhân, họ và tên, ngày tháng năm sinh: Hiển thị theo thông tin công dân nhận từ CSDL quốc gia về dân cư.
Điện thoại liên hệ, email: NNT nhập thông tin bắt buộc. Sau đó chọn “Tiếp tục”.
Bước 4: Ứng dụng hiển thị thông tin địa chỉ thường trú, địa chỉ hiện tại theo thông tin công dân nhận từ CSDL quốc gia về dân cư (NNT có thể thay đổi địa chỉ hiện tại), chọn “Tiếp tục”.
Bước 5: Ứng dụng hiển thị màn hình thông tin đăng ký thuế NNT đã kê khai:
Nhấn “Chia sẻ”: Chia sẻ thông tin đã kê khai lên nền tảng mạng xã hội.
Nhấn “Nộp hồ sơ ĐKT”: Nộp tờ khai đăng ký cấp mã số thuế tới Cơ quan thuế.
Bước 6: NNT nhập mã OTP xác thực nộp tờ khai đã được gửi tới địa chỉ email đăng ký > Nhấn “Xác nhận”.
Bước 7: Sau khi nhập OTP để hoàn thành việc nộp tờ khai đến Cơ quan Thuế, ứng dụng hiển thị màn hình thông báo Nộp tờ khai thành công.
(*) Trên đây là hướng dẫn xử lý một số tình huống thường gặp khi đăng nhập eTax Mobile mới nhất 2026 có thể tham khảo.
Xem thêm:
>> Cách xử lý trường hợp một người có 2 mã số thuế trên Etax Moblie?
Hướng dẫn xử lý một số tình huống thường gặp khi đăng nhập eTax Mobile mới nhất 2026? (Hình từ Internet)
Có thể sử dụng tài khoản giao dịch thuế điện tử để xem những thông tin gì?
Căn cứ Điều 34 Thông tư 19/2021/TT-BTC quy định về tra cứu thông tin của người nộp thuế như sau:
Tra cứu thông tin của người nộp thuế
1. Người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định; tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo “số tham chiếu”.
2. Người nộp thuế chưa có tài khoản giao dịch thuế điện tử, sử dụng mã giao dịch điện tử được cấp theo từng lần để tra cứu thông tin đã giao dịch với cơ quan thuế.
3. Cổng thông tin điện tử của Tổng cục Thuế thông báo trên tài khoản giao dịch thuế điện tử của người nộp thuế do Tổng cục Thuế cấp về tình hình xử lý các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, miễn, giảm/xóa nợ, được hoàn, còn được hoàn phát sinh trong tháng trước và các khoản còn phải nộp, nộp thừa đến thời điểm cuối tháng trước đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
Như vậy, để tra cứu thông tin của người nộp thuế bằng phương thức điện tử, người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế:
- Để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định;
- Tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Ngoài ra, người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo số tham chiếu.
Điều kiện để được thực hiện giao dịch thuế điện tử?
Căn cứ khoản 1 Điều 4 Thông tư 19/2021/TT-BTC quy định điều kiện để được thực hiện giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch thuế điện tử
1. Người nộp thuế thực hiện giao dịch thuế điện tử phải có khả năng truy cập và sử dụng mạng Internet, có địa chỉ thư điện tử, có chữ ký số theo quy định tại Điều 7 Thông tư này hoặc có số điện thoại di động được một công ty viễn thông ở Việt Nam cấp (đối với cá nhân chưa được cấp chứng thư số) đã đăng ký sử dụng để giao dịch với cơ quan thuế trừ trường hợp người nộp thuế lựa chọn phương thức nộp thuế điện tử theo quy định tại điểm đ khoản 2 Điều này thực hiện theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
...
Theo quy định trên, điều kiện để được thực hiện giao dịch thuế điện tử bao gồm:
- Phải có khả năng truy cập và sử dụng mạng Internet
- Có địa chỉ thư điện tử, có chữ ký số theo quy định tại Điều 7 Thông tư 19/2021/TT-BTC hoặc có số điện thoại di động được một công ty viễn thông ở Việt Nam cấp (đối với cá nhân chưa được cấp chứng thư số) đã đăng ký sử dụng để giao dịch với cơ quan thuế (trừ trường hợp người nộp thuế lựa chọn phương thức nộp thuế điện tử theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 19/2021/TT-BTC thực hiện theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];