Phiếu khảo sát góp ý hoàn thiện ứng dụng eTax Mobile của Cục Thuế?
Ngày 17/06/2026, Cục Thuế đã có Công văn 4048/CT-CĐS năm 2026 Tải về về việc tổ chức khảo sát ứng dụng eTax Mobile với chủ đề “Thuế trong tầm tay".
Đồng thời vừa qua, Cục Thuế đã có Thư ngỏ về việc tham gia khảo sát, góp ý hoàn thiện ứng dụng eTax Mobile gửi đến người nộp thuế như sau:
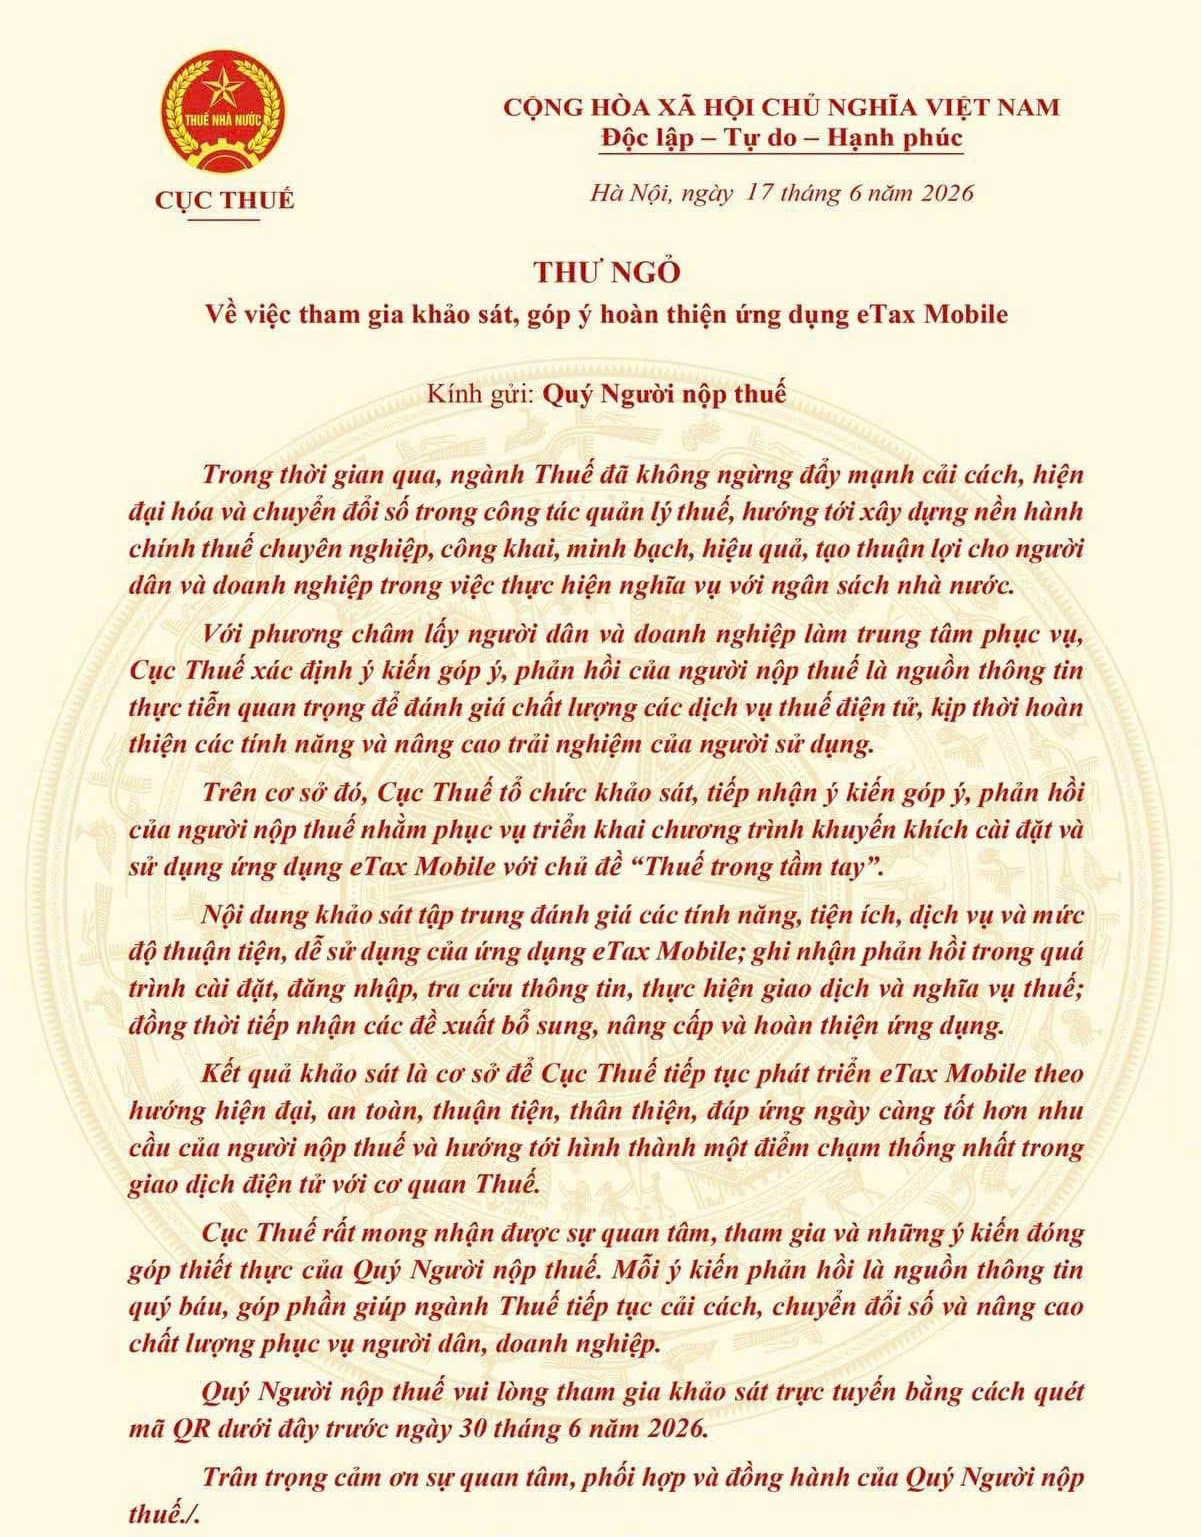
Theo đó, tại Thư ngỏ có ghi nhận Cục Thuế tổ chức khảo sát, tiếp nhận ý kiến góp ý, phản hồi của người nộp thuế nhằm phục vụ triễn khai chương trình khuyến khích cài đặt và sử dụng ứng dụng eTax Mobile với chủ đề “Thuế trong tầm tay"
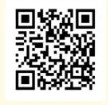
Dưới đây là đường link và mã QR Phiếu khảo sát góp ý hoàn thiện ứng dụng e Tax Mobile":
- Link Phiếu khảo sát: https://dichvucong.gdt.gov.vn/tthc/homelogin
- Mã QR Phiếu khảo sát:
Phiếu khảo sát góp ý hoàn thiện ứng dụng eTax Mobile của Cục Thuế? (Hình từ Internet)
Kích hoạt, sử dụng tài khoản định danh điện tử được quy định như thế nào?
Căn cứ tại Điều 14 Nghị định 69/2024/NĐ-CP quy định về kích hoạt, sử dụng tài khoản định danh điện tử như sau:
Kích hoạt, sử dụng tài khoản định danh điện tử
1. Chủ thể danh tính điện tử thực hiện kích hoạt tài khoản định danh điện tử của cá nhân, cơ quan, tổ chức trên Ứng dụng định danh quốc gia trong vòng 07 ngày kể từ ngày nhận được thông báo kết quả cấp tài khoản định danh điện tử. Sau 07 ngày, nếu tài khoản định danh điện tử không được kích hoạt, chủ thể danh tính điện tử liên hệ với cơ quan quản lý định danh và xác thực điện tử thông qua tổng đài tiếp nhận và giải quyết các yêu cầu về định danh và xác thực điện tử để thực hiện việc kích hoạt tài khoản định danh điện tử.
2. Người dưới 14 tuổi, người được giám hộ, người được đại diện sử dụng tài khoản định danh điện tử phải được sự đồng ý, xác nhận của người đại diện, người giám hộ thông qua Ứng dụng định danh quốc gia. Người đại diện, người giám hộ sử dụng tài khoản định danh điện tử của người dưới 14 tuổi, người được giám hộ, người được đại diện để thực hiện các giao dịch và các hoạt động khác phục vụ quyền và lợi ích của họ.
3. Việc sử dụng tài khoản định danh điện tử, dịch vụ xác thực điện tử có giá trị pháp lý để khẳng định, chứng minh chủ thể danh tính điện tử đã thực hiện và chấp thuận đối với giao dịch.
4. Cơ quan quản lý định danh và xác thực điện tử thực hiện kết nối, chia sẻ, xác thực dữ liệu để chủ thể danh tính điện tử sử dụng tài khoản định danh điện tử ở các quốc gia khác theo điều ước quốc tế mà Việt Nam ký kết.
Theo đó, việc kích hoạt, sử dụng tài khoản định danh điện tử như sau:
- Chủ thể danh tính điện tử có trách nhiệm kích hoạt tài khoản định danh điện tử của cá nhân, cơ quan, tổ chức trên Ứng dụng định danh quốc gia trong thời hạn 07 ngày kể từ ngày nhận được thông báo về kết quả cấp tài khoản định danh điện tử. Trường hợp quá 07 ngày mà tài khoản chưa được kích hoạt, chủ thể danh tính điện tử phải liên hệ với cơ quan quản lý định danh và xác thực điện tử thông qua tổng đài tiếp nhận và xử lý yêu cầu liên quan để tiến hành việc kích hoạt tài khoản.
- Đối với người dưới 14 tuổi, người được giám hộ hoặc người được đại diện sử dụng tài khoản định danh điện tử thì việc sử dụng phải có sự đồng ý và xác nhận của người đại diện hoặc người giám hộ thông qua Ứng dụng định danh quốc gia. Người đại diện, người giám hộ sẽ sử dụng tài khoản định danh điện tử của những người này để thực hiện các giao dịch và hoạt động khác nhằm đảm bảo quyền và lợi ích hợp pháp cho họ.
- Việc sử dụng tài khoản định danh điện tử và dịch vụ xác thực điện tử có giá trị pháp lý nhằm xác minh, chứng minh rằng chủ thể danh tính điện tử đã thực hiện và chấp thuận các giao dịch liên quan.
- Cơ quan quản lý định danh và xác thực điện tử có trách nhiệm thực hiện việc kết nối, chia sẻ và xác thực dữ liệu nhằm hỗ trợ chủ thể danh tính điện tử sử dụng tài khoản định danh tại các quốc gia khác theo các điều ước quốc tế mà Việt Nam là thành viên hoặc đã ký kết.
Có thể sử dụng tài khoản giao dịch thuế điện tử để xem những thông tin gì?
Căn cứ Điều 34 Thông tư 19/2021/TT-BTC quy định về tra cứu thông tin của người nộp thuế như sau:
Tra cứu thông tin của người nộp thuế
1. Người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định; tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo “số tham chiếu”.
2. Người nộp thuế chưa có tài khoản giao dịch thuế điện tử, sử dụng mã giao dịch điện tử được cấp theo từng lần để tra cứu thông tin đã giao dịch với cơ quan thuế.
3. Cổng thông tin điện tử của Tổng cục Thuế thông báo trên tài khoản giao dịch thuế điện tử của người nộp thuế do Tổng cục Thuế cấp về tình hình xử lý các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, miễn, giảm/xóa nợ, được hoàn, còn được hoàn phát sinh trong tháng trước và các khoản còn phải nộp, nộp thừa đến thời điểm cuối tháng trước đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
Như vậy, để tra cứu thông tin của người nộp thuế bằng phương thức điện tử, người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế:
- Để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định;
- Tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Ngoài ra, người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo số tham chiếu.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];