Hướng dẫn tra cứu hồ sơ đất đai trên Etax Mobile mới nhất?
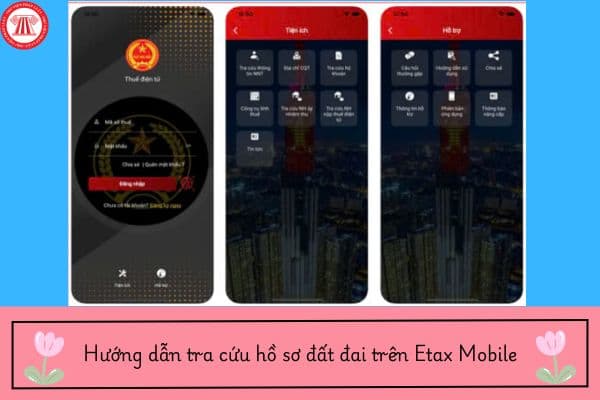
Hiện nay có thể tra tra cứu hồ sơ đất đai trên Etax Mobile theo 3 bước như sau:
Bước 1: Truy cập vào ứng dụng Etax Mobile
Bước 2: Chọn menu Tra cứu hồ sơ khai thuế, nhấn chon Hồ sơ đất đai.

Hệ thống hiển thị màn hình tra cứu nghĩa vụ tài chính về đất đai theo điều kiện tìm kiếm là Mã hồ sơ, Số giấy tờ.
Bước 3: Nhập Mã hồ sơ, Số giấy tờ nhấn Tra cứu.

Hệ thống hiển thị kết quả tìm kiếm thỏa mãn điều kiện tra cứu bao gồm các nội dung: Người nộp thuế, số thông báo, nội dung các khoản nộp NSNN và số tiền tương ứng mỗi khoản nộp.
Hướng dẫn tra cứu hồ sơ đất đai trên Etax Mobile mới nhất? (Hình từ Internet)
Nghĩa vụ tài chính của người sử dụng đất là gì?
Theo khoản 3 Điều 31 Luật Đất đai 2024 quy định như sau:
Nghĩa vụ chung của người sử dụng đất
1. Sử dụng đất đúng mục đích, đúng ranh giới thửa đất, đúng quy định về sử dụng độ sâu trong lòng đất và chiều cao trên không, bảo vệ các công trình công cộng trong lòng đất và tuân thủ quy định khác của pháp luật có liên quan.
2. Thực hiện kê khai đăng ký đất đai; thực hiện đầy đủ thủ tục khi chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho quyền sử dụng đất, thế chấp, góp vốn bằng quyền sử dụng đất theo quy định của pháp luật.
3. Thực hiện nghĩa vụ tài chính về đất đai theo quy định của pháp luật.
...
Theo đó, người dử dụng đất có nghĩa vụ phải thực hiện nghĩa vụ tài chính về đất đai theo quy định pháp luật.
Mà theo Điều 153 Luật Đất đai 2024 quy định như sau:
Các khoản thu ngân sách từ đất đai
1. Các khoản thu ngân sách từ đất đai bao gồm:
a) Tiền sử dụng đất;
b) Tiền thuê đất;
c) Tiền thu từ việc xử phạt vi phạm hành chính về đất đai;
d) Tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý, sử dụng đất đai;
đ) Tiền sử dụng đất tăng thêm, tiền thuê đất tăng thêm đối với các dự án không đưa đất vào sử dụng, chậm tiến độ sử dụng;
e) Thuế sử dụng đất;
g) Thuế thu nhập từ chuyển quyền sử dụng đất;
h) Phí và lệ phí trong quản lý, sử dụng đất đai;
i) Khoản thu khác theo quy định của pháp luật.
...
Như vậy, nghĩa vụ tài chính của người sử dụng đất sẽ là nghĩa vụ nộp tiền sử dụng đất, tiền thuê đất, tiền xử phạt vi phạm hành chính về đất đai, thuế, phí, lệ phí quản lý, sử dụng đất đai.
Người sử dụng đất vi phạm nghĩa vụ tài chính về đất đai nào sẽ bị thu hồi đất?
Theo Điều 30 Nghị định 102/2024/NĐ-CP quy định như sau:
Thu hồi đất đối với người sử dụng đất không thực hiện nghĩa vụ tài chính với Nhà nước
Thu hồi đất đối với người sử dụng đất không thực hiện nghĩa vụ tài chính với Nhà nước thực hiện như sau:
1. Người sử dụng đất không thực hiện nghĩa vụ tài chính với Nhà nước quy định tại khoản 6 Điều 81 Luật Đất đai là trường hợp người sử dụng đất không thực hiện hoặc thực hiện không đầy đủ nghĩa vụ nộp tiền sử dụng đất, tiền thuê đất mà đã bị cơ quan nhà nước có thẩm quyền cưỡng chế thực hiện nghĩa vụ tài chính theo quy định của pháp luật về quản lý thuế nhưng không chấp hành thì cơ quan quản lý thuế có văn bản đề nghị thu hồi đất.
2. Cơ quan thuế có trách nhiệm gửi thông báo trường hợp quy định tại khoản 1 Điều này kèm theo tài liệu có liên quan đến cơ quan có chức năng quản lý đất đai để làm thủ tục trình cấp có thẩm quyền thu hồi đất. Trình tự, thủ tục thu hồi đất thực hiện theo quy định tại Điều 32 của Nghị định này.
Như vậy, người sử dụng đất vi phạm những nghĩa vụ tài chính về đất đai sau đây sẽ bị thu hồi đất: Không thực hiện hoặc thực hiện không đầy đủ nghĩa vụ nộp tiền sử dụng đất, tiền thuê đất mà đã bị cơ quan nhà nước có thẩm quyền cưỡng chế thực hiện nghĩa vụ tài chính theo quy định của pháp luật về quản lý thuế nhưng không chấp hành.
Lưu ý: Quy định tại khoản 2 Điều 30 Nghị định 102/2024/NĐ-CP đã hết hiệu lực bởi điểm c khoản 3 Điều 16 Nghị định 49/2026/NĐ-CP có hiệu lực từ ngày 31/01/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];