
File hơn 144838 NNT Doanh nghiệp nợ thuế trên toàn quốc 34 tỉnh thành tính đến tháng 3 tháng 4 2026?
Dưới đây là danh sách nợ thuế trên toàn quốc 34 tỉnh thành do các Thuế tỉnh, thành phố công bố thời gian qua:
Tải về File tổng hợp hơn 144838 NNT Doanh nghiệp nợ thuế trên toàn quốc
STT | TỈNH/THÀNH | Danh sách |
1 | Hà Nội | |
2 | TP. Hồ Chí Minh | |
3 | Hải Phòng | |
4 | Đà Nẵng | |
5 | Cần Thơ | |
6 | Huế | |
7 | An Giang | |
8 | Bắc Ninh | |
9 | Cà Mau | |
10 | Cao Bằng | |
11 | Đắk Lắk | |
12 | Điện Biên | |
13 | Đồng Nai | |
14 | Đồng Tháp | |
15 | Gia Lai | |
16 | Hà Tĩnh | |
17 | Hưng Yên | |
18 | Khánh Hòa | |
19 | Lai Châu | |
20 | Lâm Đồng | |
21 | Lạng Sơn | |
22 | Lào Cai | |
23 | Nghệ An | |
24 | Ninh Bình | |
25 | Phú Thọ | |
26 | Quảng Ngãi | |
27 | Quảng Ninh | |
28 | Quảng Trị | |
29 | Sơn La | |
30 | Tây Ninh | |
31 | Thái Nguyên | |
32 | Thanh Hóa | |
33 | Tuyên Quang | |
34 | Vĩnh Long |

File hơn 144838 NNT Doanh nghiệp nợ thuế trên toàn quốc 34 tỉnh thành tính đến tháng 3 tháng 4 2026? (Hình từ Internet)
Nợ thuế bao lâu thì người nộp thuế bị cưỡng chế?
Căn cứ tại khoản 1 Điều 2 Thông tư 215/2013/TT-BTC quy định về các trường hợp bị cưỡng chế đối với người nộp thuế như sau:
Các trường hợp bị cưỡng chế
1. Đối với người nộp thuế
a) Người nộp thuế nợ tiền thuế, tiền chậm nộp tiền thuế đã quá 90 (chín mươi) ngày kể từ ngày hết thời hạn nộp thuế, hết thời hạn gia hạn nộp thuế theo quy định của Luật Quản lý thuế và của cơ quan nhà nước có thẩm quyền.
b) Người nộp thuế còn nợ tiền thuế, tiền phạt, tiền chậm nộp tiền thuế có hành vi bỏ trốn, tẩu tán tài sản.
c) Người nộp thuế không chấp hành quyết định xử phạt vi phạm hành chính về thuế trong thời hạn 10 (mười) ngày kể từ ngày nhận được quyết định xử phạt vi phạm hành chính về thuế thì bị cưỡng chế thi hành quyết định xử phạt vi phạm hành chính về thuế. Trường hợp quyết định xử phạt vi phạm hành chính về thuế có thời hạn thi hành nhiều hơn 10 (mười) ngày mà người nộp thuế không chấp hành quyết định xử phạt theo thời hạn ghi trên quyết định xử phạt thì bị cưỡng chế thi hành quyết định xử phạt vi phạm hành chính về thuế (trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành quyết định xử phạt vi phạm hành chính về thuế).
...
Theo đó, người nộp thuế nếu thuộc một trong các trường hợp sau thì sẽ bị cưỡng chế nợ thuế theo quy định của pháp luật:
- Người nộp thuế nợ thuế, chậm nộp thuế quá 90 ngày kể từ ngày hết thời hạn nộp thuế, gia hạn nộp thuế;
- Người nộp thuế nợ thuế, tiền phạt, chậm nộp thuế và có hành vi bỏ trốn, tẩu tán tài sản;
- Người nộp thuế không chấp hành quyết định xử phạt hành chính về thuế trong thời hạn 10 ngày kể từ ngày nhận được quyết định xử phạt thì bị cưỡng chế thi hành quyết định xử phạt.
Nếu quyết định xử phạt có thời hạn thi hành nhiều hơn 10 ngày mà người nợ thuế không chấp hành thì bị cưỡng chế thi hành quyết định xử phạt.
Hướng dẫn tra cứu mục NNT có thông báo về xuất cảnh trên trang Cục Thuế?
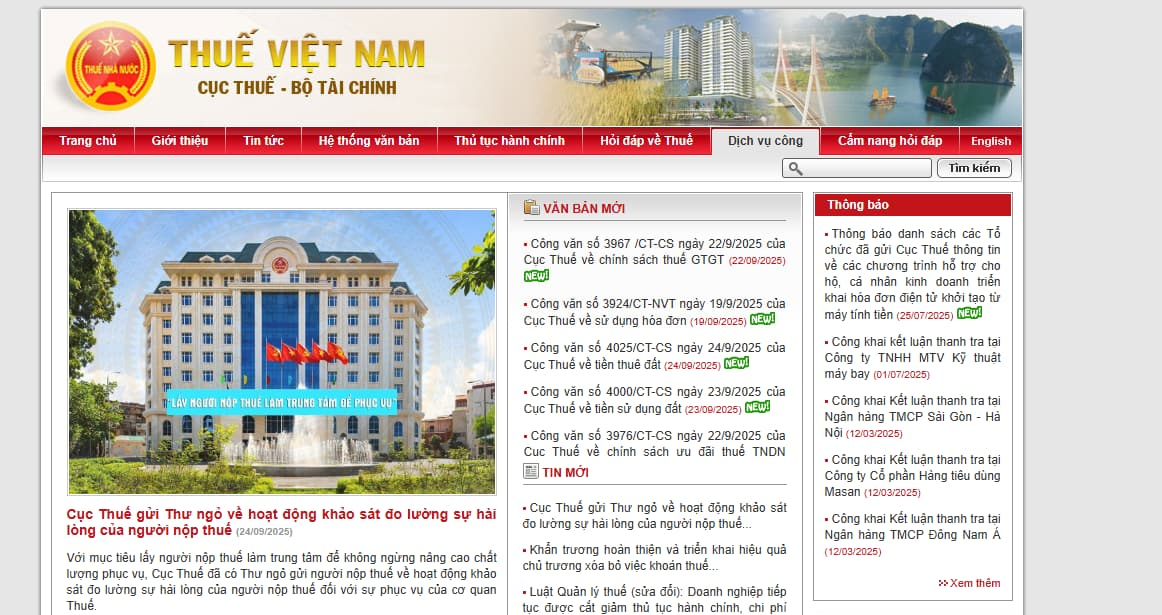
Để biết bản thân người nộp thuế có đang bị tạm hoãn/ gia hạn tạm hoãn/ hủy bỏ tạm hoãn xuất cảnh, thì có thể tra cứu mục NNT có thông báo về xuất cảnh trên trang Cục Thuế như sau:
Bước 1: Truy cập vào website Cục Thuế qua địa chỉ sau:
https://www.gdt.gov.vn/wps/portal
Bước 2: Chọn mục "Dịch vụ công"
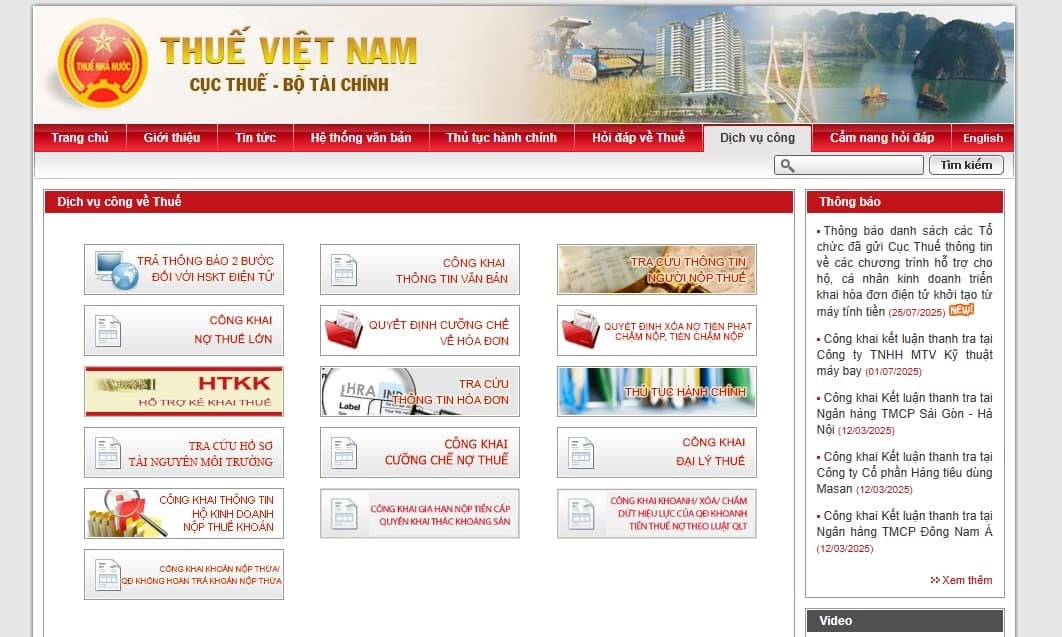
Bước 3: Sau đó, chọn mục "Công khai cưỡng chế nợ thuế"
Tiếp đến chọn mục "NTT có thông báo về xuất cảnh".
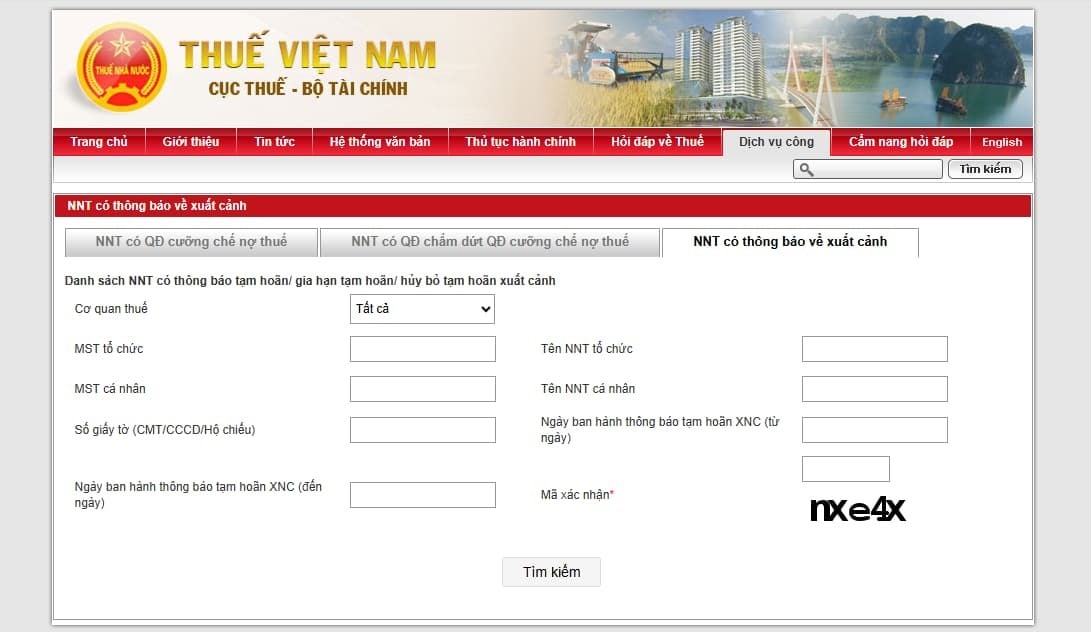
Bước 4: Người dùng tiến hành bhập các thông tin liên quan sau đó nhập Mã xác nhận (bắt buộc) rồi nhấn nút "Tìm kiếm"
Lúc này, hệ thống sẽ hiến thị thông tin về xuất cảnh cho người nộp thuế.
Nộp thuế dư hoặc nộp phạt thừa có được hoàn trả lại tiền hay không?
Căn cứ Điều 60 Luật Quản lý thuế 2019 quy định chi tiết cụ thể như sau:
Xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa
1. Người nộp thuế có số tiền thuế, tiền chậm nộp, tiền phạt đã nộp lớn hơn số tiền thuế, tiền chậm nộp, tiền phạt phải nộp thì được bù trừ số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, tiền chậm nộp, tiền phạt còn nợ hoặc trừ vào số tiền thuế, tiền chậm nộp, tiền phạt phải nộp của lần nộp thuế tiếp theo hoặc được hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa khi người nộp thuế không còn nợ tiền thuế, tiền chậm nộp, tiền phạt.
Trường hợp người nộp thuế đề nghị bù trừ tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, tiền chậm nộp, tiền phạt còn nợ thì không tính tiền chậm nộp tương ứng với khoản tiền bù trừ trong khoảng thời gian từ ngày phát sinh khoản nộp thừa đến ngày cơ quan quản lý thuế thực hiện bù trừ.
2. Trường hợp người nộp thuế yêu cầu hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa thì cơ quan quản lý thuế phải ra quyết định hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa hoặc có văn bản trả lời nêu rõ lý do không hoàn trả trong thời hạn 05 ngày làm việc kể từ ngày nhận được văn bản yêu cầu.
3. Không hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa và cơ quan quản lý thuế thực hiện thanh khoản số tiền nộp thừa trên sổ kế toán, trên hệ thống dữ liệu điện tử trong các trường hợp sau đây:
a) Cơ quan quản lý thuế đã thông báo cho người nộp thuế về số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa được hoàn trả nhưng người nộp thuế từ chối nhận lại số tiền nộp thừa bằng văn bản;
b) Người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế, đã được cơ quan quản lý thuế thông báo về số tiền nộp thừa trên phương tiện thông tin đại chúng mà sau 01 năm kể từ ngày thông báo, người nộp thuế không có phản hồi bằng văn bản yêu cầu hoàn trả tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với cơ quan quản lý thuế;
c) Khoản nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ thuế và không hoàn thuế.
4. Trường hợp người nộp thuế không hoạt động tại địa chỉ đăng ký kinh doanh có tiền thuế, tiền chậm nộp, tiền phạt nộp thừa và tiền thuế, tiền chậm nộp, tiền phạt còn nợ thì cơ quan quản lý thuế thực hiện bù trừ tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, tiền chậm nộp, tiền phạt còn nợ.
5. Bộ trưởng Bộ Tài chính quy định thẩm quyền, thủ tục xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa quy định tại Điều này.
Do vậy, khi người nộp thuế nộp thuế dư hoặc nộp phạt thừa thì số tiền dư đó sẽ được bù trừ vào số tiền thuế, tiền chậm nộp, tiền phạt phải nộp vào lần kế tiếp hoặc được bù trừ vào số tiền thuế, tiền chậm nộp, tiền phạt còn nợ.
Ngoài ra người nộp thuế có thể yêu cầu hoàn trả số tiền nộp thuế dư hoặc nộp phạt thừa khi không còn nợ thuế, tiền chậm nộp cũng như là tiền phạt cần phải đóng cho cơ quan thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026, riêng quy định tại Điều 13 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



































