Công văn 3047 CT CS Cục Thuế hướng dẫn thời điểm lập hoá đơn, thuế GTGT đối với hoạt động cung cấp vật tư, thiết bị gắn với thi công, xây dựng công trình?
Ngày 14/5/2026, Cục Thuế vừa có Công văn 3047/CT-CS năm 2026 về thời điểm lập hoá đơn, thuế giá trị gia tăng.
>> Tải về Công văn 3047/CT-CS năm 2026
Cụ thể, nội dung Công văn 3047/CT-CS năm 2026 hướng dẫn thời điểm lập hoá đơn, thuế GTGT đối với hoạt động cung cấp vật tư, thiết bị gắn với thi công, xây dựng công trình như sau:
Căn cứ điểm g khoản 1 Điều 7 Luật Thuế giá trị gia tăng 2008 quy định về giá tính thuế (lưu ý: hết hiệu lực từ ngày 01/07/2025);
Căn cứ khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP (sửa đổi, bổ sung tại Nghị định 70/2025/NĐ-CP) quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ;
Căn cứ khoản 1, điểm c khoản 4 Điều 9 Nghị định 123/2020/NĐ-CР (sửa đổi, bổ sung tại Nghị định 70/2025/NĐ-CP) quy định về thời điểm lập hóa đơn;
Căn cứ khoản 1, khoản 9 Điều 7 Thông tư 219/2013/TT-BTC hướng dẫn về giá tính thuế GTGT;
Căn cứ khoản 5 Điều 8 Thông tư 219/2013/TT-BTC về thuế giá trị gia tăng hướng dẫn về thời điểm xác định thuế GTGT đối với hoạt động xây dựng, lắp đặt (lưu ý: hết hiệu lực từ ngày 01/07/2025);
Căn cứ khoản 8 Điều 4 Thông tư 219/2013/TT-BTC hướng dẫn về đối tượng không chịu thuế;
Căn cứ điểm c khoản 1 Điều 4 Thông tư 45/2013/TT-BTC quy định nguyên giá tài sản.
=> Như vậy, căn cứ các quy định trên, trường hợp hợp đồng giữa các bên là cung cấp vật tư, thiết bị gắn với thi công, xây dựng công trình thì thời điểm lập hóa đơn như sau:
- Đối với hàng hóa: Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Đối với hoạt động xây dựng, lắp đặt: Thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền.
Giá tính thuế thực hiện theo hướng dẫn tại Điều 7 Thông tư 219/2013/TT-BTC.
>> Xem chi tiết Cục Thuế hướng dẫn thời điểm lập hoá đơn, thuế GTGT đối với hoạt động cung cấp vật tư, thiết bị gắn với thi công, xây dựng công trình tại Công văn 3047 CT CS năm 2026.
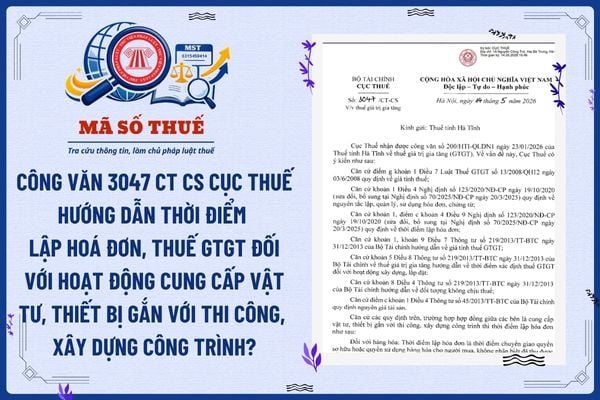
Công văn 3047 CT CS Cục Thuế hướng dẫn thời điểm lập hoá đơn, thuế GTGT đối với hoạt động cung cấp vật tư, thiết bị gắn với thi công, xây dựng công trình? (Hình từ Internet)
Thủ tục cấp giấy phép xây dựng cho nhà thầu nước ngoài từ 13/5/2026?
Vào ngày 13/05/2026, Bộ trưởng Bộ Xây dựng ban hành Quyết định 708/QĐ-BXD năm 2026 về việc công bố thủ tục hành chính được sửa đổi, bổ sung trong lĩnh vực hoạt động xây dựng thuộc phạm vi chức năng quản lý của Bộ Xây dựng.
Căn cứ vào Mục 3 Phụ lục II được ban hành Quyết định 708/QĐ-BXD năm 2026 có quy định về thủ tục cấp giấy phép xây dựng cho nhà thầu nước ngoài như sau:
(1) Trình tự thực hiện:
- Nhà thầu nước ngoài nộp trực tiếp, qua dịch vụ bưu chính hoặc trực tuyến 01 bộ hồ sơ đề nghị cấp giấy phép hoạt động xây dựng cho Trung tâm phục vụ hành chính công cấp tỉnh.
- Trong thời hạn 06 ngày[5] kể từ ngày nhận đủ hồ sơ hợp lệ , Sở Xây dựng xem xét, cấp giấy phép hoạt động xây dựng cho nhà thầu nước ngoài theo Mẫu số 05 (đối với tổ chức), Mẫu số 06 (đối với cá nhân) Phụ lục III Nghị định 175/2024/NĐ-CP. Trường hợp không cấp, Sở Xây dựng phải trả lời bằng văn bản cho nhà thầu và nêu rõ lý do.
(2) Cách thức thực hiện: Nộp hồ sơ trực tiếp hoặc trực tuyến hoặc gửi qua dịch vụ bưu chính.
(3) Thành phần, số lượng hồ sơ:
- Đơn đề nghị cấp giấy phép hoạt động xây dựng bằng tiếng Việt, theo Mẫu số 01 (đối với tổ chức) hoặc Mẫu số 04 (đối với cá nhân) Phụ lục số III Nghị định 175/2024/NĐ-CP.
- Bản sao có chứng thực hoặc bản sao điện tử được chứng thực theo quy định về kết quả đấu thầu hoặc quyết định chọn thầu hợp pháp (nếu bằng tiếng nước ngoài phải được dịch ra tiếng Việt và được công chứng, chứng thực theo quy định của pháp luật Việt Nam).
- Bản sao có chứng thực hoặc bản sao điện tử được chứng thực theo quy định giấy phép thành lập hoặc Giấy chứng nhận đăng ký kinh doanh đối với tổ chức được hợp pháp hóa lãnh sự, trừ trường hợp Điều ước quốc tế mà Việt Nam và các nước có liên quan là thành viên có quy định về miễn trừ hợp pháp hóa lãnh sự; chứng chỉ hành nghề (nếu có) của nước nơi mà nhà thầu nước ngoài mang quốc tịch cấp được dịch ra tiếng Việt và được công chứng, chứng thực theo quy định của pháp luật Việt Nam.
- Biểu báo cáo kinh nghiệm hoạt động liên quan đến các công việc nhận thầu theo Mẫu số 02 Phụ lục III Nghị định 175/2024/NĐ-CP và bản sao có chứng thực hoặc bản sao điện tử được chứng thực theo quy định báo cáo tổng hợp kiểm toán tài chính trong 03 năm gần nhất (đối với trường hợp không thực hiện theo quy định của pháp luật về đấu thầu); đối với nhà thầu thành lập dưới 03 năm thì nộp báo cáo tổng hợp kiểm toán tài chính theo số năm được thành lập.
- Bản sao có chứng thực hoặc bản sao điện tử được chứng thực theo quy định Hợp đồng liên danh với nhà thầu Việt Nam hoặc hợp đồng chính thức hoặc hợp đồng nguyên tắc với nhà thầu phụ Việt Nam để thực hiện công việc nhận thầu (đã có trong hồ sơ dự thầu hoặc hồ sơ chào thầu) nếu bằng tiếng nước ngoài phải được dịch ra tiếng Việt và được công chứng, chứng thực theo quy định của pháp luật Việt Nam.
- Giấy ủy quyền hợp pháp đối với người không phải là người đại diện theo pháp luật của nhà thầu nếu bằng tiếng nước ngoài phải được dịch ra tiếng Việt và được công chứng, chứng thực theo quy định của pháp luật Việt Nam.
- Số lượng: 01 bộ.
(4) Thời hạn giải quyết: 6 ngày kể từ ngày nhận đủ hồ sơ hợp lệ.
(5) Đối tượng thực hiện thủ tục hành chính:
Tổ chức được thành lập theo pháp luật nước ngoài hoặc cá nhân có quốc tịch nước ngoài, đã được lựa chọn, ký kết, thực hiện hợp đồng xây dựng trên lãnh thổ Việt Nam (gọi chung là nhà thầu nước ngoài). Nhà thầu nước ngoài có thể là tổng thầu, hoặc nhà thầu liên danh, hoặc nhà thầu chính, hoặc nhà thầu phụ.
(6) Cơ quan giải quyết thủ tục hành chính:
- Sở Xây dựng cấp giấy phép hoạt động xây dựng cho nhà thầu nước ngoài thực hiện hoạt động xây dựng trên địa bàn hành chính của tỉnh.
- Trường hợp nhà thầu nước ngoài hoạt động xây dựng trên địa bàn của 02 tỉnh trở lên thì cơ quan có thẩm quyền cấp giấy phép hoạt động xây dựng cho nhà thầu nước ngoài là Sở Xây dựng thuộc địa phương nơi nhà thầu nước ngoài dự kiến đặt văn phòng điều hành.
Cách tính thuế TNDN của nhà thầu nước ngoài?
Căn cứ theo quy định tại khoản 3 Điều 7 Thông tư 20/2026/TT-BTC quy định về thuế thu nhập doanh nghiệp đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam quy định tại Điều 2, khoản 4 Điều 3 và khoản 3 Điều 12 của Nghị định 320/2025/NĐ-CP thì nhà thầu nước ngoài nộp thuế TNDN theo công thức sau đây:
Số thuế TNDN nhà thầu nước ngoài phải nộp | = | Doanh thu tính thuế TNDN | X | Tỷ lệ % trên doanh thu tính thuế TNDN |
Trong đó:
- Doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu mà nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp
- Doanh thu tính thuế thu nhập doanh nghiệp được tính bao gồm cả các khoản chi phí do bên Việt Nam trả thay nhà thầu nước ngoài, nhà thầu phụ nước ngoài (nếu có)
- Tỷ lệ % trên doanh thu tính thuế TNDN áp dụng theo quy định tại khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];