Công văn 2373/CT-CS: Cục Thuế hướng dẫn trích khấu hao đối với nhà xưởng, văn phòng xây trên đất mượn?
>> Đã có Văn bản hợp nhất 07/VBHN-BTC hợp nhất Nghị định về tiền sử dụng đất, tiền thuê đất 2026?
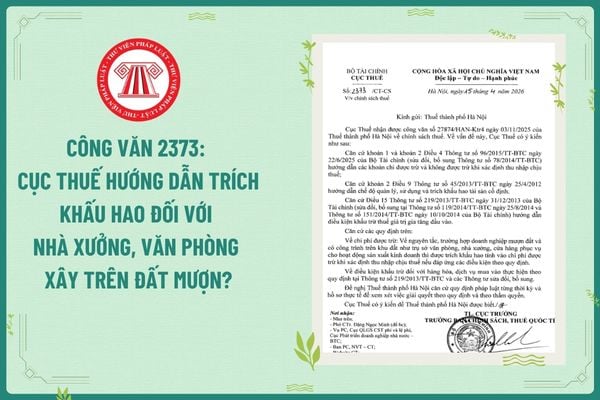
Ngày 15/04/2026, Cục Thuế vừa có Công văn 2373/CT-CS năm 2026 Tải về về chính sách thuế.
Trong đó, nội dung Cục Thuế hướng dẫn trích khấu hao đối với nhà xưởng, văn phòng xây trên đất mượn theo Công văn 2373/CT-CS năm 2026 như sau:
Căn cứ khoản 1 và khoản 2 Điều 4 Thông tư 96/2015/TT-BTC ngày 22/6/2025 của Bộ Tài chính (sửa đổi, bổ sung Thông tư 78/2014/TT-BTC) hướng dẫn các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế;
Sửa đổi, bổ sung Điều 6 Thông tư số 78/2014/TT-BTC (đã được sửa đổi, bổ sung tại Khoản 2 Điều 6 Thông tư số 119/2014/TT-BTC và Điều 1 Thông tư số 151/2014/TT-BTC) như sau:
“Điều 6. Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ nêu tại Khoản 2 Điều này, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
...
Căn cứ khoản 2 Điều 9 Thông tư 45/2013/TT-BTC ngày 25/4/2012 hướng dẫn chế độ quản lý, sử dụng và trích khấu hao tài sản cố định như sau:
Nguyên tắc trích khấu hao TSCĐ:
...
2. Các khoản chi phí khấu hao tài sản cố định được tính vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp thực hiện theo quy định tại các văn bản pháp luật về thuế thu nhập doanh nghiệp.
Căn cứ Điều 15 Thông tư 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính (sửa đổi, bổ sung tại Thông tư 119/2014/TT-BTC ngày 25/8/2014 và Thông tư 151/2014/TT-BTC ngày 10/10/2014 của Bộ Tài chính) hướng dẫn điều kiện khấu trừ thuế giá trị gia tăng đầu vào.
Như vậy, theo các quy định trên Cục Thuế hướng dẫn trích khấu hao đối với nhà xưởng, văn phòng xây trên đất mượn như sau:
- Về chi phí được trừ: Về nguyên tắc, trường hợp doanh nghiệp mượn đất và có công trình trên khu đất như trụ sở văn phòng, nhà xưởng, cửa hàng phục vụ cho hoạt động sản xuất kinh doanh thì được trích khấu hao tính vào chi phí được trừ khi xác định thu nhập chịu thuế nếu đáp ứng các điều kiện theo quy định.
- Về điều kiện khấu trừ đối với hàng hóa, dịch vụ mua vào thực hiện theo quy định tại Thông tư 219/2013/TT-BTC và các Thông tư sửa đổi, bổ sung.
Công văn 2373/CT-CS: Cục Thuế hướng dẫn trích khấu hao đối với nhà xưởng, văn phòng xây trên đất mượn? (Hình từ Internet)
Xác định thời gian trích khấu hao TSCĐ đối với nhà xưởng cho thuê theo Công văn 2474?
Căn cứ khoản 5 Điều 9 Thông tư 45/2013/TT-BTC quy định về nguyên tắc trích khấu hao TSCĐ như sau:
Nguyên tắc trích khấu hao TSCĐ:
…
5. Doanh nghiệp cho thuê TSCĐ hoạt động phải trích khấu hao đối với TSCĐ cho thuê
...
Căn cứ khoản 1 Điều 10 Thông tư 45/2013/TT-BTC quy định xác định thời gian trích khấu hao TSCĐ như sau:
Xác định thời gian trích khấu hao của tài sản cố định hữu hình:
1. Đối với tài sản cố định còn mới (chưa qua sử dụng), doanh nghiệp phải căn cứ vào khung thời gian trích khấu hao tài sản cố định quy định tại Phụ lục 1 ban hành kèm theo Thông tư này để xác định thời gian trích khấu hao của tài sản cố định.
...
Căn cứ Điều 13 Thông tư 45/2013/TT-BTC quy định phương pháp trích khấu hao TSCĐ như sau:
Phương pháp trích khấu hao tài sản cố định:
…
3. Doanh nghiệp tự quyết định phương pháp trích khấu hao, thời gian trích khấu hao TSCĐ theo quy định tại Thông tư này và thông báo với cơ quan thuế trực tiếp quản lý trước khi bắt đầu thực hiện.
...
Đồng thời, tại Công văn 2474/DAN-QLDN2 năm 2025 tải về của Thuế thành phố Đà Nẵng về việc xác định thời gian trích khấu hao. Theo đó, xác định thời gian trích khấu hao TSCĐ đối với nhà xưởng cho thuê như sau:
- Trường hợp công trình có nhiều hạng mục mà mỗi hạng mục thoả mãn đồng thời ba tiêu chuẩn của tài sản cố định được coi là một tài sản cố định hữu hình độc lập theo khoản 1 Điều 3 Thông tư 45/2013/TT-BTC.
- Theo quy định tại Điều 10 và Phụ lục số 1 ban hành kèm theo Thông tư 45/2013/TT-BTC. Theo đó, khung thời gian trích khấu hao các loại tài sản nhà cửa, vật kiến trúc như sau:
Danh mục các nhóm tài sản cố định | Thời gian trích khấu hao tối thiểu (năm) | Thời gian trích khấu hao tối đa (năm) |
G - Nhà cửa, vật kiến trúc | ||
1. Nhà cửa loại kiên cố. | 25 | 50 |
2. Nhà nghỉ giữa ca, nhà ăn giữa ca, nhà vệ sinh, nhà thay quần áo, nhà để xe... | 6 | 25 |
3. Nhà cửa khác. | 6 | 25 |
... | ... | ... |
7. Các vật kiến trúc khác | 5 | 10 |
Căn cứ khung thời gian trích khấu hao nêu trên, Công ty căn cứ quy mô kết cấu công trình, hạng mục công trình thực tế và tự quyết định thời gian trích khấu hao theo từng hạng mục công trình: Nhà Văn phòng vào nhóm “nhà cửa loại kiên cố”; Nhà xưởng vào nhóm tài sản “nhà cửa khác”; Nhà để xe 02 bánh vào nhóm “nhà để xe”; các công trình phụ trợ có liên quan khác vào nhóm “các vật kiến trúc khác” và thông báo với cơ quan thuế trực tiếp quản lý trước khi bắt đầu thực hiện.
Các phương pháp khấu hao tài sản cố định hiện nay?
Căn cứ khoản 1 Điều 13 Thông tư 45/2013/TT-BTC quy định phương pháp khấu hao tài sản cố định như sau:
Phương pháp trích khấu hao tài sản cố định:
1. Các phương pháp trích khấu hao:
a) Phương pháp khấu hao đường thẳng.
b) Phương pháp khấu hao theo số dư giảm dần có điều chỉnh.
c) Phương pháp khấu hao theo số lượng, khối lượng sản phẩm.
2. Căn cứ khả năng đáp ứng các điều kiện áp dụng quy định cho từng phương pháp trích khấu hao tài sản cố định, doanh nghiệp được lựa chọn các phương pháp trích khấu hao phù hợp với từng loại tài sản cố định của doanh nghiệp:
a) Phương pháp khấu hao đường thẳng là phương pháp trích khấu hao theo mức tính ổn định từng năm vào chi phí sản xuất kinh doanh của doanh nghiệp của tài sản cố định tham gia vào hoạt động kinh doanh.
...
Như vậy, các phương pháp khấu hao tài sản cố định hiện nay là:
(1) Phương pháp khấu hao đường thẳng.
(2) Phương pháp khấu hao theo số dư giảm dần có điều chỉnh.
(3) Phương pháp khấu hao theo số lượng, khối lượng sản phẩm.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];