Chính thức khấu trừ thuế TNCN 10% với thu nhập vãng lai trên 5 triệu đồng/lần áp dụng từ 01/01/2026 hay 01/07/2026?
Ngày 30/6/2026, Chính phủ ban hành Nghị định 253/2026/NĐ-CP Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
Theo đó, tại Điều 50 Nghị định 253/2026/NĐ-CP quy định tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động) mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân.
Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Trước đó, tại điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC thu nhập vãng lai từ 2 triệu đồng/lần trở lên cho cá nhân cư trú không ký HĐLĐ hoặc ký HĐLĐ dưới 3 tháng phải khấu trừ 10% thuế TNCN trước khi trả. |
Mặc dù tại Điều 69 Nghị định 253/2026/NĐ-CP quy định Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026. Tuy nhiên, chỉ một số quy định cụ thể liên quan đến tính thuế, kỳ tính thuế như cách tính thu nhập chịu thuế, giảm trừ gia cảnh,.... mới được áp dụng từ kỳ tính thuế năm 2026 (tức từ 01/01/2026).
Và quy định khấu trừ tại nguồn 10% theo ngưỡng 5 triệu đồng/lần là quy định về thủ tục khấu trừ, kê khai, nộp thuế thay không phải là quy định xác định thu nhập chịu thuế.
Do đó, ngưỡng khấu trừ 10% thuế TNCN từ 5 triệu đồng/lần trở lên (thay cho mức 2 triệu đồng/lần trước đây) đối với thu nhập vãng lai chính thức được áp dụng cho các khoản chi trả kể từ ngày 01/07/2026.
>> Chính thức bố trí Phó Hiệu trưởng xuống làm Giáo viên bộ môn sau sáp nhập trường học

Chính thức khấu trừ thuế TNCN 10% với thu nhập vãng lai trên 5 triệu đồng/lần áp dụng từ 01/01/2026 hay 01/07/2026? (Hình từ Internet)
Cách tính thu nhập chịu thuế TNCN từ tiền lương tiền công theo Nghị định 253 ra sao?
Theo quy định tại Điều 64 Nghị định 253/2026/NĐ-CP thì công thức tính thu nhập chịu thuế thu nhập cá nhân từ tiền lương tiền công được quy định như sau:
- Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%.
- Thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định như đối với thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công của cá nhân cư trú.
- Việc xác định thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công tại Việt Nam trong trường hợp cá nhân không cư trú làm việc đồng thời ở Việt Nam và nước ngoài nhưng không tách riêng được phần thu nhập phát sinh tại Việt Nam thực hiện theo công thức sau:
+ Đối với trường hợp cá nhân người nước ngoài không hiện diện tại Việt Nam:
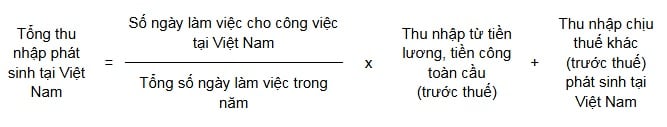
Trong đó: Tổng số ngày làm việc trong năm được tính theo chế độ quy định tại Bộ luật Lao động 2019 của Việt Nam.
+ Đối với các trường hợp cá nhân người nước ngoài hiện diện tại Việt Nam:
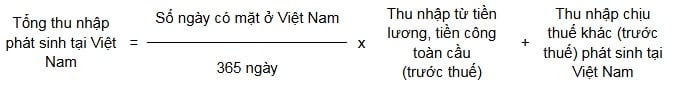
Thu nhập chịu thuế khác (trước thuế) phát sinh tại Việt Nam tại điểm a và b khoản 3 Điều 64 Nghị định 253/2026/NĐ-CP là các khoản lợi ích khác bằng tiền hoặc không bằng tiền mà người lao động được hưởng ngoài tiền lương, tiền công do người sử dụng lao động trả hoặc trả thay cho người lao động.
- Thời điểm xác định thu nhập tính thuế đối với thu nhập từ tiền lương tiền công của cá nhân không cư trú là thời điểm tổ chức, cá nhân ở Việt Nam trả thu nhập cho cá nhân không cư trú hoặc thời điểm cá nhân không cư trú nhận được thu nhập.
- Việc khấu trừ thuế, khai thuế thay, nộp thuế thay thực hiện theo quy định tại Điều 67 Nghị định 253/2026/NĐ-CP và pháp luật về quản lý thuế.
Chi tiết 13 khoản phụ cấp, trợ cấp không tính thuế TNCN mới nhất theo Nghị định 253?
Theo khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP quy định 13 khoản phụ cấp, trợ cấp không tính thuế TNCN mới nhất gồm:
(1) Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định của pháp luật về ưu đãi người có công;
(2) Trợ cấp hàng tháng, trợ cấp một lần đối với các đối tượng tham gia kháng chiến, bảo vệ tổ quốc, làm nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ;
(3) Trợ cấp, phụ cấp quốc phòng, an ninh; trợ cấp, phụ cấp đối với lực lượng vũ trang;
(4) Phụ cấp độc hại, nguy hiểm, bồi dưỡng bằng hiện vật đối với những ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại,nguy hiểm;
(5) Phụ cấp thu hút, phụ cấp khu vực;
(6) Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả cho thành viên cơ quan Việt Nam ở nước ngoài, phu nhân/phu quân và con đi theo thành viên cơ quan Việt Nam ở nước ngoài theo quy định của Luật Cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài, Nghị định 08/2019/NĐ-CP quy định một số chế độ đối với thành viên cơ quan Việt Nam ở nước ngoài và các văn bản sửa đổi, bổ sung hoặc thay thế;
(7) Trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội;
(8) Trợ cấp khó khăn đột xuất, trợ cấp thất nghiệp, trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của pháp luật.
Trường hợp tổ chức, doanh nghiệp có quy định cụ thể tại quy chế tài chính hoặc quy chế nội bộ hoặc hợp đồng lao động hoặc thỏa ước lao động về mức trợ cấp thôi việc, trợ cấp mất việc làm cao hơn mức quy định của pháp luật thì phần chi trả thực tế vượt mức này cũng không tính vào thu nhập chịu thuế của người lao động;
(9) Trợ cấp đối với các đối tượng được bảo trợ xã hội theo quy định của pháp luật về bảo trợ xã hội;
(10) Phụ cấp phục vụ đối với lãnh đạo cấp cao;
(11) Trợ cấp một lần đối với cá nhân khi chuyển công tác đến vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn, hỗ trợ một lần đối với cán bộ, công chức làm công tác về chủ quyền biển đảo theo quy định của pháp luật. Trợ cấp chuyển vùng một lần đối với người nước ngoài đến cư trú tại Việt Nam, người Việt Nam đi làm việc ở nước ngoài, người Việt Nam cư trú dài hạn ở nước ngoài về Việt Nam làm việc;
Riêng trợ cấp chuyển vùng một lần đối với người nước ngoài đến cư trú tại Việt Nam, người Việt Nam đi làm việc ở nước ngoài, người Việt Nam cư trú dài hạn ở nước ngoài về Việt Nam làm việc theo mức ghi tại quyết định hoặc văn bản điều động, luân chuyển, quy chế tài chính hoặc quy chế nội bộ hoặc hợp đồng lao động hoặc thỏa ước lao động;
(12) Phụ cấp đối với nhân viên y tế thôn, bản;
(13) Phụ cấp đặc thù ngành, nghề.
Các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền quy định theo pháp luật về ưu đãi người có công, quốc phòng, an ninh, ngoại giao, lao động, bảo hiểm xã hội, y tế, giáo dục - đào tạo và pháp luật liên quan khác. Trường hợp khoản phụ cấp, trợ cấp nhận được cao hơn mức phụ cấp, trợ cấp quy định thì phần vượt phải tính vào thu nhập chịu thuế thu nhập cá nhân của cá nhân, trừ quy định tại (8).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];