
Hướng dẫn kê khai thuế cho thuê bất động sản (Tờ khai 01/BĐS) trên eTax Mobile chi tiết ra sao?
Xem chi tiết hướng dẫn kê khai thuế cho thuê bất động sản (Tờ khai 01 BĐS) trên eTax Mobile: Tại đây
Dưới đây là hướng dẫn kê khai thuế cho thuê bất động sản (Tờ khai 01/BĐS) trên eTax Mobile chi tiết như sau:
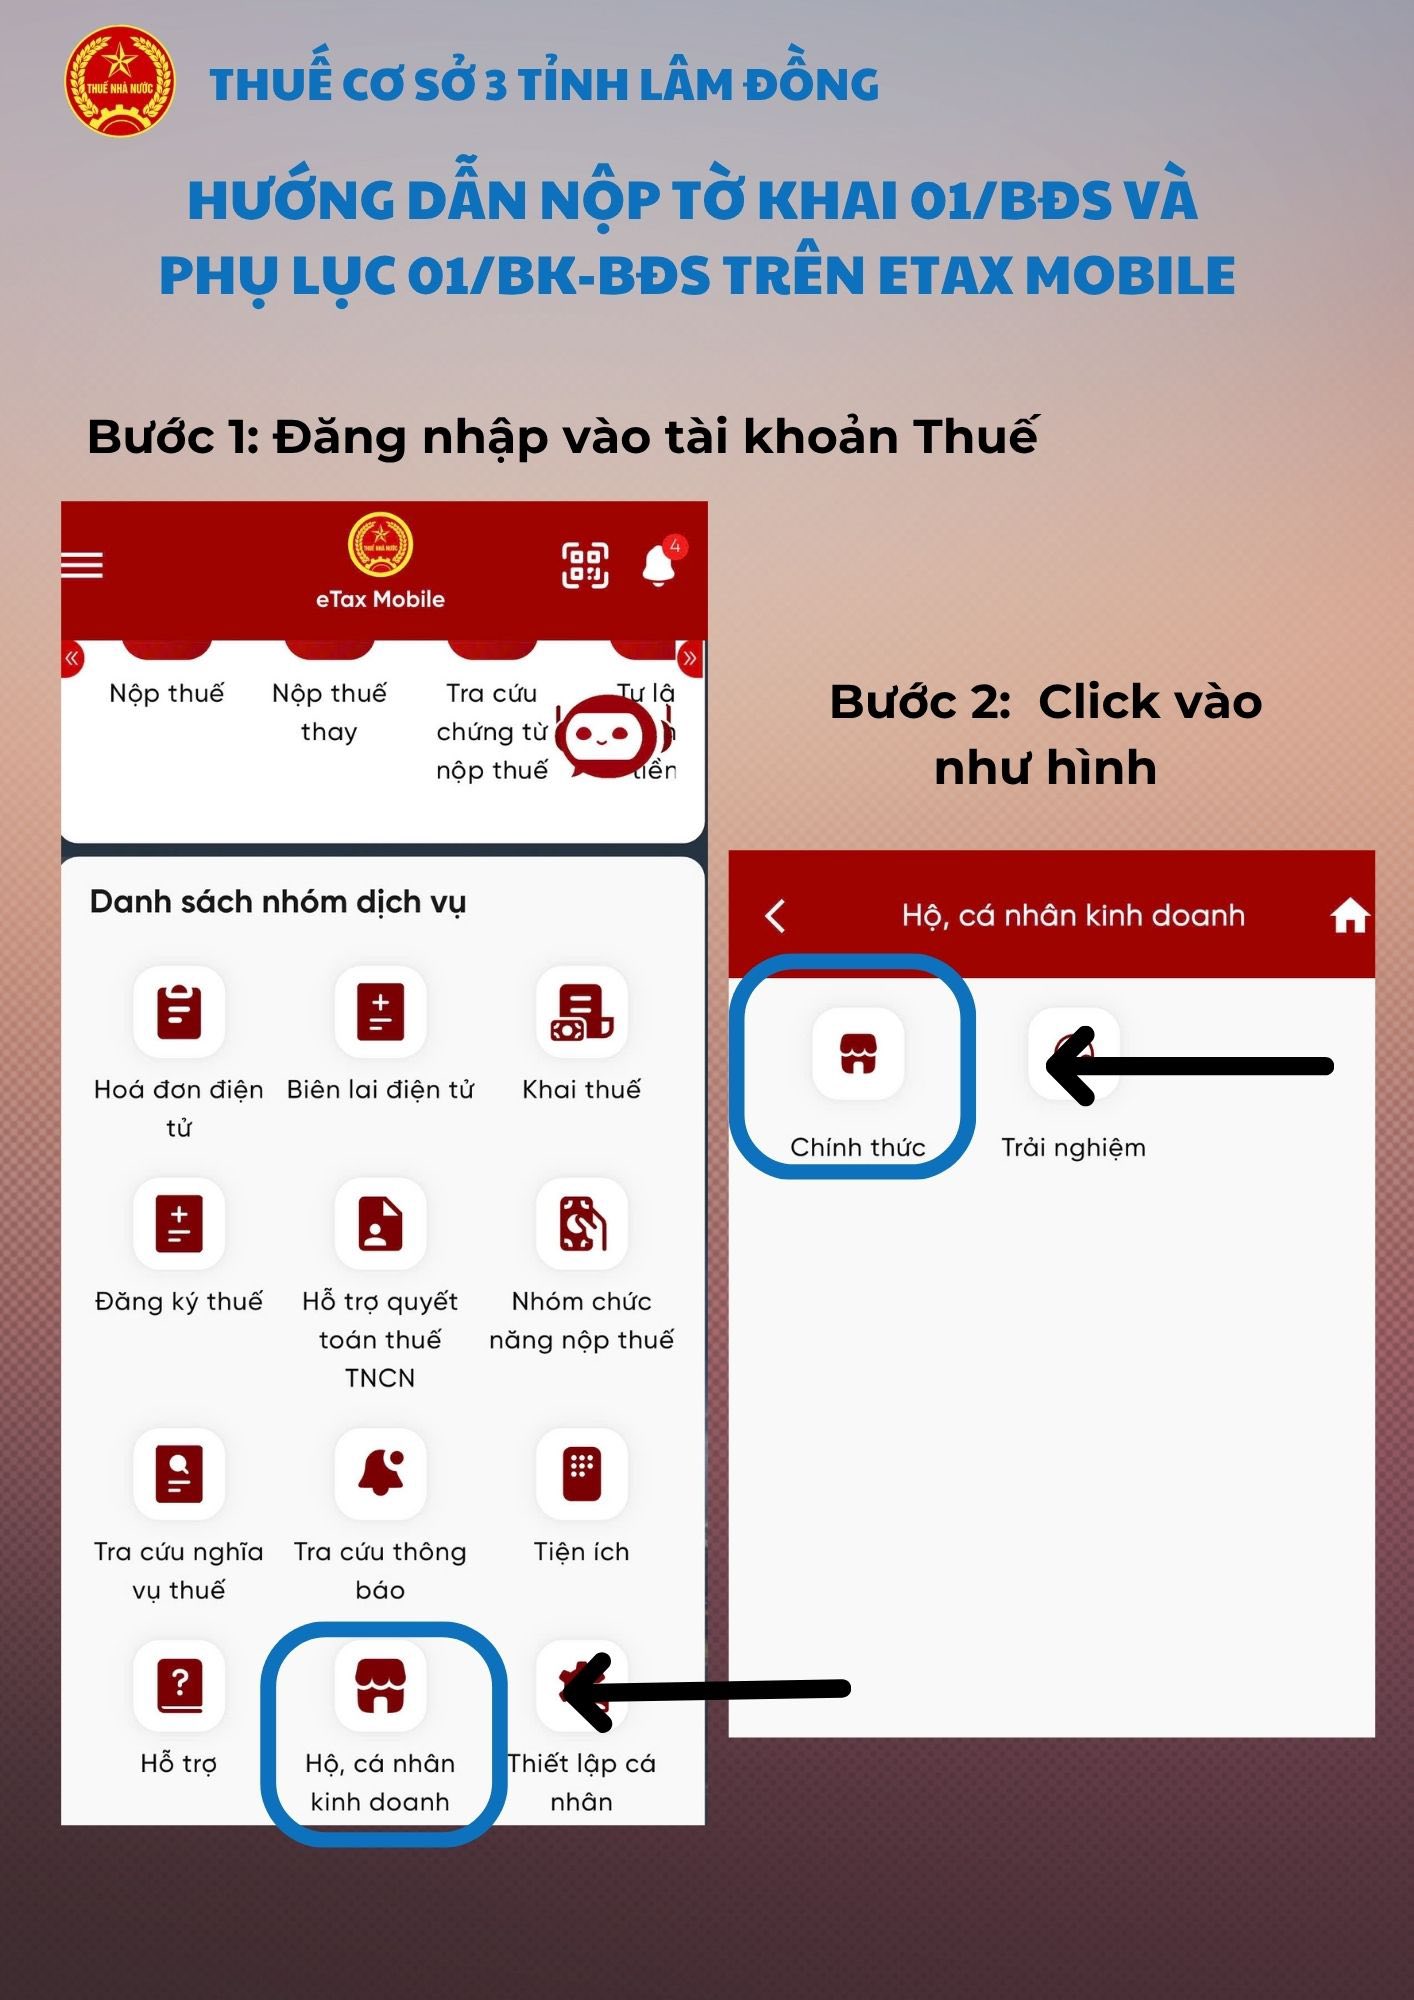
- Bước 1: Đăng nhập vào App Etax Mobile bằng Mật khẩu Thuế hoặc VNIED
- Bước 2: Chọn mục Hộ, cá nhân kinh doanh -> Chọn Chính thức
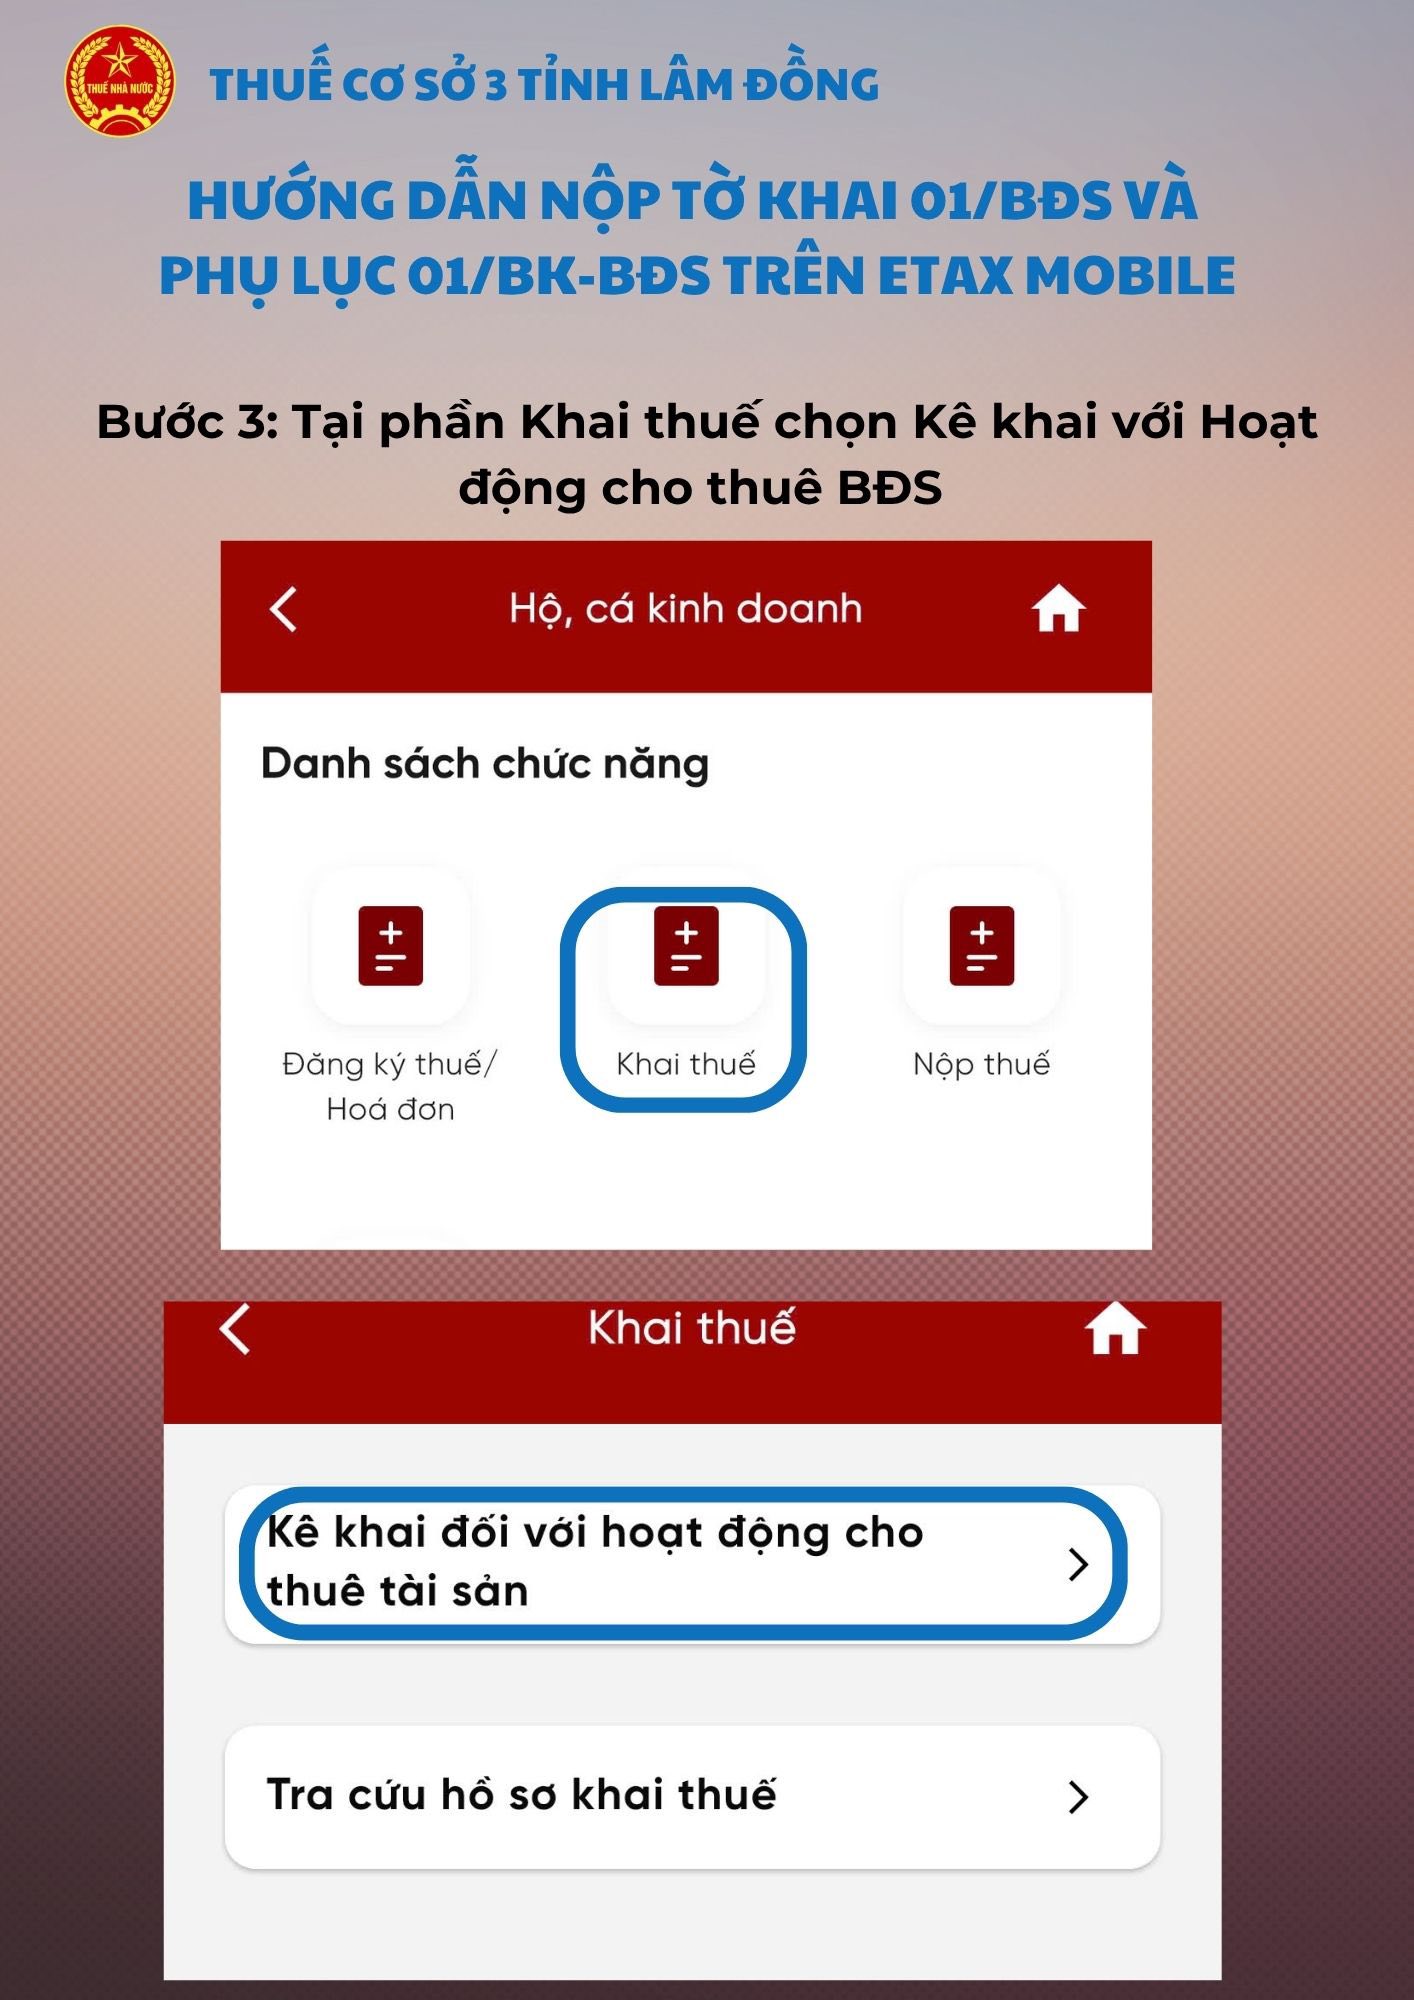
- Bước 3: Lựa chọn “Khai thuế” -> Kê khai đối với hoạt động cho thuê bất động sản
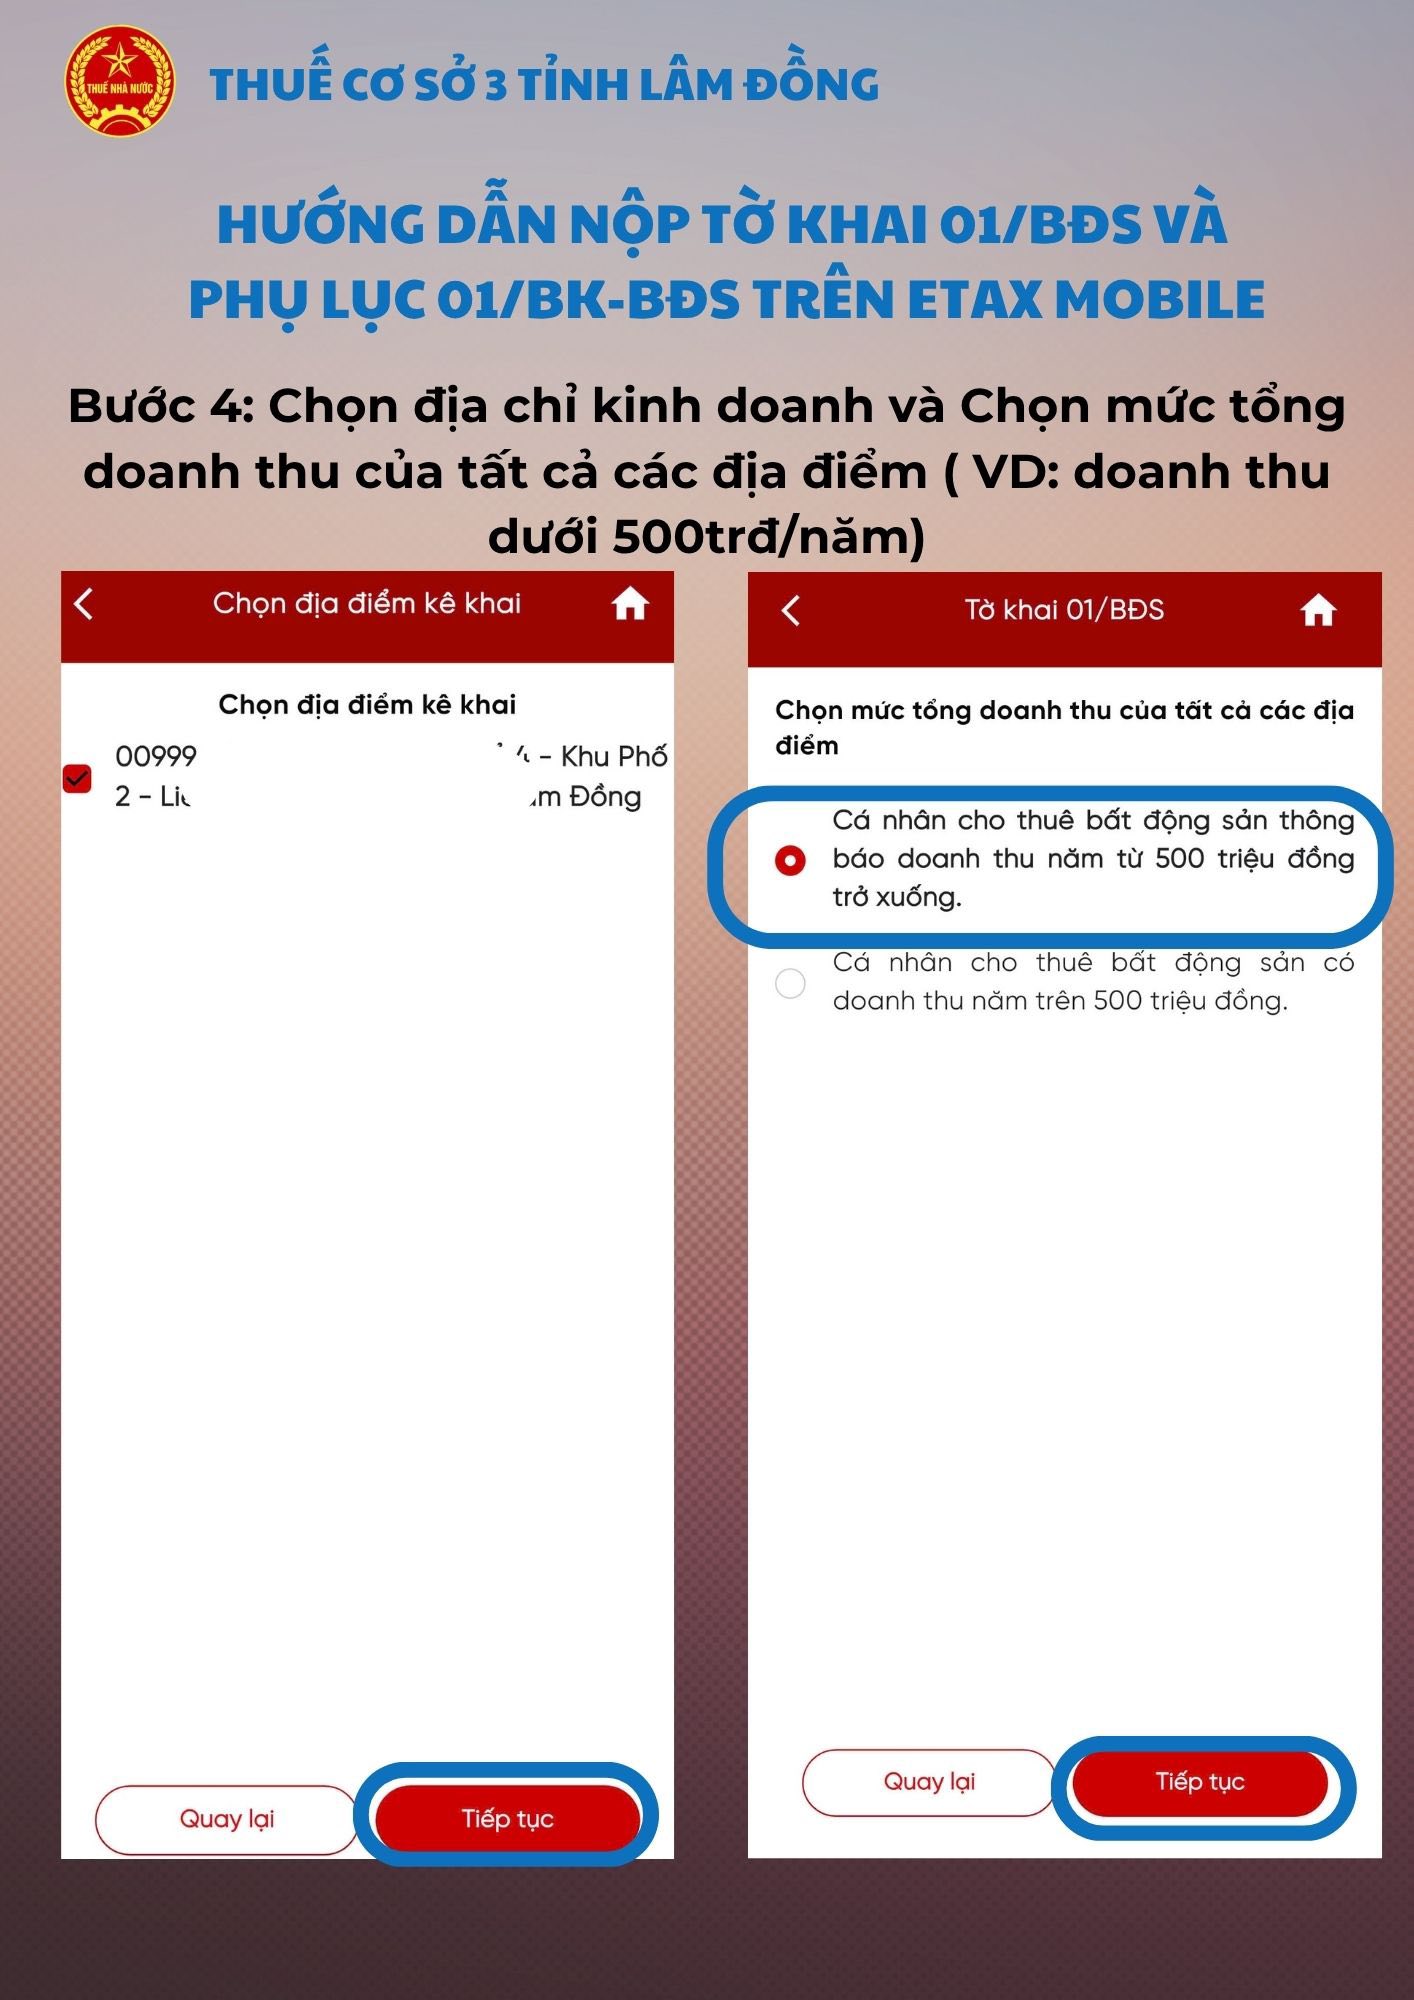
- Bước 4: Tại đây, hệ thống sẽ hiện lên danh sách tất cả các địa điểm kinh doanh đã đăng ký ---> Tick chọn ít nhất 1 địa điểm để kê khai (có thể Tick nhiều địa điểm cùng 1 lúc) và Tick chọn cơ quan thuế tương ứng với địa chỉ đã chọn ---> Kiểm tra lại địa chỉ và cơ quan thuế đã chọn xem đúng thông tin chưa, nếu đúng sẽ nhấn “Tiếp tục”
*Tính toán tổng doanh thu trong năm của tất cả các địa điểm đã chọn có lớn hơn 500tr hay không để Tick chọn cho đúng
- Bước 5: Chọn “Loại kỳ tính thuế” (Năm hoặc kỳ 6 tháng) ---> điền “Kỳ tính thuế” ---> “Tiếp tục”
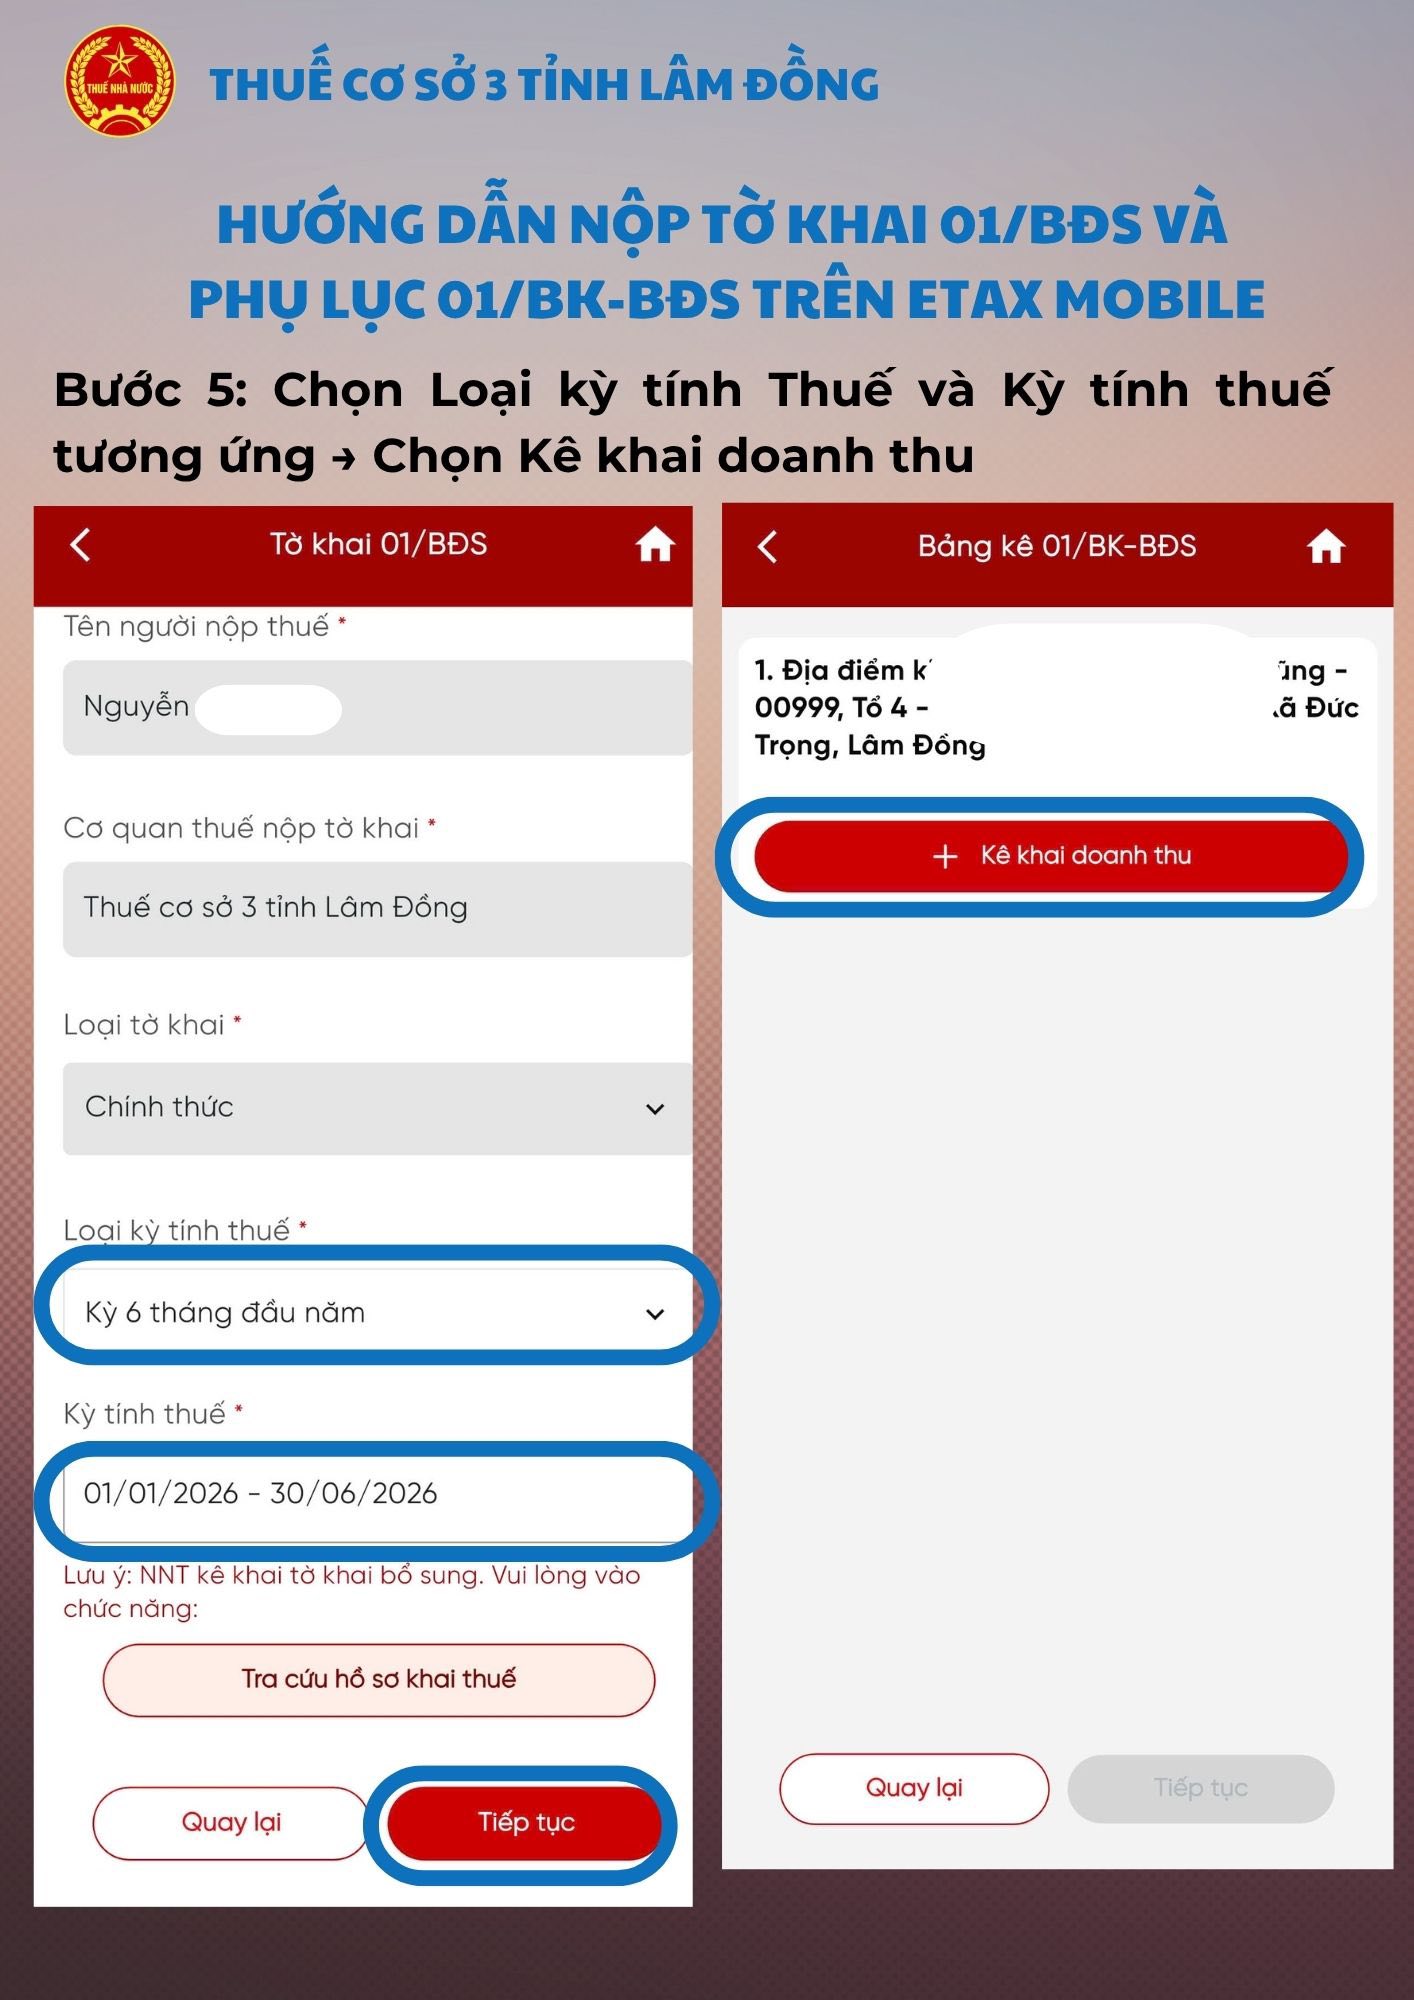
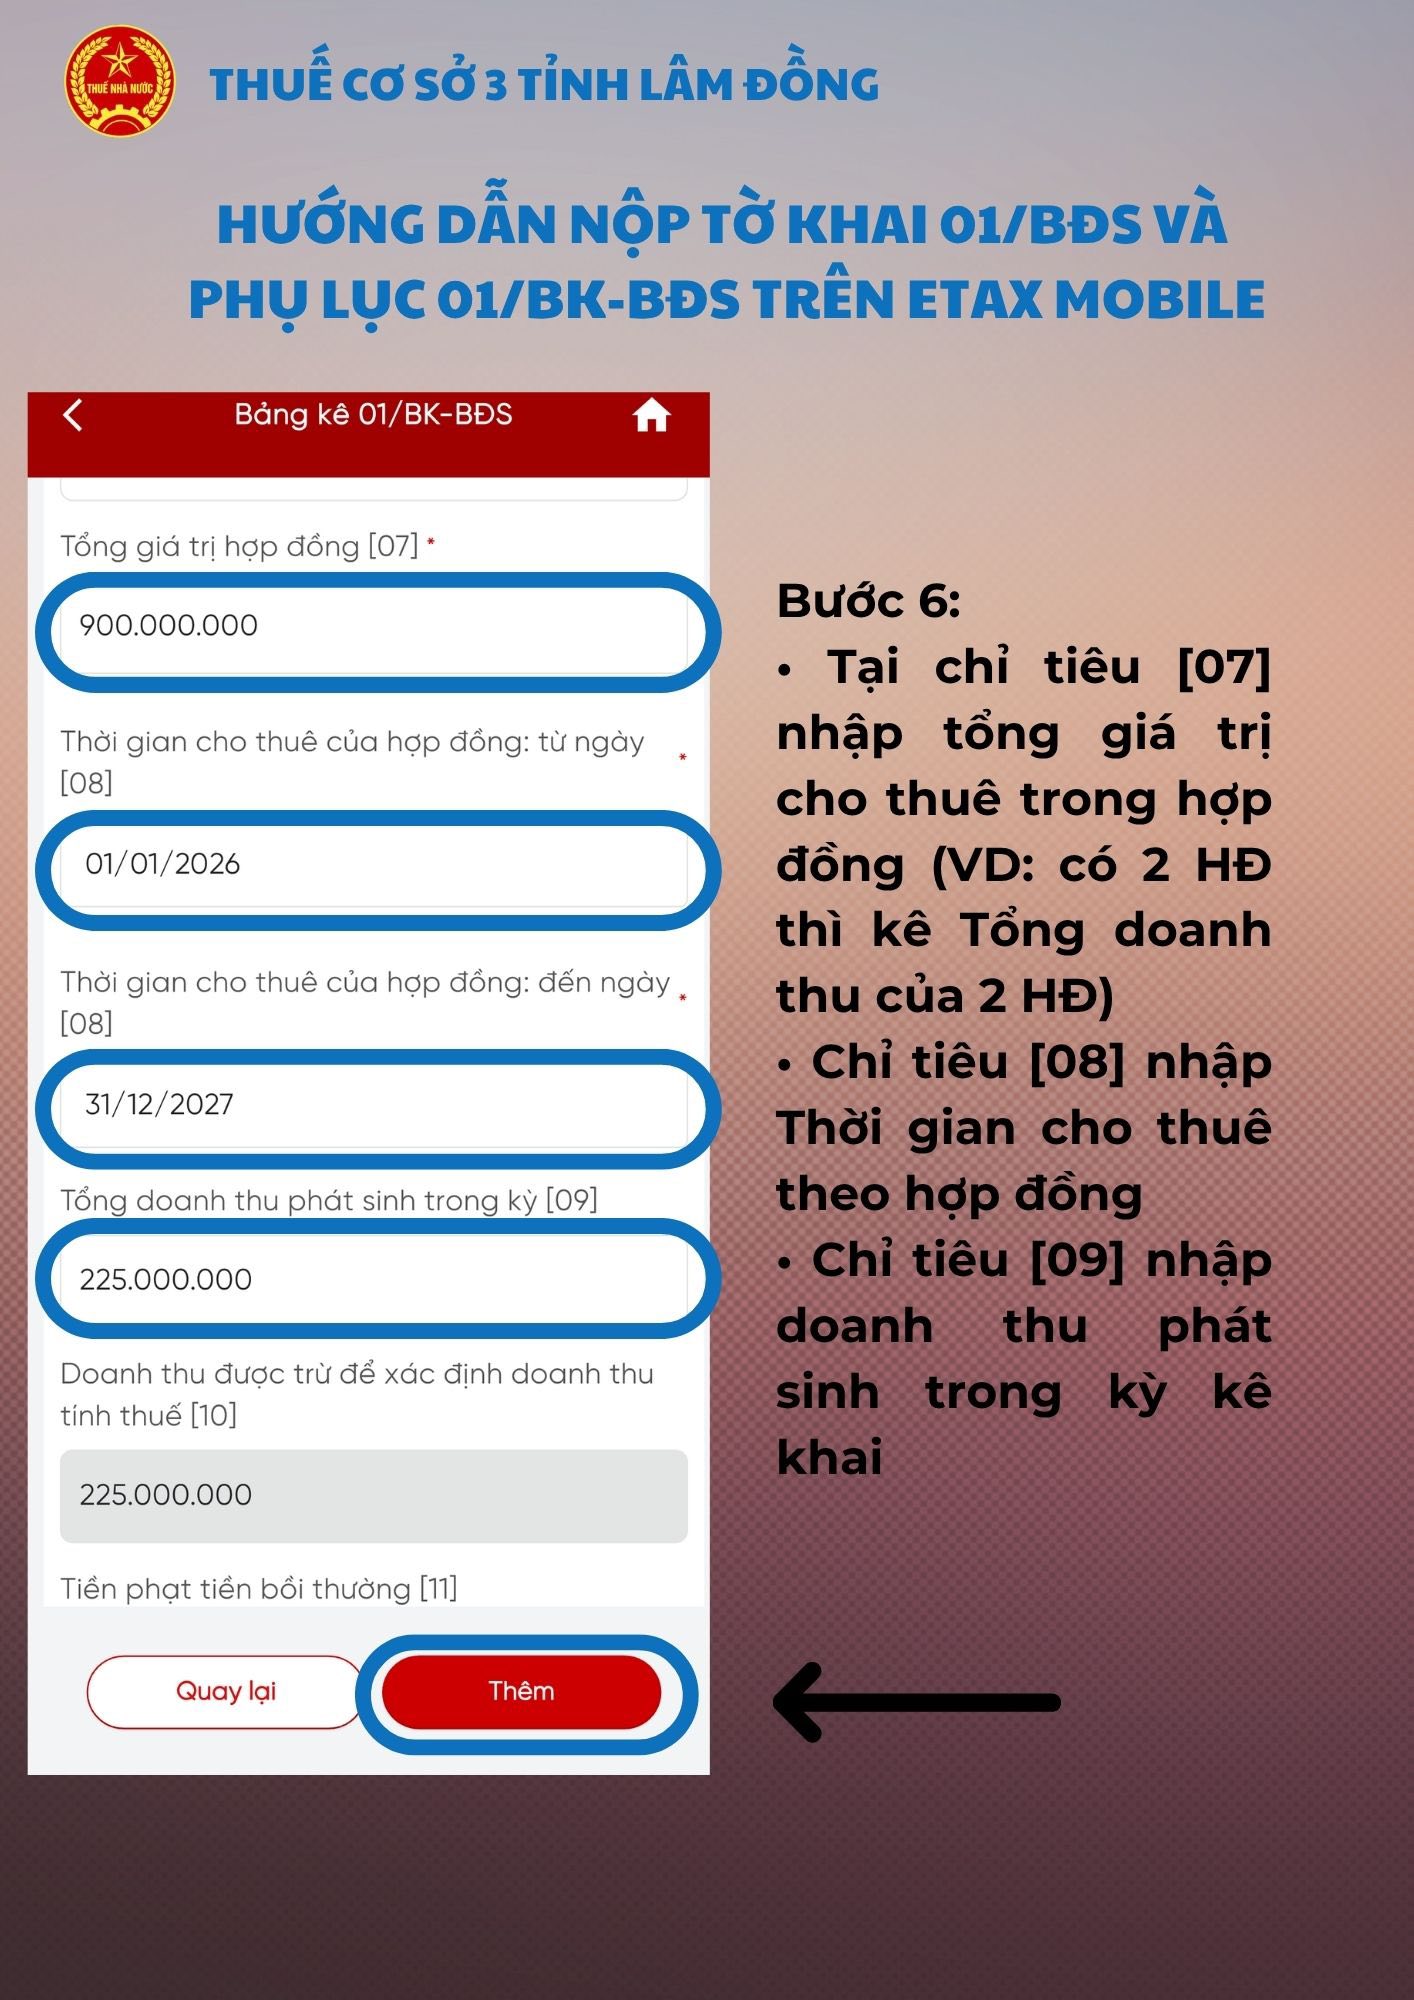
- Bước 6: Hệ thống sẽ nhảy ra phụ lục bảng kê “01/BK-BĐS” để kê khai:
- Chỉ tiêu [04] [05] [06]: Hệ thống sẽ tự nhảy ra các địa chỉ đã chọn tại bước 5
- Chỉ tiêu [07]: Điền tổng doanh thu trên tất cả các hợp đồng cho thuê
- Chỉ tiêu [08]: Điền khoảng thời gian của cho thuê của các bất động sản
- Chỉ tiêu [09]: Điền doanh thu phát sinh trong kỳ kê khai
* Trường hợp 1: Nếu tại bước 6 Tick chọn mức doanh thu từ 500tr trở xuống thì các chỉ tiêu [10] [12] [13] sẽ bằng 0
* Trường hợp 2: Nếu tại bước 6 Tick chọn mức doanh thu trên 500tr thì chỉ tiêu [10] sẽ tự động hiện lên số tiền doanh thu được trừ là 500tr, chỉ tiêu [12] [13] sẽ tự động nhảy ra số tiền thuế GTGT và TNCN phải nộp
---> Sau khi điền đầy đủ chỉ tiêu sẽ chọn "Tiếp tục"
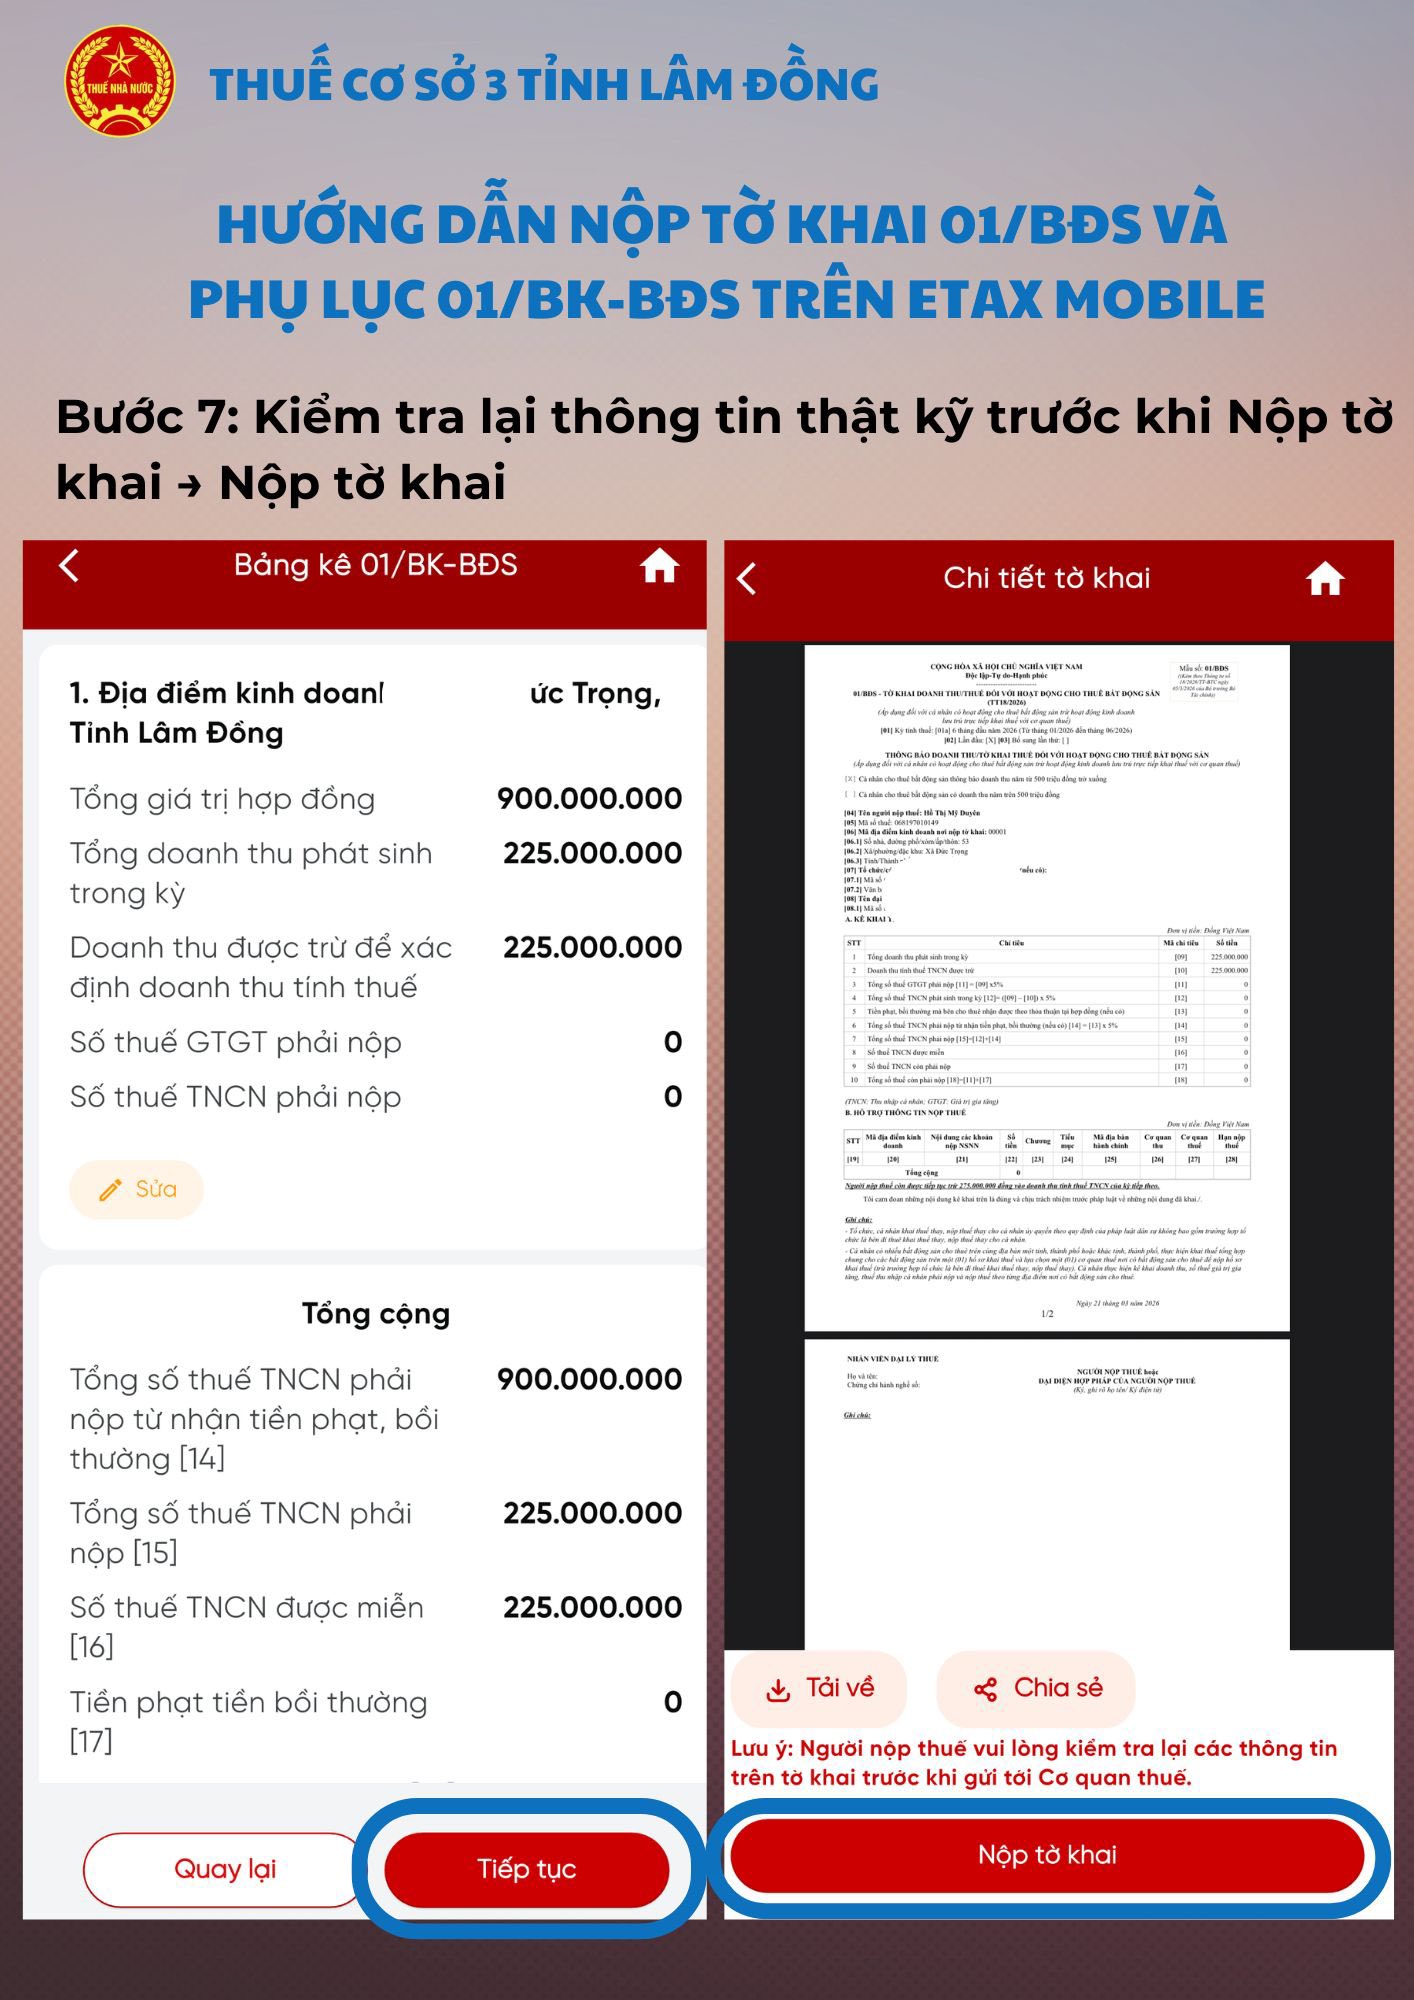
- Bước 7: Khi hệ thống nhảy sang sheet “Tờ khai”, kiểm tra lại 1 lần nữa tên, mã số thuế, địa chỉ và mức doanh thu đã kê khai, sau đó nhấn “Tiếp tục” ---> Hệ thống sẽ nhảy ra tờ khai chính thức, kéo xuống dưới nhập mã Captcha rồi nhấn “Tiếp tục”, nhập mã OTP được gửi về số điện thoại và email để hoàn tất thủ tục nộp tờ khai.
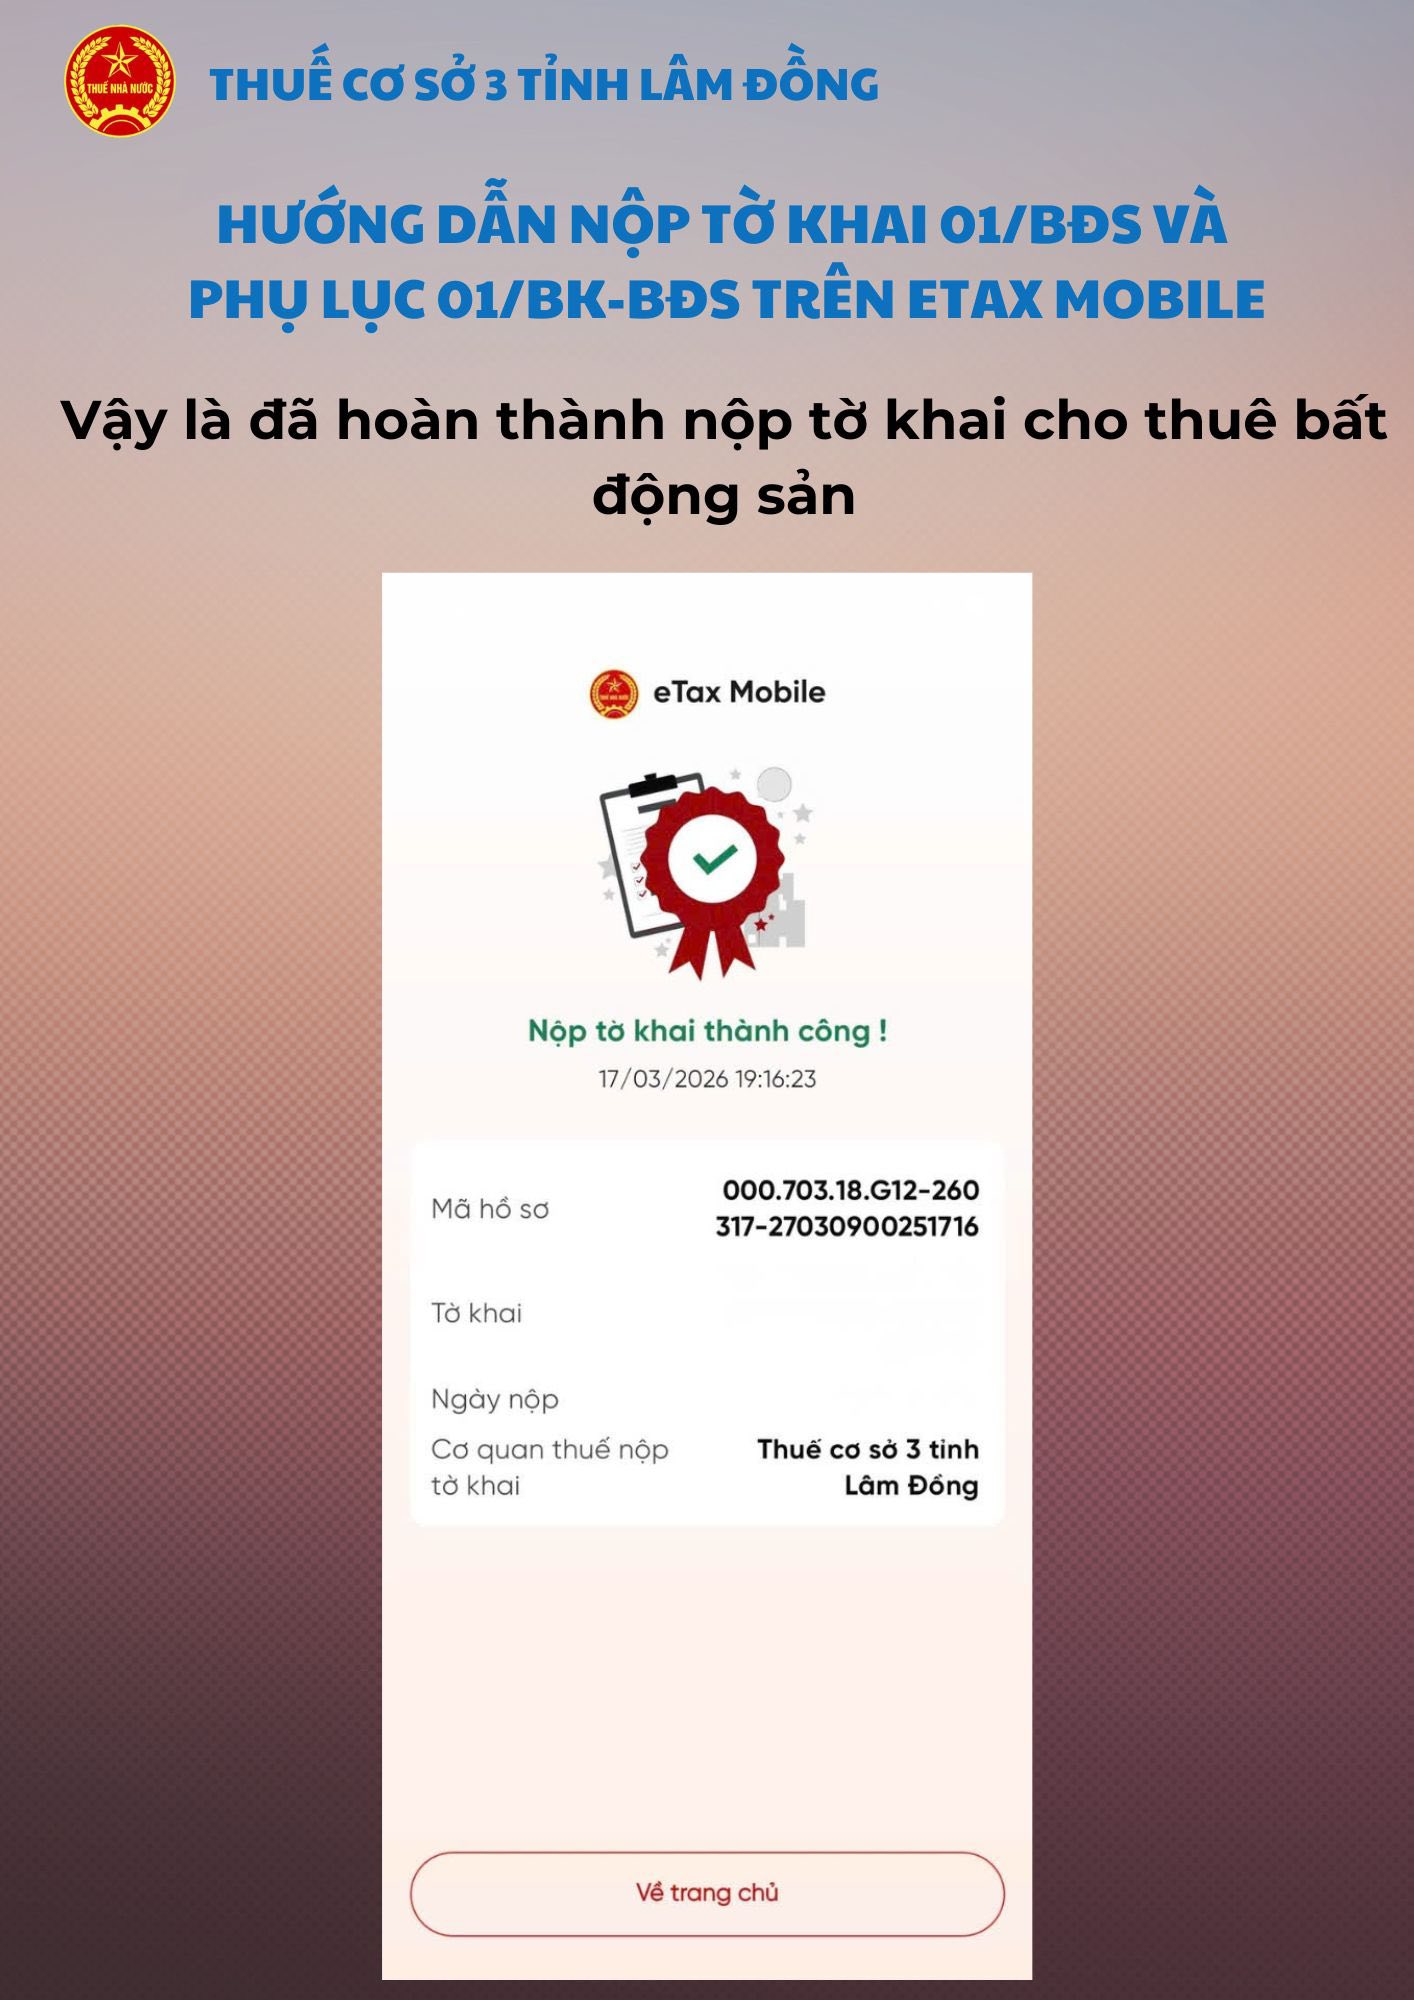
Sau khi nhập xong mã OTP, màn hình sẽ hiện ra đã nộp thành công thì lúc đó đã hoàn thành xong việc kê khai và nộp tờ khai qua APP ETAX MOBILE.
Trường hợp tờ khai có phát sinh số thuế phải nộp hoặc muốn kê khai tờ khai lần bổ sung Tờ khai 01 BĐS xem chi tiết tại Tại đây
Xem thêm:
>>> Cách nộp tờ khai 01 BĐS trên Dịch vụ công chi tiết như thế nào?
Hướng dẫn kê khai thuế cho thuê bất động sản (Tờ khai 01/BĐS) trên eTax Mobile chi tiết ra sao? (Hình từ Internet)
Thời hạn nộp hồ sơ khai thuế cho thuê bất động sản là khi nào?
Theo khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP quy định thời hạn nộp hồ sơ khai thuế đối với cho thuê bất động sản như sau:
Trường hợp cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản thì cá nhân được lựa chọn khai thuế 02 lần trong năm tính thuế hoặc khai thuế 01 lần theo năm tính thuế.
Khai thuế 02 lần trong năm tính thuế:
- Lần thứ nhất chậm nhất 31/7 của năm tính thuế.
- Lần thứ hai chậm nhất 31/01 của năm dương lịch tiếp theo.
Khai thuế 01 lần theo năm tính thuế: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31/1 của năm dương lịch tiếp theo năm tính thuế.
Bên cạnh đó, trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản.
Trường hợp cá nhân cho cá nhân thuê bất động sản thì cá nhân cho thuê bất động sản phải trực tiếp khai thuế.
Tính thuế TNCN đối với cá nhân cho thuê bất động sản theo Nghị định 68 như thế nào?
Theo khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP quy định cách tính thuế TNCN đối với cá nhân cho thuê bất động sản như sau:
Đối với cá nhân cho thuê bất động sản nộp thuế thu nhập cá nhân theo quy định tại khoản 4 Điều 7 Luật Thuế thu nhập cá nhân 2025 (trừ hoạt động kinh doanh lưu trú).
Phần doanh thu vượt trên mức quy định (x) với thuế suất 5% |
- Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau, cá nhân được trừ 500 triệu đồng trước khi tính thuế thu nhập cá nhân đối với một hoặc một số hợp đồng cho thuê bất động sản do cá nhân lựa chọn nhưng tổng mức được trừ không quá 500 triệu đồng một năm đối với tất cả hợp đồng cho thuê bất động sản.
Trường hợp hợp đồng cho thuê bất động sản được lựa chọn chưa trừ đủ 500 triệu đồng, cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê bất động sản khác để được trừ tiếp cho đến khi trừ đủ 500 triệu đồng;
- Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau và có quy định bên đi thuê khai thay, nộp thay thuế, khi lựa chọn hợp đồng cho thuê bất động sản để áp dụng mức được trừ khi tính thuế thu nhập cá nhân, cá nhân cho thuê bất động sản và bên đi thuê phải quy định rõ trong hợp đồng cho thuê bất động sản nội dung khai thay, nộp thay thuế và số tiền được trừ khi tính thuế thu nhập cá nhân.
Trường hợp hợp đồng cho thuê bất động sản có quy định khai thay, nộp thay thuế nhưng chưa trừ đủ 500 triệu đồng thì cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê bất động sản khác để tiếp tục được trừ cho đến khi trừ đủ 500 triệu đồng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































