Công văn 43570/HAN-QLĐ Thuế Hà Nội hướng dẫn miễn, giảm lệ phí trước bạ nhà, đất chuyển nhượng gồm những nội dung nào?
Ngày 24/8/2026 Thuế TP Hà Nội đã ban hành Công văn 43570/HAN-QLĐ về triển khai thực hiện Thông tư 117/2026/TT-BTC ngày 14/8/2026 của Bộ Tài chính quy định miễn, giảm lệ phí trước bạ về đất đối với nhà, đất nhận chuyển nhượng.
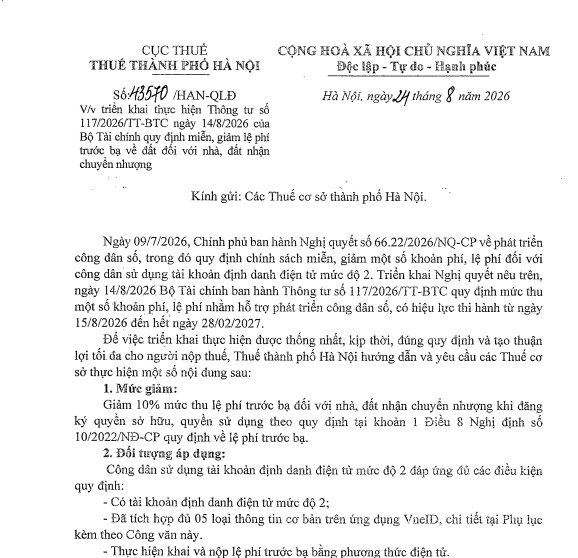
Theo đó, ngày 09/7/2026, Chính phủ ban hành Nghị quyết 66.22/2026/NQ-CP về phát triển công dân số, trong đó quy định chính sách miễn, giảm một số khoản phí, lệ phí đối với công dân sử dụng tài khoản định danh điện tử mức độ 2. Triển khai Nghị quyết nêu trên, ngày 14/8/2026 Bộ Tài chính ban hành Thông tư 117/2026/TT-BTC quy định mức thu một số khoản phí, lệ phí nhằm hỗ trợ phát triển công đân số, có hiệu lực thi hành từ ngày 15/8/2026 đến hết ngày 28/02/2027.
Để việc triển khai thực hiện được thống nhất, kịp thời, đúng quy định và tạo thuận lợi tối đa cho người nộp thuế, Thuế thành phố Hà Nội hướng dẫn và yêu cầu các Thuế cơ sở thực hiện một số nội dung sau:
[1] Mức giảm:
Giảm 10% mức thu lệ phí trước bạ đối với nhà, đất nhận chuyển nhượng khi đăng ký quyền sở hữu, quyền sử dụng theo quy định tại khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ.
[2] Đối tượng áp dụng:
Công dân sử dụng tài khoản định danh điện tử mức độ 2 đáp ứng đủ các điều kiện quy định:
- Có tài khoản định danh điện từ mức độ 2;
- Đã tích hợp đủ 05 loại thông tin cơ bản trên ứng dụng VneID, chi tiết tại Phụ lục kèm theo Công văn này.
- Thực hiện khai và nộp lệ phí trước bạ bằng phương thức điện tử.
[3] Số lần được hưởng:
Áp dụng 01 lần duy nhất đối với mỗi loại tài sản cho 01 công dân trong 01 năm kể từ ngày Thông tư 117/2026/TT-BTC có hiệu lực thi hành và chỉ thực hiện trong thời gian Nghị quyết số 66.22/NQ-CP có hiệu lực
[4] Thời gian áp dụng
Trong thời gian Thông tư 117/2026/TT-BTC của Bộ Tài chính có hiệu lực: Từ ngày 15/8/2026 đến hết ngày 28/02/2027; Từ ngày 01 tháng 3 năm 2027, mức thu các khoản phí, lệ phí quy định tại Điều 1 Thông tư này thực hiện theo quy định tại các Thông tư gốc và các văn bản sửa đổi, bổ sung hoặc thay thế (nếu có).
[5] Tổ chức thực hiện:
Các Thuế cơ sở chủ động tuyên truyền, hướng dẫn người nộp lệ phí trước bạ kê khai đúng, đủ chỉ tiêu đề nghị giảm trên Tờ khai lệ phí trước bạ mẫu số 01/LPTB, tiếp tục phối hợp chặt chẽ với Trung tâm phục vụ hành chính công, Văn phòng đăng ký đất đai và UBND các phường/xã trong việc triển khai Thông tư 117/2026/TT-BTC ngày 14/8/2026 của Bộ Tài Chính.
Lưu ý:
- Việc kiểm tra điều kiện được giảm thực hiện trên cơ sở kết quả xác thực từ hệ thống định danh và xác thực điện tử. Không yêu cầu người nộp lệ phí trước bạ nộp thêm bất kỳ giấy tờ nào ngoài thành phần hồ sơ quy định.
- Trước khi giải quyết giảm, thực hiện tra cứu trên hệ thống theo số định danh cá nhân/mã số thuế của người nộp lệ phí trước bạ để xác định trong năm đã được hưởng chính sách giảm hay chưa, bảo đảm nguyên tắc mỗi công dân chỉ được hưởng 01 lần trong 01 năm.
*Trên đây là nội dung Công văn 43570 HAN QLĐ Thuế Hà Nội hướng dẫn miễn giảm lệ phí trước bạ nhà đất chuyển nhượng.
Công văn 43570 HAN QLĐ Thuế Hà Nội hướng dẫn miễn giảm lệ phí trước bạ nhà đất chuyển nhượng gồm những nội dung nào? (Hình từ Internet)
Mức thu lệ phí được xác định theo nguyên tắc nào?
Căn cứ tại Điều 9 Luật Phí và lệ phí 2015 quy định nguyên tắc xác định mức thu lệ phí như sau:
Mức thu lệ phí được ấn định trước, không nhằm mục đích bù đắp chi phí; mức thu lệ phí trước bạ được tính bằng tỷ lệ phần trăm trên giá trị tài sản; bảo đảm công bằng, công khai, minh bạch và bình đẳng về quyền và nghĩa vụ của công dân.
Nguyên tắc miễn, giảm phí, lệ phí như thế nào?
Căn cứ tại Điều 10 Luật Phí và lệ phí 2015 quy định về nguyên tắc miễn, giảm phí, lệ phí như sau:
[1] Các đối tượng thuộc diện miễn, giảm phí, lệ phí bao gồm trẻ em, hộ nghèo, người cao tuổi, người khuyết tật, người có công với cách mạng, đồng bào dân tộc thiểu số ở các xã có điều kiện kinh tế - xã hội đặc biệt khó khăn và một số đối tượng đặc biệt theo quy định của pháp luật.
[2] Ủy ban thường vụ Quốc hội quy định cụ thể đối tượng được miễn, giảm án phí và lệ phí tòa án.
[3] Chính phủ quy định cụ thể đối tượng được miễn, giảm đối với từng khoản phí, lệ phí thuộc thẩm quyền.
[4] Bộ trưởng Bộ Tài chính, Hội đồng nhân dân cấp tỉnh quy định cụ thể đối tượng được miễn, giảm đối với từng khoản phí, lệ phí thuộc thẩm quyền.
*Bài viết Công văn 43570 HAN QLĐ Thuế Hà Nội hướng dẫn miễn giảm lệ phí trước bạ nhà đất chuyển nhượng gồm những nội dung nào?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];