- Công văn 16763 HYE QLDN2 năm 2026 chính sách miễn thuế TNCN đối với nhân lực công nghiệp công nghệ số chất lượng cao thế nào?
- Tiêu chí nhân lực công nghiệp công nghệ số chất lượng cao là nhân sự đang làm việc tại doanh nghiệp công nghệ số thế nào?
- Trường hợp nào thuộc nhân lực công nghiệp công nghệ số chất lượng cao?
Công văn 16763 HYE QLDN2 năm 2026 chính sách miễn thuế TNCN đối với nhân lực công nghiệp công nghệ số chất lượng cao thế nào?
Ngày 10/9/2026, Thuế tỉnh Hưng Yên nhận được công văn số 08/2026/MXV ngày 18/8/2026 đề nghị hướng dẫn chính sách miễn thuế thu nhập cá nhân (TNCN) đối với nhân lực công nghiệp công nghệ số chất lượng cao, Thuế tỉnh Hưng Yên có ý kiến như sau:
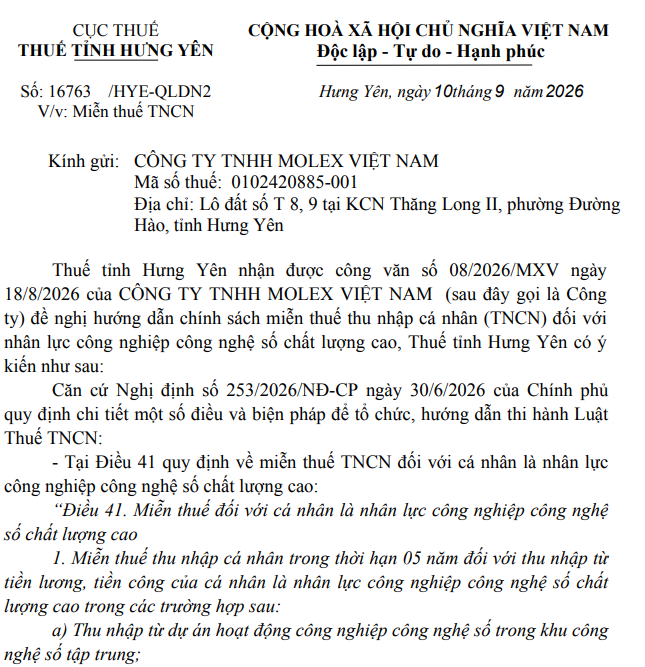
Căn cứ các quy định nêu trên thì:
Việc miễn thuế đối với cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao được thực hiện theo Điều 41 Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ. Theo đó, thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao được miễn thuế TNCN là thu nhập phát sinh từ: dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung; dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, chip bán dẫn, hệ thống trí tuệ nhân tạo; các hoạt động đào tạo nhân lực công nghiệp công nghệ số. Việc miễn thuế TNCN thực hiện trong thời hạn 05 năm và theo nguyên tắc thời gian miễn thuế tính liên tục kể từ tháng phát sinh thu nhập được miễn thuế, trường hợp phát sinh thu nhập trong tháng thì thời gian tính miễn thuế được tính đủ tháng.
- Nhân lực công nghiệp công nghệ số chất lượng cao là nhân sự đang làm việc tại doanh nghiệp công nghệ số được quy định là nhân lực công nghiệp công nghệ số theo khoản 4 Điều 3 Luật Công nghiệp công nghệ số số 71/2025/QH15 và đáp ứng tiêu chí quy định tại Điều 6 Nghị định 353/2025/NĐ-CP.
Việc khấu trừ thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao được thực hiện theo từng trường hợp quy định tại Điều 50 Nghị định 253/2026/NĐ-CP và xác định căn cứ trên thu nhập chịu thuế TNCN.
Xem chi tiết Công văn 16763 HYE QLDN2 năm 2026 chính sách miễn thuế TNCN đối với nhân lực công nghiệp công nghệ số chất lượng cao
* Trên đây là Thông tin Công văn 16763 HYE QLDN2 năm 2026 chính sách miễn thuế TNCN đối với nhân lực công nghiệp công nghệ số chất lượng cao thế nào?
Công văn 16763/HYE-QLDN2 năm 2026 chính sách miễn thuế TNCN đối với nhân lực công nghiệp công nghệ số chất lượng cao thế nào? (Hình từ Internet)
Tiêu chí nhân lực công nghiệp công nghệ số chất lượng cao là nhân sự đang làm việc tại doanh nghiệp công nghệ số thế nào?
Tại Điều 6 Nghị định 353/2025/NĐ-CP quy định tiêu chí nhân lực công nghiệp công nghệ số chất lượng cao là nhân sự đang làm việc tại doanh nghiệp công nghệ số được quy định như sau:
Nhân sự đang làm việc tại doanh nghiệp công nghệ số là nhân lực công nghiệp công nghệ số chất lượng cao khi đáp ứng một trong các tiêu chí sau:
(1) Là chủ tịch hội đồng thành viên, chủ tịch hội đồng quản trị, tổng giám đốc, giám đốc điều hành hoặc tương đương của doanh nghiệp công nghệ số trong 03 năm gần nhất có 01 năm doanh thu đạt từ 26.000 tỷ đồng trở lên theo báo cáo tài chính được công bố.
(2) Là nhân sự tham gia trực tiếp vào hoạt động công nghiệp công nghệ số tại doanh nghiệp thuộc một trong các trường hợp sau:
- Là người Việt Nam có thu nhập bình quân từ hoạt động công nghiệp công nghệ số trong 02 năm gần nhất đạt tối thiểu 05 lần GDP bình quân đầu người của Việt Nam theo công bố của Việt Nam;
- Là người nước ngoài, đang làm việc tại quốc gia phát triển theo công bố của Liên hợp quốc (United Nations) hoặc Ngân hàng Thế giới (World Bank), có thu nhập bình quân từ hoạt động công nghiệp công nghệ số trong 02 năm gần nhất đạt tối thiểu 03 lần GDP bình quân đầu người tại quốc gia mà người đó làm việc theo công bố của quốc gia đó;
- Là người nước ngoài, không thuộc trường hợp quy định tại điểm b khoản này, có thu nhập bình quân từ hoạt động công nghiệp công nghệ số trong 02 năm gần nhất đạt tối thiểu 05 lần GDP bình quân đầu người tại quốc gia mà người đó làm việc theo công bố của quốc gia đó.
Trường hợp nào thuộc nhân lực công nghiệp công nghệ số chất lượng cao?
Tại Điều 5 Nghị định 353/2025/NĐ-CP quy định Nhân lực công nghiệp công nghệ số chất lượng cao là cá nhân đang hoạt động trong lĩnh vực công nghệ số, thuộc một trong các đối tượng sau:
- Nhân sự đang làm việc tại doanh nghiệp công nghệ số đáp ứng quy định tại Điều 6 Nghị định 353/2025/NĐ-CP
- Người tốt nghiệp tại các cơ sở giáo dục đại học đáp ứng quy định tại Điều 7 Nghị định 353/2025/NĐ-CP
- Người làm việc, giảng dạy, nghiên cứu tại cơ sở giáo dục đại học, tổ chức nghiên cứu đáp ứng quy định tại Điều 8 Nghị định 353/2025/NĐ-CP
- Cán bộ, công chức, viên chức đang công tác tại cơ quan nhà nước đáp ứng quy định tại Điều 9 Nghị định 353/2025/NĐ-CP
- Cá nhân có đóng góp nổi bật trong lĩnh vực công nghệ số đáp ứng quy định tại Điều 10 Nghị định 353/2025/NĐ-CP

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];