Công văn 1649 về điểm mới Nghị định 252 hướng dẫn luật Quản lý thuế chi tiết ra sao?
Ngày 27/7/2026 Thuế cơ sở 10 tỉnh Ninh Bình đã ban hành Công văn 1649/TCS10-NVDTPC về tuyên truyền một số nội dung mới của Nghị định 252/2026/NĐ-CP.
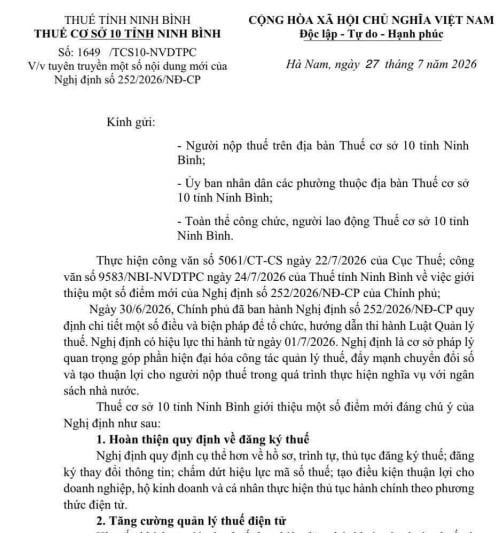
Theo đó, Thuế cơ sở 10 tỉnh Ninh Bình giới thiệu một số điểm mới đáng chú ý của Nghị định 252/2026/NĐ-CP như sau:
[1] Hoàn thiện quy định về đăng ký thuế
Nghị định quy định cụ thể hơn về hồ sơ, trình tự, thủ tục đăng ký thuế; đăng ký thay đổi thông tin; chấm dứt hiệu lực mã số thuế; tạo điều kiện thuận lợi cho doanh nghiệp, hộ kinh doanh và cá nhân thực hiện thủ tục hành chính theo phương thức điện tử.
[2] Tăng cường quản lý thuế điện tử
Khuyến khích người nộp thuế thực hiện đăng ký, khai, nộp, hoàn thuế và tra cứu thông tin bằng phương thức điện tử, đẩy mạnh kết nối, chia sẻ dữ liệu giữa cơ quan thuế với các cơ quan, tổ chức có liên quan nhằm giảm thời gian và chỉ phí thực hiện thủ tục.
[3] Nâng cao hiệu quả quản lý đối với thương mại điện tử và kinh doanh trên nền tảng số
Nghị định bổ sung các quy định nhằm tăng cường quản lý thuế đối với hoạt động thương mại điện tử, kinh doanh trên nền tảng số và các hình thức kinh doanh mới, bảo đảm công bằng trong thực hiện nghĩa vụ thuế
[4] Đẩy mạnh ứng dụng công nghệ thông tin và quản lý rủi ro
Cơ quan thuế tiếp tục ứng dụng công nghệ thông tin, phân tích dữ liệu và quản lý rủi ro trong quản lý thuế, góp phần nâng cao hiệu quả quản lý, phòng ngừa và xử lý các hành vi vi phạm pháp luật về thuế.
[5] Khuyến nghị đối với người nộp thuế
- Chủ động cập nhật các quy định mới của pháp luật về thuế.
Thực hiện đầy đủ việc đăng ký, kê khai, nộp thuế theo đúng quy định và đúng thời hạn.
Ưu tiên sử dụng các dịch vụ thuế điện tử để tiết kiệm thời gian, chi phí và hạn chế sai sót
Khi có vướng mắc, liên hệ trực tiếp Thuế cơ sở 10 tỉnh Ninh Bình để được hướng dẫn, hỗ trợ kịp thời.
>>> Xem chi tiết Phụ lục giới thiệu các nội dung mới của Nghị định 252/2026/NĐ-CP tại:
*Trên đây là nội dung Công văn 1649 về điểm mới Nghị định 252 hướng dẫn luật Quản lý thuế.
Công văn 1649 về điểm mới Nghị định 252 hướng dẫn luật Quản lý thuế chi tiết ra sao? (Hình từ Internet)
Nghị định 252 nêu trách nhiệm của người nộp thuế trong việc ấn định thuế ra sao?
Căn cứ tai khoản 1 Điều 38 Nghị định 252/2026/NĐ-CP quy định về trách nhiệm của người nộp thuế trong việc ấn định thuế như sau:
Người nộp thuế phải nộp số tiền thuế bị ấn định theo quyết định xử lý về thuế của cơ quan quản lý thuế; trường hợp không đồng ý với số tiền thuế do cơ quan quản lý thuế ấn định thì người nộp thuế vẫn phải nộp số tiền thuế đó, đồng thời có quyền đề nghị cơ quan quản lý thuế giải thích hoặc khiếu nại, khởi kiện về việc ấn định thuế. Người nộp thuế có trách nhiệm cung cấp các hồ sơ, tài liệu để chứng minh cho việc khiếu nại, khởi kiện.
Cơ quan quản lý thuế có trách nhiệm gì trong việc ấn định thuế?
Căn cứ tại khoản 2 Điều 38 Nghị định 252/2026/NĐ-CP quy định về trách nhiệm của cơ quan quản lý thuế trong việc ấn định thuế như sau:
- Cơ quan thuế thông báo bằng văn bản cho người nộp thuế về việc ấn định thuế và ban hành quyết định ấn định thuế;
- Trường hợp cơ quan quản lý thuế thực hiện ấn định thuế qua kiểm tra thuế thì cơ quan quản lý thuế lập biên bản kiểm tra thuế và quyết định xử lý về thuế;
- Trường hợp số tiền thuế ấn định của cơ quan quản lý thuế lớn hơn số tiền thuế phải nộp theo quyết định giải quyết khiếu nại của cơ quan có thẩm quyền hoặc bản án, quyết định của Tòa án thì cơ quan quản lý thuế phải hoàn trả số tiền thuế nộp thừa;
- Trường hợp số tiền thuế ấn định của cơ quan quản lý thuế nhỏ hơn số tiền thuế phải nộp theo quyết định giải quyết khiếu nại của cơ quan có thẩm quyền hoặc bản án, quyết định của Tòa án thì người nộp thuế có trách nhiệm nộp bổ sung. Cơ quan quản lý thuế chịu trách nhiệm về việc ấn định thuế.
*Bài viết Công văn 1649 về điểm mới Nghị định 252 hướng dẫn luật Quản lý thuế chi tiết ra sao?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];