Cách lập tờ khai quyết toán thuế TNCN 05/QTT-TNCN trên HTKK chi tiết như thế nào?
Dưới đây là hướng dẫn cách lập tờ khai quyết toán thuế TNCN 05 QTT TNCN trên HTKK như sau:
Bước 1: Đăng nhập vào phần mềm HTKK
Bước 2: Chọn mẫu tờ khai:
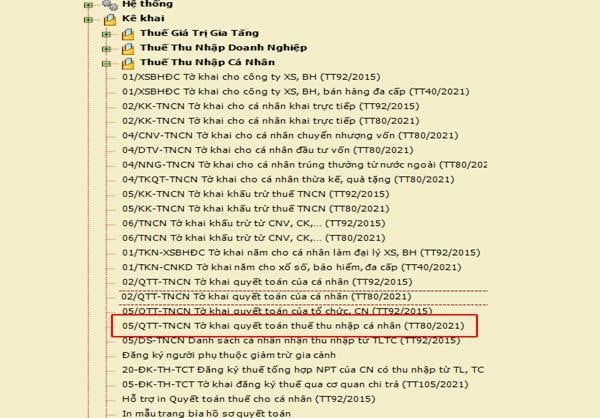
=> Vào mục “Thuế thu nhập cá nhân”
=> Chọn tờ khai: “05/QTT-TNCN tờ khai quyết toán thuế thu nhập cá nhân “TT 80/2021”
Bước 3: Chọn kỳ tính thuế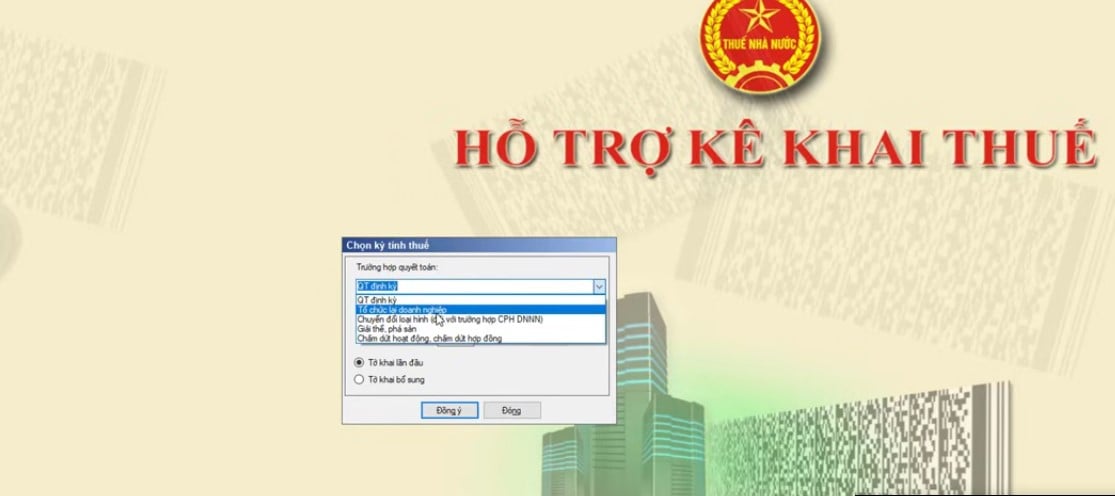
- Nếu là lần đầu doanh nghiệp thực hiện kê khai thuế TNCN cho kỳ tính thuế này thì sẽ tích chọn "Tờ khai lần đầu"
- Tích chọn vào ô “Tờ khai bổ sung” trong trường hợp: Sau khi doanh nghiệp nộp tờ khai QTT TNCN lần đầu và đã nhận được Thông báo chấp nhận hồ sơ khai thuế đối với Tờ khai thuế “Lần đầu”. Sau đó, doanh nghiệp phát hiện ra tờ khai QTT TNCN đã nộp cho cơ quan thuế có sai, sót thì doanh nghiệp tiến hành làm tờ khai điều chỉnh bổ sung cho tờ khai thuế QTT TNCN có sai sót đó thì sẽ thực hiện chọn trạng thái tờ khai là “Tờ khai bổ sung” theo số thứ tự của từng lần bổ sung.
Bấm “Đồng ý” để vào giao diện tờ khai 05/QTT-TNCN và các phụ lục: Phụ lục 05-1/BK-TNCN: Bảng kê cá nhân tính thuế theo biểu lũy tiến từng phần, Phụ lục 05-2/BK-TNCN: Bảng kê cá nhân tính thuế theo biểu toàn phần, Phụ lục 05-3/BK-TNCN: Bảng kê người phụ thuộc.
Bước 4: Làm các phụ lục: 05-1/BK-TNCN, 05-2/BK-TNCN và Phụ lục 05-3/BK-TNCN
- Phụ lục 05-1/BK-QTT-TNCN - Bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần: Dùng để kê khai thu nhập của những NLĐ là cá nhân cư trú có ký HĐLĐ từ 3 tháng trở lên đã được tính thuế TNCN theo biểu lũy tiến từng phần
- Phụ lục 05-2/BK-QTT-TNCN - Bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần: Dùng để kê khai thu nhập của những NLĐ là cá nhân cư trú có ký HĐLĐ dưới 3 tháng hoặc không ký hợp đồng lao động => đã được tính thuế TNCN theo tỷ lệ 10% và các cá nhân không cư trú đã được tính thuế theo thuế suất 20%
- Phụ lục 05-3/BK-QTT-TNCN - Bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh: Dùng để kê khai những người phụ thuộc tính giảm trừ gia cảnh cho NLĐ trong năm
Bước 4.1: Làm phụ lục 05-3/BK-TNCN: Bảng kê người phụ thuộc
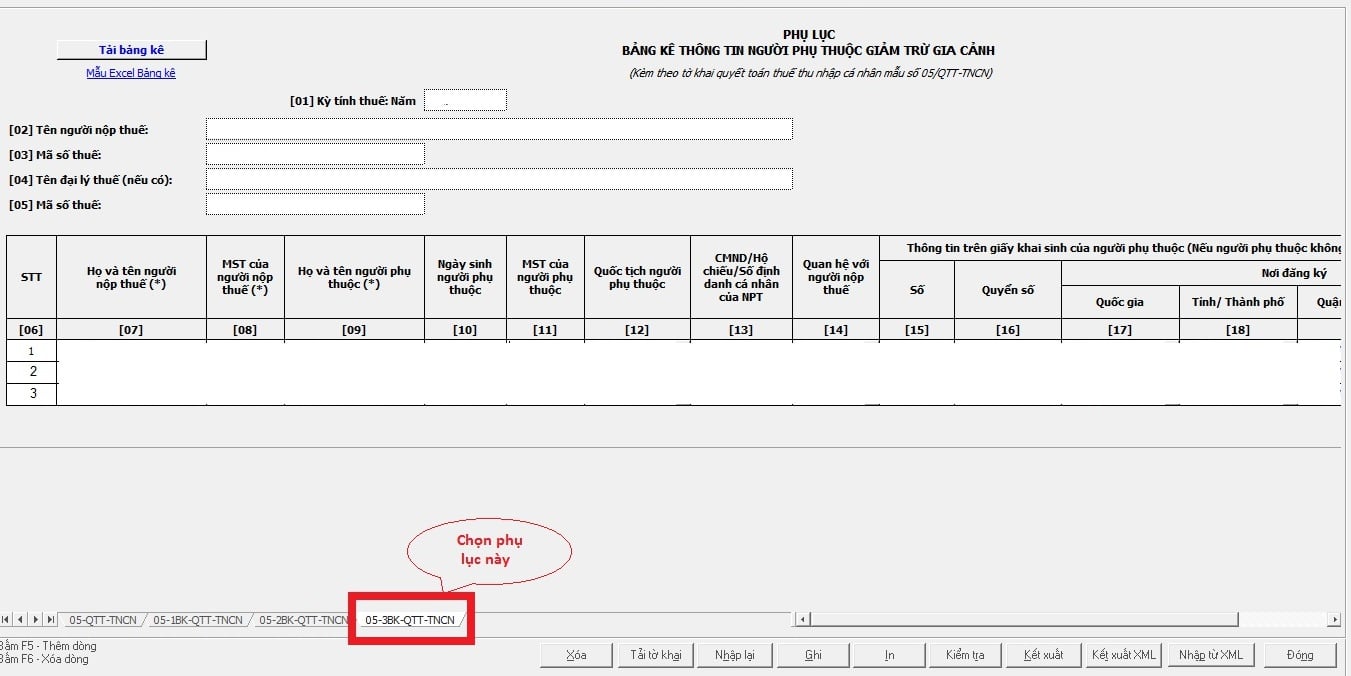
Cột chỉ tiêu số [06] Số thứ tự: Được ghi lần lượt theo chữ số trong dãy chữ số tự nhiên (1, 2, 3….).
Cột chỉ tiêu số [07] Họ và tên người nộp thuế là người lao động tại tổ chức trả thu nhập: Ghi rõ ràng, đầy đủ họ và tên của từng cá nhân đăng ký tính giảm trừ người phụ thuộc tại tổ chức, cá nhân trả thu nhập.
Cột chỉ tiêu số [08] Mã số thuế của người nộp thuế là người lao động tại tổ chức trả thu nhập: Ghi rõ ràng, đầy đủ mã số thuế của cá nhân theo Giấy chứng nhận đăng ký thuế dành cho cá nhân hoặc Thông báo mã số thuế hoặc Thẻ mã số thuế do cơ quan thuế cấp.
Cột chỉ tiêu số [09] Họ và tên người phụ thuộc: Ghi rõ ràng, đầy đủ tên người phụ thuộc của cá nhân theo tờ đăng ký mã số thuế hoặc chứng minh nhân dân/căn cước công dân/hộ chiếu/GKS.
Cột chỉ tiêu số [10] Ngày sinh của người phụ thuộc: Ghi rõ ràng, đầy đủ ngày, tháng, năm sinh của người phụ thuộc.
Cột chỉ tiêu số [11] Mã số thuế của người phụ thuộc: Ghi rõ ràng, đầy đủ mã số thuế của người phụ thuộc như trên Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế hoặc Thẻ mã số thuế do cơ quan thuế cấp.
- Nếu nhập chỉ tiêu [11] MST của người phụ thuộc thì không bắt buộc nhập chỉ tiêu [12] “Loại giấy tờ” và chỉ tiêu [13] “Số giấy tờ”
- Nếu để trống chỉ tiêu [11] MST của người phụ thuộc thì bắt buộc nhập chỉ tiêu [12] “Loại giấy tờ” và chỉ tiêu [13] “Số giấy tờ”
Cột chỉ tiêu: Người nước ngoài hoặc người Việt Nam sống ở nước ngoài không có mã định danh: Cho phép tích chọn
Lưu ý:
- Nếu không tích “Người nước ngoài hoặc người Việt Nam sống ở nước ngoài không có mã định danh”: Nếu chọn “Loại giấy tờ” thì phải là “Thẻ CCCD/số định danh cá nhân”
- Nếu tích “Người nước ngoài hoặc người Việt Nam sống ở nước ngoài không có mã định danh”: Nếu chọn “Loại giấy tờ” thì phải là là “Hộ chiếu”
Cột chỉ tiêu số [12] Loại giấy tờ (số CMND/CCCD/ Hộ chiếu/GKS) người phụ thuộc: Ghi loại giấy tờ chứng minh thông tin của người phụ thuộc theo từng người phụ thuộc: CMND/CCCD/Hộ chiếu/GKS.
(Nếu người phụ thuộc đã có mã số thuế tại cột số 11 thì không bắt buộc phải nhập cột số 12)
Cột chỉ tiêu số [13] Số giấy tờ: Ghi rõ ràng, đầy đủ số CMND/CCCD/Hộ chiếu/GKS theo từng người phụ thuộc.
(Nếu người phụ thuộc đã có mã số thuế tại cột số 11 thì không bắt buộc phải nhập cột số 13)
Cột chỉ tiêu số [14] Quan hệ với người nộp thuế: Ghi rõ ràng mối quan hệ của người phụ thuộc với người nộp thuế.
Cột chỉ tiêu số [15] Từ tháng: Là thời điểm bắt đầu tính giảm trừ người phụ thuộc trong năm tính thuế theo thực tế phát sinh.
Trường hợp cá nhân chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế theo đúng thực tế phát sinh thì được tính giảm trừ cho người phụ thuộc kể từ tháng thực tế phát sinh nghĩa vụ nuôi dưỡng khi cá nhân thực hiện quyết toán thuế và đã có đăng ký giảm trừ gia cảnh cho người phụ thuộc theo thực tế phát sinh nghĩa vụ nuôi dưỡng.
Trường hợp trong năm cá nhân đã thực hiện đăng ký giảm trừ gia cảnh cho người phụ thuộc nhưng đến cuối năm có yêu cầu điều chỉnh lại theo thực tế phát sinh thì thực hiện khai bổ sung Bản đăng ký người phụ thuộc.
Cột chỉ tiêu số [16] Đến tháng: Là thời điểm kết thúc tính giảm trừ người phụ thuộc trong năm tính thuế theo thực tế phát sinh.
Lưu ý: Thời gian kê khai ở 2 cột chỉ tiêu số 15 (từ tháng) và cột chỉ tiêu số 16 (đến tháng): phải thuộc vào trong khoảng thời gian quyết toán.
Ví dụ: Khi doanh nghiệp làm tờ khai quyết toán thuế TNCN cho năm 2024 thì thời gian kê khai vào cột chỉ tiêu số 15 và 16 này phải thuộc trong khoảng thời gian từ tháng 01/2024 đến tháng 12/2024 (Nếu đưa các năm không phải là năm 2024 thì phần mềm sẽ báo lỗi).
Bước 4.2: Làm phụ lục 05-2/BK-TNCN: Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần
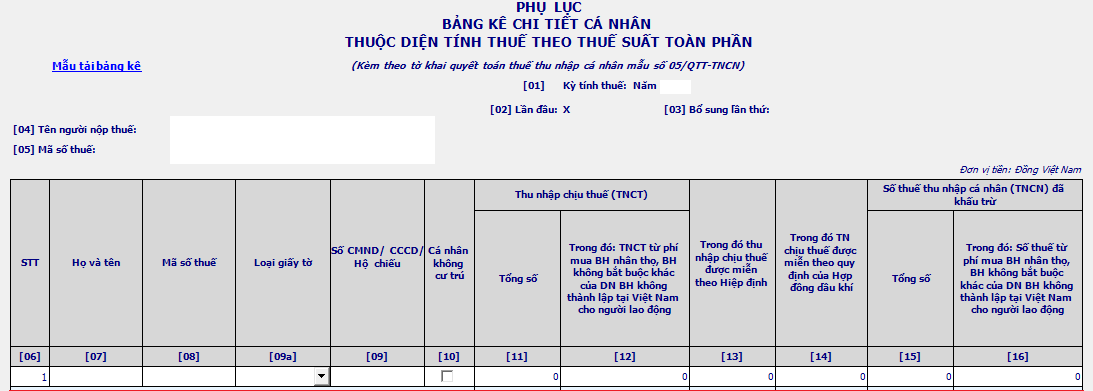
Cột chỉ tiêu số [06] Số thứ tự: Được ghi lần lượt theo chữ số trong dãy chữ số tự nhiên (1, 2, 3….).
Cột chỉ tiêu số [07] Họ và tên: Ghi rõ ràng, đầy đủ họ và tên của cá nhân cư trú không ký hợp đồng lao động hoặc có hợp đồng lao động dưới 3 tháng hoặc cá nhân không cư trú được tổ chức, cá nhân trả thu nhập, kể cả các cá nhân có thu nhập chưa đến mức khấu trừ thuế; hoặc cá nhân (bao gồm cả cá nhân có hợp đồng lao động và cá nhân không ký hợp đồng lao động) được tổ chức, cá nhân trả thu nhập mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm của doanh nghiệp bảo hiểm không thành lập tại Việt Nam trong kỳ.
Cột chỉ tiêu số [08] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của cá nhân theo Giấy chứng nhận đăng ký thuế dành cho cá nhân hoặc Thông báo mã số thuế hoặc Thẻ mã số thuế do cơ quan thuế cấp.
Cột chỉ tiêu số [09] Số CMND/Hộ chiếu (trường hợp chưa có MST): Trường hợp cá nhân chưa đủ điều kiện để được cấp MST thì ghi số chứng minh nhân dân hoặc hộ chiếu.
+ Chỉ tiêu [09a]: Bắt buộc nhập nếu không có [08], Cho phép lựa chọn 1 trong các loại giấy tờ: CMND/CCCD/ Hộ chiếu/ Khác
+ Chỉ tiêu [09]: Bắt buộc nhập nếu không có [08]
Cột chỉ tiêu số [10] Cá nhân không cư trú: Nếu là cá nhân không cư trú thì đánh dấu “x” vào chỉ tiêu này.
Cột chỉ tiêu số [11] Tổng số TNCT: Là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công đã trả trong kỳ cho cá nhân cư trú không ký hợp đồng lao động hoặc có hợp đồng lao động dưới 03 tháng và cá nhân không cư trú trong kỳ, kể cả các khoản tiền lương, tiền công nhận được do được miễn, giảm thuế theo Hiệp định tránh đánh thuế 2 lần và theo quy định của Hợp đồng dầu khí; và các khoản phí mà tổ chức, cá nhân trả thu nhập mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động.
Cột chỉ tiêu số [12] TNCT từ phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động: Là khoản tiền mà tổ chức, cá nhân trả thu nhập mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động, tổng TNCT tại chi tiêu [12] < tổng TNCT tại chi tiêu [11] trên Phụ lục Mẫu số 05-2/BK-QTT-TNCN.
Cột chỉ tiêu số [13] TNCT được miễn theo Hiệp định: Là các khoản thu nhập chịu thuế làm căn cứ được miễn, giảm thuế theo Hiệp định tránh đánh thuế hai lần.
Cột chỉ tiêu số [14] TNCT được miễn theo quy định của Hợp đồng dầu khí: Là các khoản thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí (nếu có phát sinh).
Cột chỉ tiêu số [15] Tổng số thuế TNCN đã khấu trừ: Là tổng số thuế TNCN mà tổ chức, cá nhân trả thu nhập đã khấu trừ của từng cá nhân trong kỳ.
Cột chỉ tiêu số [16] Số thuế từ phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động: Là số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ trên khoản tiền phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động. Tổng số thuế tại chi tiêu [16] < tổng số thuế tại chi tiêu [15] và bằng chỉ tiêu [12] nhân (x) 10% trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Bước 4.3: Làm phụ lục 05-1/BK-TNCN: Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu luỹ tiến từng phần
Cột chỉ tiêu số [06] Số thứ tự: Được ghi lần lượt theo chữ số trong dãy chữ số tự nhiên (1, 2, 3….).
Cột chỉ tiêu số [07] Họ và tên: Ghi rõ ràng, đầy đủ họ và tên của cá nhân cư trú nhận thu nhập từ tiền lương, tiền công có ký hợp đồng lao động từ 03 tháng trở lên, kể cả cá nhân nhận thu nhập chưa đến mức khấu trừ thuế hoặc cá nhân đã thôi việc tính đến thời điểm lập tờ khai theo tờ đăng ký mã số thuế hoặc chứng minh nhân dân/căn cước công dân/hộ chiếu của cá nhân.
Cột chỉ tiêu số [08] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của cá nhân theo Giấy chứng nhận đăng ký thuế dành cho cá nhân hoặc Thông báo mã số thuế hoặc Thẻ mã số thuế do cơ quan thuế cấp.
Cột chỉ tiêu số [09] Số CMND/Hộ chiếu (trường hợp chưa có MST): Trường hợp cá nhân chưa đủ điều kiện để được cấp MST thì ghi số chứng minh nhân dân hoặc hộ chiếu.
Cột chỉ tiêu số [10] Cá nhân ủy quyền quyết toán thay: Cá nhân đủ điều kiện được ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay thì đánh dấu “x” vào chỉ tiêu này.
Cột chỉ tiêu số [11] Cá nhân nước ngoài ủy quyền quyết toán dưới 12 tháng: Cá nhân người nước ngoài đủ điều kiện được ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế dưới 12 tháng thì đánh dấu “x” vào chỉ tiêu này.
Cột chỉ tiêu số [12] Tổng thu nhập chịu thuế: Là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công đã trả trong kỳ cho cá nhân cư trú có ký hợp đồng lao động từ 03 tháng trở lên, bao gồm TNCT tại tổ chức trước khi điều chuyển, các khoản tiền lương, tiền công nhận được do được miễn, giảm thuế theo Hiệp định tránh đánh thuế hai lần và theo quy định của Hợp đồng dầu khí.
Phần mềm HTKK yêu cầu: nhập số, không âm, <= [12], Cho phép nhập giá trị <> 0 nếu có dánh dấu chỉ tiêu [04] tại Tờ khai
Cột chỉ tiêu số [13] Trong đó TNCT tại tổ chức trước khi điều chuyển (trường hợp có đánh dấu vào chỉ tiêu [04] tại Tờ khai 05/QTT-TNCN): Là các khoản thu nhập chịu thuế tại tổ chức trước khi điều chuyển.
Phần mềm HTKK yêu cầu: nhập số, không âm, <= [12], Cho phép nhập giá trị <> 0 nếu có dánh dấu chỉ tiêu [04] tại Tờ khai
Cột chỉ tiêu số [14] Trong đó: TNCT được miễn theo Hiệp định: Là các khoản thu nhập chịu thuế làm căn cứ xét miễn, giảm thuế theo Hiệp định tránh đánh thuế hai lần.
Phần mềm HTKK yêu cầu: nhập số, không âm, mặc định là 0, tối đa 16 số, <=[12]
Cột chỉ tiêu số [15] Trong đó: TNCT được miễn theo quy định của Hợp đồng dầu khí: Là các khoản thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí (nếu có phát sinh)
Phần mềm HTKK yêu cầu: nhập số, không âm, mặc định là 0, tối đa 16 số, <=[12]
Cột chỉ tiêu số [16] Số lượng NPT tính giảm trừ: Là tổng số người phụ thuộc được tính giảm trừ gia cảnh cho cá nhân đã đăng ký giảm trừ gia cảnh theo quy định, chỉ tiêu [16] bằng tổng số người phụ thuộc được kê khai trên Phụ lục mẫu số 05-3/BK-QTT-TNCN.
Phần mềm HTKK yêu cầu: nhập số, không âm, Đếm số lượng NPT ở Bảng kê 05-3 theo từng MST
Cột chỉ tiêu số [17] Tổng số tiền giảm trừ gia cảnh: Là các khoản giảm trừ cho bản thân người nộp thuế và các khoản giảm trừ cho người phụ thuộc theo quy định của kỷ tính thuế.
Phần mềm HTKK yêu cầu: Mặc định = số giảm trừ bản thân + giảm trừ NPT, cho phép sửa nhưng không > số phần mềm đã tính mặc định
Cột chỉ tiêu số [18] Từ thiện, nhân đạo, khuyến học: Là các khoản chi đóng góp từ thiện, nhân đạo, khuyến học của kỳ tính thuế.
Phần mềm HTKK yêu cầu: nhập số, không âm, mặc định là 0, tối đa 16 số
Cột chỉ tiêu số [19] Bảo hiểm được trừ: Là các khoản đóng góp bảo hiểm gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc của kỳ tính thuế (trường hợp người lao động được điều chuyển trong cùng hệ thống và ủy quyền cho tổ chức mới quyết toán thay thì bao gồm cả khoản bảo hiểm được trừ (nếu có) của người lao động tại tổ chức cũ).
Phần mềm HTKK yêu cầu chỉ tiêu 19: nhập số, không âm, mặc định là 0, tối đa 16 số
Cột chỉ tiêu số [20] Quỹ hưu trí tự nguyện được trừ: Là tổng các khoản đóng vào Quỹ hưu trí tự nguyện theo thực tế phát sinh nhưng tối đa không quá một (01) triệu đồng/tháng (12 triệu đồng/năm) của kỳ tính thuế.
Phần mềm HTKK yêu cầu: nhập số, không âm, mặc định là 0, tối đa 16 số, <=12.000.000
Cột chỉ tiêu số [21] Thu nhập tính thuế: Chỉ tiêu [21] = [12] - [14] - [15] - [17] - [18] - [19]- [20]
Phần mềm HTKK tự động tính theo công thức: ([21]= [12]-[14]-[15]-[17] –[18] –[19]-[20]), nếu [21] < 0 thì hiển thị =0, không cho sửa
Cột chỉ tiêu số [22] Số thuế TNCN đã khấu trừ: Là số thuế TNCN mà tổ chức, cá nhân trả thu nhập đã khấu trừ của cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên trong kỳ. Trường hợp người lao động được điều chuyển trong cùng hệ thống và ủy quyền cho tổ chức mới quyết toán thay thì bao gồm cả số thuế TNCN đã khấu trừ (nếu có) của người lao động tại tổ chức cũ)
Phần mềm HTKK yêu cầu: nhập số, không âm, mặc định là 0, tối đa 13 số
Cột chỉ tiêu số [23] Trong đó: Số thuế đã khấu trừ tại tổ chức trước khi điều chuyển (trường hợp có đánh dấu vào chỉ tiêu [04] tại Tờ khai 05/QTT-TNCN): Là số thuế đã khấu trừ tại tổ chức trước khi điều chuyển.
Phần mềm HTKK yêu cầu: nhập số, không âm, <= [22], Cho phép nhập giá trị <> 0 nếu có dánh dấu chỉ tiêu [04] tại Tờ khai
Cột chỉ tiêu số [24] Tổng số thuế phải nộp: Là tổng số thuế phải nộp của cá nhân uỷ quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay. Chỉ tiêu [24] = [21] x thuế suất biểu thuế lũy tiến theo kỳ tính thuế.
+ Tích chỉ tiêu [10]: UD tính theo biểu lũy tiến của số tháng quyết toán của DN, không sửa Nhập kiểu số
+ Tích chỉ tiêu [11]: UD tính theo biểu lũy tiến của số tháng quyết toán của DN, cho sửa
Cột chỉ tiêu số [25] Số thuế đã nộp thừa: Là số thuế đã nộp thừa của cá nhân uỷ quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay. Chỉ tiêu [25] = [22] + [23]- [24] > 0.
+ Nếu tích 10 UD tính theo công thức: [25] = trị tuyệt đối ([24] – [22]) nếu ([24] – [22]) < 0, không cho sửa
+ Nếu tích [11] UD tính theo công thức: 25] = trị tuyệt đối ([24] – [22]) nếu ([24] – [22]) < 0, cho sửa
Cột chỉ tiêu số [26] Số thuế còn phải nộp: Là số thuế còn phải nộp của cá nhân uỷ quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay. Chỉ tiêu [26] = [24] - [22]- [23] > 0.
Phần mềm HTKK tự động tính theo công thức: [26] = [24] – [22] > 0
Cột chỉ tiêu số [27] Tổng số cá nhân có số thuế được miễn do có số thuế còn phải nộp từ 50.000 đồng trở xuống: cá nhân có số thuế được miễn do có số thuế còn phải nộp từ 50.000 đồng trở xuống thì đánh dấu “x” vào chỉ tiêu này.
Phần mềm HTKK yêu cầu: Nếu chọn thì [26] phải <50.000
Bước 5: Làm tờ khai quyết toán thuế TNCN mẫu 05/QTT-TNCN
Cột chỉ tiêu số [16] Tổng số người lao động: Là tổng số cá nhân nhận thu nhập từ tiền lương tiền công tại tổ chức, cá nhân trả thu nhập trong kỳ.
Chỉ tiêu số 16 = Tổng số người ở Phụ Lục 05-1/BK-TNCN + Tổng số người ở Phụ Lục 05-2/BK-TNCN – Tổng số người khai trùng ở cả 2 phụ lục
Trong đó, Tổng số người khai trùng ở cả 2 phụ lục là những NLĐ có 2 loại hợp đồng trong 1 năm mà không làm ủy quyền quyết toán thay (do không đủ điều kiện hoặc đủ điều kiện nhưng không làm) nên đã đưa thông tin vào cả 2 phụ lục 05-1 và 05-2
Cột chỉ tiêu số [17] Cá nhân cư trú có hợp đồng lao động: Là tổng số cá nhân cư trú nhận thu nhập từ tiền lương tiền công theo hợp đồng lao động từ 03 tháng trở lên tại tổ chức, cá nhân trả thu nhập trong kỳ. Chỉ tiêu [17] bằng số lượng cá nhân được kê khai tại Phụ lục mẫu số 05-1/BK-QTT-TNCN.
Phần mềm HTKK tự động hiển thị [17] = Tổng số lượng cá nhân trên BK 05-1 (tổng số dòng trên 05-1), cho phép sửa, kiểm tra [17] <= [16]
Cột chỉ tiêu số [18] Tổng số cá nhân đã khấu trừ thuế: Chỉ tiêu [18] = [19] + [20].
Phần mềm HTKK tự động tính theo công thức: [18]=[19]+[20], không cho sửa
Cột chỉ tiêu số [19] Cá nhân cư trú: Là tổng số cá nhân cư trú mà tổ chức, cá nhân trả thu nhập đã khấu trừ thuế trong kỳ. Chỉ tiêu [19] bằng tổng số lượng cá nhân đã kê khai khấu trừ (chỉ tiêu [22]>0) tại Phụ lục mẫu số 05-1/BK-QTT-TNCN và tổng số lượng cá nhân cư trú đã kê khai khấu trừ (chỉ tiêu [10] bỏ trống và chỉ tiêu [15] >0) tại Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [19] = Tổng số lượng cá nhân trên BK 05-1 có [22] >0 + Tổng số lượng cá nhân trên BK 05-2 có [15] >0 không đánh dấu ở [10], cho phép sửa
Cột chỉ tiêu số [20] Cá nhân không cư trú: Là tổng số cá nhân không cư trú mà tổ chức, cá nhân trả thu nhập đã khấu trừ thuế trong kỳ. Chỉ tiêu [20] bằng tổng số lượng cá nhân không cư trú đã kê khai khấu trừ (chỉ tiêu [10] có đánh dấu “x” và chỉ tiêu [15] >0) tại Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [20] = Tổng số lượng cá nhân trên BK 05-2 có [15] >0 có đánh dấu ở [10], không cho sửa
Cột chỉ tiêu số [21] Tổng số cá nhân thuộc diện được miễn, giảm thuế theo Hiệp định tránh đánh thuế hai lần: Là tổng số cá nhân có thu nhập chịu thuế được miễn, giảm thuế TNCN theo Hiệp định tránh đánh thuế hai lần. Chỉ tiêu [21] bằng tổng số lượng cá nhân đã kê khai có chỉ tiêu [14] > 0 tại Phụ lục mẫu số 05-1/BK-QTT-TNCN và tổng số lượng cá nhân đã kê khai có chỉ tiêu [13] > 0 tại Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [21] = Tổng số lượng cá nhân trên BK 05-1 có [14] >0 + Tổng số lượng cá nhân trên BK 05-2 có [13] >0, kiểm tra [21] <= [18]
Cột chỉ tiêu số [22] Tổng số cá nhân giảm trừ gia cảnh: Là tổng số người phụ thuộc được tính giảm trừ gia cảnh cho cá nhân đã đăng ký giảm trừ gia cảnh theo quy định. Chỉ tiêu [22] bằng tổng số lượng người phụ thuộc trên chỉ tiêu [16] Phụ lục mẫu số 05-1/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [22] = Tổng cột [16] trên BK 05-1, không cho sửa
Cột chỉ tiêu số [23] Tổng thu nhập chịu thuế (TNCT) trả cho cá nhân: Chỉ tiêu [23] = [24] + [25].
Phần mềm HTKK tự động tính theo công thức: [23]=[24]+[25], không cho sửa
Cột chỉ tiêu số [24] Cá nhân cư trú: Chỉ tiêu [24] bằng tổng TNCT tại chỉ tiêu [12] trừ (-) tổng TNCT tại tổ chức trước khi điều chuyển đã khai tại chỉ tiêu [13] trên Phụ lục mẫu số 05-1/BK-QTT-TNCN và tổng TNCT đã khai tại chỉ tiêu [11] ứng với chỉ tiêu [10] bỏ trống trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [24] = Tổng cột ([12] – [13] trên BK 05-1 + Tổng cột ([11]) trên BK 05-2 không đánh dấu ở [10], không cho sửa Tài liệu hướng dẫn sử dụng_Ứng dụng Hỗ trợ kê khai
Cột chỉ tiêu số [25] Cá nhân không cư trú: Chỉ tiêu [25] bằng tổng TNCT tại chỉ tiêu [11] ứng với chỉ tiêu [10] có đánh dấu “x” trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [25] = Tổng cột ([11]) trên BK 05-2 có đánh dấu ở [10], không cho sửa
Cột chỉ tiêu số [26] Tổng thu nhập chịu thuế từ tiền phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động: Là khoản tiền mà tổ chức, cá nhân trả thu nhập mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động.
Chỉ tiêu [26] bằng tổng TNCT tại chỉ tiêu [12] trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [26] = Tổng cột [12] trên BK 05-2, không cho sửa, kiểm tra [26] <= [23]
Cột chỉ tiêu số [27] Trong đó tổng thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí: Là tổng thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí (nếu có phát sinh). Chỉ tiêu [27] bằng tổng TNCT tại chỉ tiêu [14] trên Phụ lục mẫu số 05-1/BK-QTT-TNCN và tổng TNCT tại chỉ tiêu [14] trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [27] = Tổng cột [15] trên BK 05-1 + tổng cột [14] trên BK 05-2, không cho sửa
Cột chỉ tiêu số [28] Tổng TNCT trả cho cá nhân thuộc diện phải khấu trừ thuế: Chỉ tiêu [28] = [29] + [30].
Phần mềm HTKK tự động tính theo công thức: [28]=[29]+[30], không cho sửa
Cột chỉ tiêu số [29] Cá nhân cư trú: Chỉ tiêu [29] bằng tổng TNCT tại chỉ tiêu [12] ứng với chỉ tiêu [22] >0 trên Phụ lục mẫu số 05-1/BK-QTT-TNCN và tổng TNCT tại chỉ tiêu [11] ứng với chỉ tiêu [10] bỏ trống và có chỉ tiêu [15] >0 trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [29] = Tổng cột [12] của dòng có [22]>0 trên BK 05-1 + Tổng cột ([11]) trên BK 05-2 không đánh dấu ở [10] và có [15]>0, không cho sửa
Cột chỉ tiêu số [30] Cá nhân không cư trú: Chỉ tiêu [30] bằng tổng TNCT tại chi tiêu [11] ứng với chỉ tiêu [10] có đánh dấu “x” và có chỉ tiêu [15] > 0 trên Phụ lục mẫu số 05-2/BK-QTT-TNCN > 0.
Phần mềm HTKK tự động tính theo công thức: [30] = Tổng cột ([11]) trên BK 05-2 có đánh dấu ở [10] và có [15]>0, không cho sửa
Cột chỉ tiêu số [31] Tổng số thuế thu nhập cá nhân (TNCN) đã khấu trừ: Chỉ tiêu [31] = [32] + [33].
Phần mềm HTKK tự động tính theo công thức: [31]=[32]+[33], không cho sửa
Cột chỉ tiêu số [32] Cá nhân cư trú: Là số thuế TNCN mà tổ chức, cá nhân trả thu nhập đã khấu trừ của cá nhân cư trú trong kỳ. Chỉ tiêu [32] bằng tổng TNCT tại chỉ tiêu [22] trừ tổng TNCT tại chỉ tiêu [23] trên Phụ lục mẫu số 05-1/BK-QTT-TNCN và tổng TNCT tại chỉ tiêu [15] > 0 ứng với chỉ tiêu [10] bỏ trống trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [32] = Tổng cột ([22] – [23]) trên BK 05-1 + Tổng cột [15] trên BK 05-2 không đánh dấu ở [10], không cho sửa
Cột chỉ tiêu số [33] Cá nhân không cư trú: Chỉ tiêu [33] bằng tổng TNCT tại chỉ tiêu [15] ứng với chỉ tiêu [10] đánh dấu “x” trên Phụ lục mẫu số 05-2/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [33] = Tổng cột [15] trên BK 05-2 có đánh dấu ở [10], không cho sửa
Cột chỉ tiêu số [34] Tổng số thuế TNCN đã khấu trừ trên tiền phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động: Chỉ tiêu [34] bằng tổng số thuế TNCN tại chỉ tiêu [16] trên Phụ lục mẫu số 05-2/BK-QTT-TNCN hoặc bằng [26] trên tờ khai 05/QTT- TNCN nhân (x) 10%
Phần mềm HTKK tự động tính theo công thức: [34] = Tông cột [16] trên BK 05-2, Kiểm tra [34] = [26] * 10% và [34] <= [31], không cho sửa
Cột chỉ tiêu số [35] Tổng số cá nhân ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thay: Chỉ tiêu [35] bằng tổng số cá nhân tại Chỉ tiêu [10] đánh dấu “x” trên Phụ lục mẫu số 05-1/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [35] = Tổng số dòng trên BK 05-1 đánh dấu ở [10] hoặc [11], không cho sửa
Cột chỉ tiêu số [36] Tổng số thuế TNCN đã khấu trừ: Chỉ tiêu [36] bằng tổng số thuế tại chỉ tiêu [22] ứng với chỉ tiêu [10] có đánh dấu “x” trên Phụ lục mẫu số 05-1/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [36] = Tổng [22] của những dòng có đánh dấu ở [10] hoặc [11] trên BK 05-1, không cho sửa
Cột chỉ tiêu số [37] Trong đó: Số thuế thu nhập cá nhân đã khấu trừ tại tổ chức trước khi điều chuyển: bằng tổng số thuế tại chỉ tiêu [23] ứng với chỉ tiêu [10] có đánh dấu “x” trên Phụ lục mẫu số 05-1/BK-QTT-TNCN
Phần mềm HTKK tự động tính theo công thức: [37] = Tổng [23] của những dòng có đánh dấu ở ([10] hoặc [11]) trên BK 05-1. Kiểm tra [37] <= [36], không cho sửa
Cột chỉ tiêu số [38] Tổng số thuế TNCN phải nộp: bằng tổng số thuế tại chỉ tiêu [24] ứng với chỉ tiêu [10] có đánh dấu “x” trên Phụ lục mẫu số 05-1/BK-QTT-TNCN
Phần mềm HTKK tự động tính theo công thức: [38] =Tổng [24] của những dòng có đánh dấu ở [10] hoặc [11] trên BK 05-1, không cho sửa
Cột chỉ tiêu số [39] Tổng số thuế thu nhập cá nhân được miễn do cá nhân có số thuế còn phải nộp sau ủy quyền quyết toán từ 50.000 đồng trở xuống: bằng tổng số thuế tại chỉ tiêu [26] ứng với chỉ tiêu [27] có đánh dấu “x” trên Phụ lục mẫu số 05-1/BK-QTT-TNCN.
Phần mềm HTKK tự động tính theo công thức: [39] = Tổng cột [26] những dòng có đánh dấu ở [27] trên BK 05-1, không cho sửa
Cột chỉ tiêu số [40] Tổng số thuế TNCN còn phải nộp NSNN: Là tổng số thuế còn phải nộp của các cá nhân uỷ quyền cho tổ chức, cá nhân trả thu nhập quyết toán thay. Chỉ tiêu [40] = ([38] - [36]-[39]) >= 0
Phần mềm HTKK tự động tính theo công thức: [40] = ([38] – [36] – [39]) nếu ([38] – [36] – [39]) >=0, không cho sửa
Cột chỉ tiêu số [41] Tổng số thuế TNCN đã nộp thừa: Là tổng số thuế đã nộp thừa của cá nhân uỷ quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay. Chỉ tiêu [41]= ([38] - [36]-[39]) < 0
Phần mềm HTKK tự động tính theo công thức: [40] = trị tuyệt đối ([38] – [36] – [39]) nếu ([38] – [36] – [39]) < 0, không cho sửa
Bước 6. Kết xuất và Nộp tờ khai quyết toán thuế TNCN
- Bấm “Ghi” để kiểm tra tính hợp lệ của tờ khai
- Kết xuất XML rồi nộp qua mạng
Trên đây là hướng dẫn về "Cách lập tờ khai quyết toán thuế TNCN 05 QTT TNCN trên HTKK chi tiết như thế nào?".
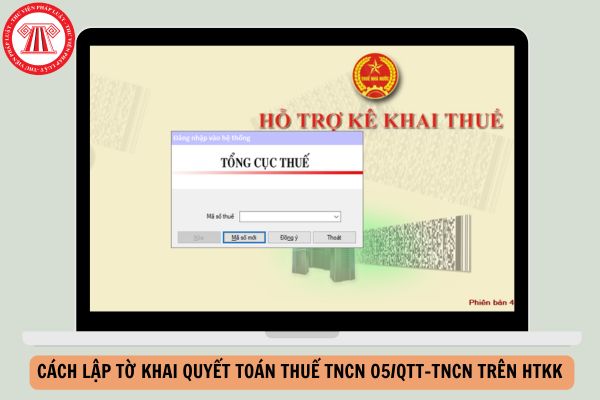
Cách lập tờ khai quyết toán thuế TNCN 05/QTT-TNCN trên HTKK chi tiết như thế nào? (Hình từ Internet)
Thời hạn nộp hồ sơ quyết toán thuế TNCN theo năm là khi nào?
Theo khoản 2 Điều 44 Luật Quản lý Thuế 2019 quy định thời hạn nộp hồ sơ khai thuế như sau:
Điều 44. Thời hạn nộp hồ sơ khai thuế
[...]
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
[...]
Theo đó, thời hạn nộp hồ sơ tự quyết toán thuế TNCN theo năm như sau:
- Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
- Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế.
Lưu ý: Theo Điều 8 Thông tư 19/2021/TT-BTC, thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
Tiền lương tiền công tính thu nhập chịu thuế bao gồm những khoản nào?
Theo khoản 1 Điều 11 Luật Thu nhập cá nhân 2007 quy định tiền lương tiền công thuộc thu nhập chịu thuế gồm những khoan thu nhập theo quy định tại khoản 2 Điều 3 Luật Thu nhập cá nhân 2007 được sửa đổi bởi khoản 1 Điều 1 Luật thuế thu nhập cá nhân sửa đổi 2012 như sau:
- Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
- Các khoản phụ cấp, trợ cấp, trừ các khoản:
+ Phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công;
+ Phụ cấp quốc phòng, an ninh;
+ Phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm;
+ Phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật;
+ Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội;
+ Trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của Bộ luật Lao động 2019;
+ Trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp khác không mang tính chất tiền lương, tiền công theo quy định của Chính phủ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];