Hướng dẫn 02 cách tra cứu thông báo giải trình của cơ quan thuế trên Dịch vụ công 2026 chi tiết?
Hướng dẫn 02 cách tra cứu thông báo giải trình của cơ quan thuế trên Dịch vụ công 2026 chi tiết như sau:
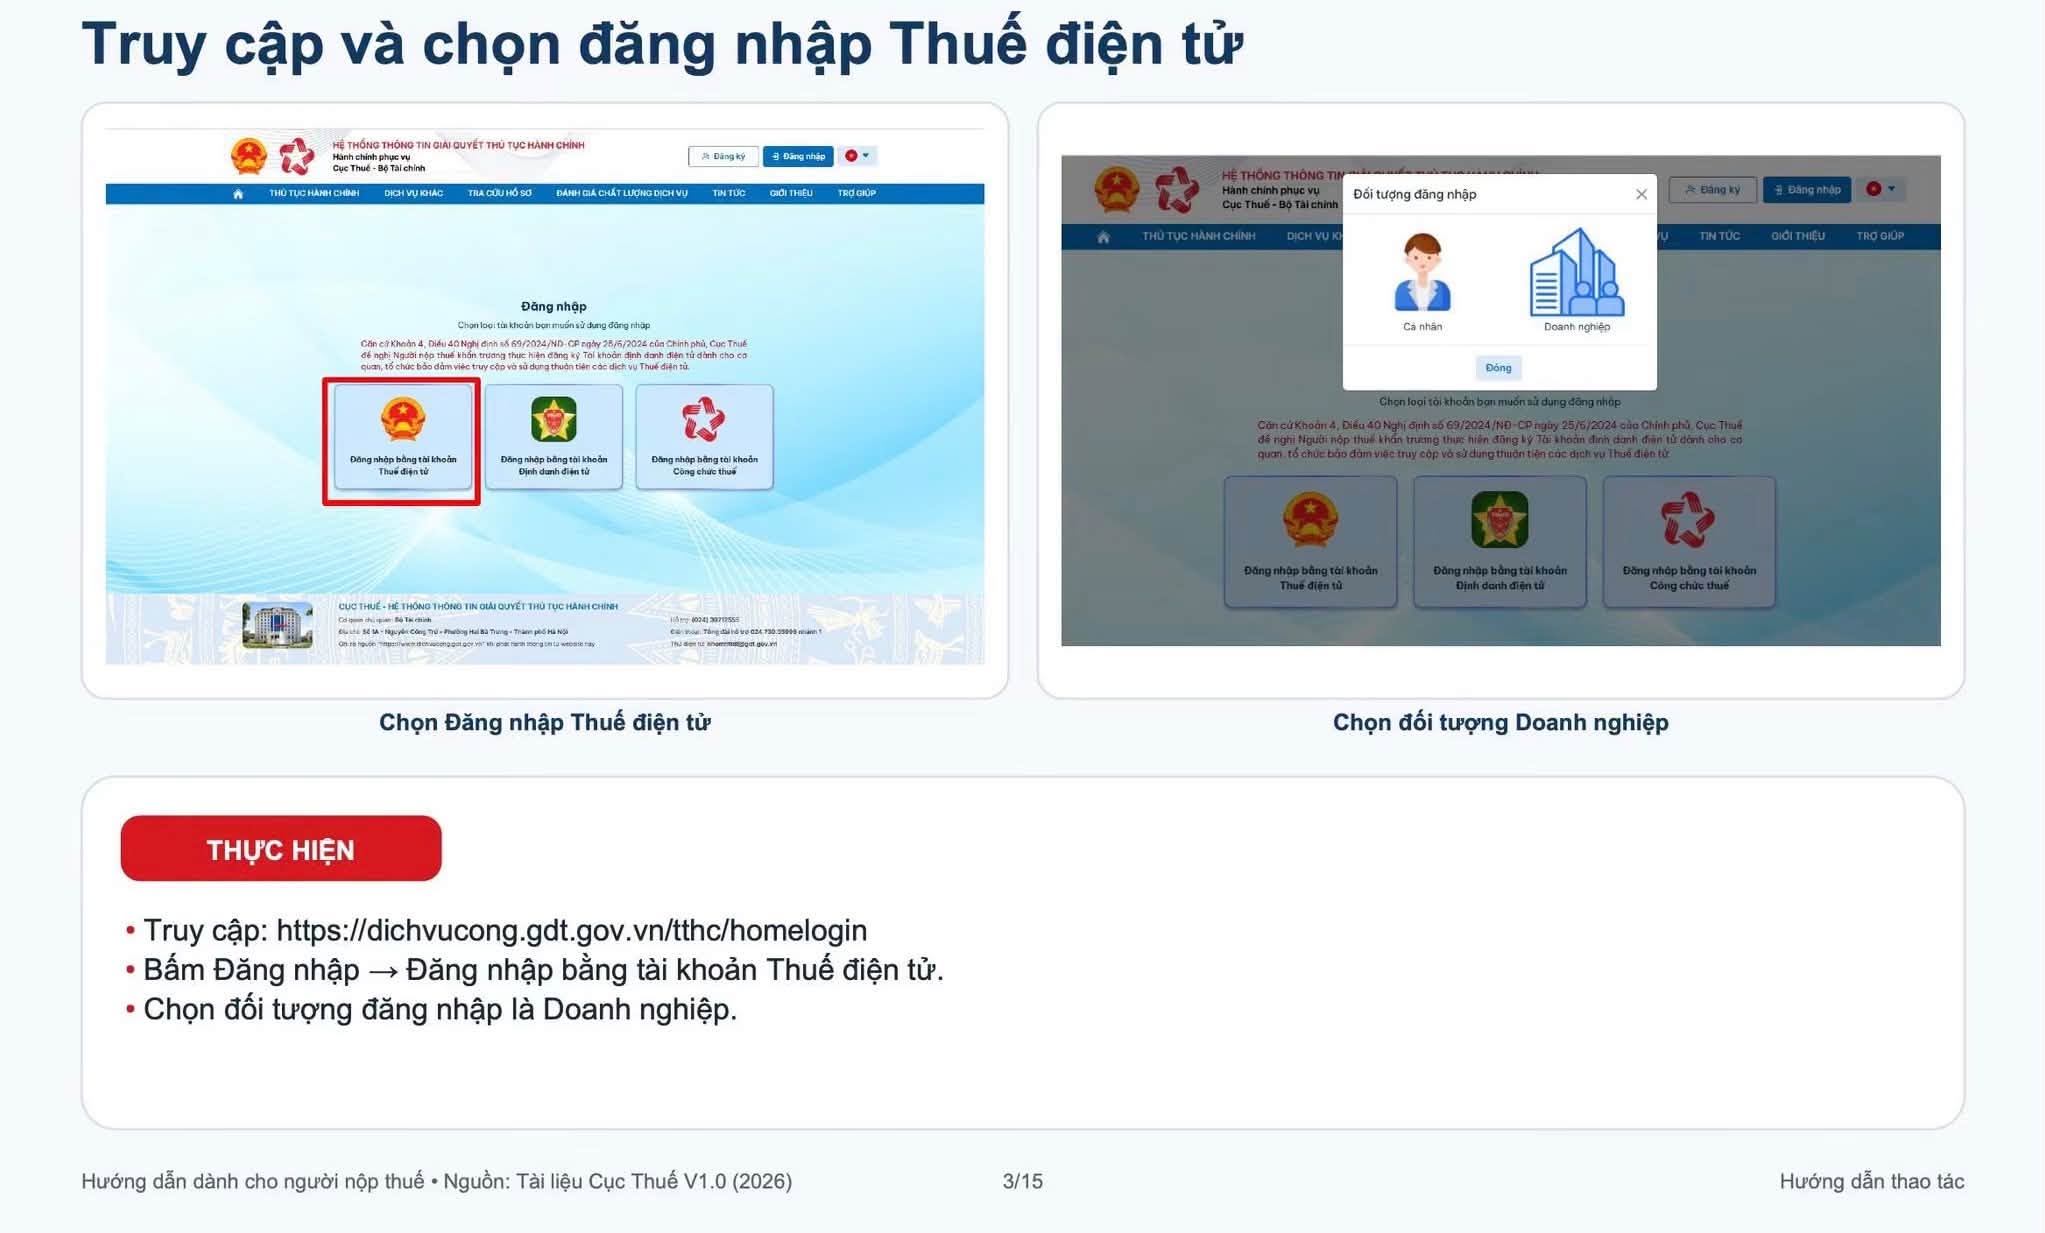
Bước 1: Truy cập và đăng nhập Thuế điện tử
- Truy cập: https://dichvucong.gdt.gov.vn/tthc/homelogin
- Bấm Đăng nhập
- Chọn đối tượng đăng nhập là Doanh nghiệp.
Bước 2: Nhập thông tin tài khoản và đăng nhập
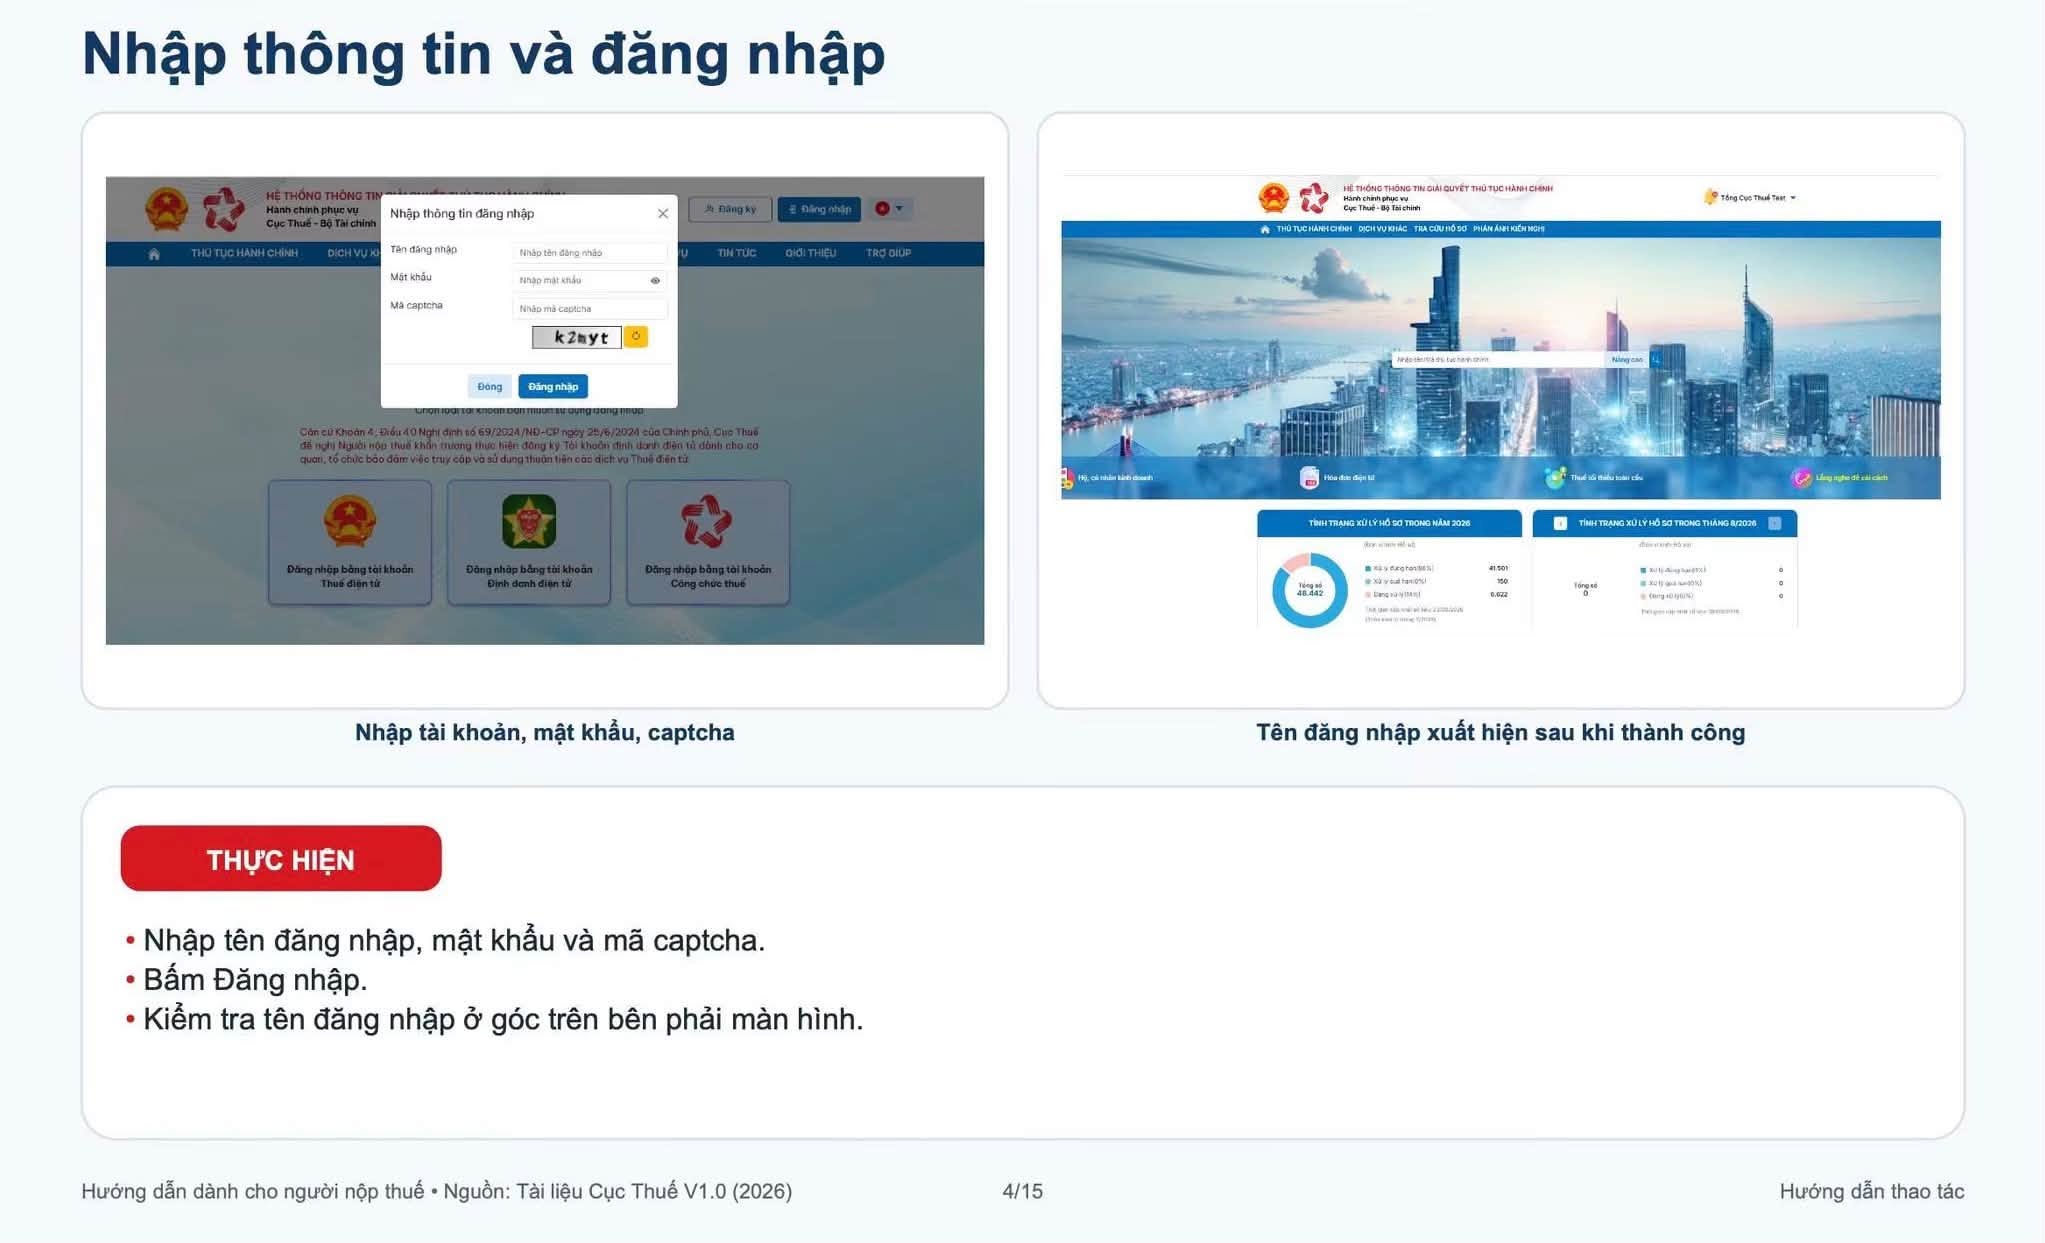
- Nhập tên đăng nhập, nhập mật khẩu, mã captcha => Bấm Đăng nhập.
Hoặc NNT chọn quét mã QR đăng nhập bằng tài khoản định danh điện tử của doanh nghiệp.
- Sau khi đăng nhập thành công, kiểm tra tên đăng nhập ở góc trên bên phải màn hình để xác nhận đã đăng nhập đúng tài khoản.
Bước 3: Tra cứu thông báo giải trình của cơ quan thuế
- NNT có thể tra cứu thông báo giải trình theo một trong hai cách dưới đây. Cả hai cách đều dẫn đến cùng màn hình Tra cứu thông báo của cơ quan thuế.
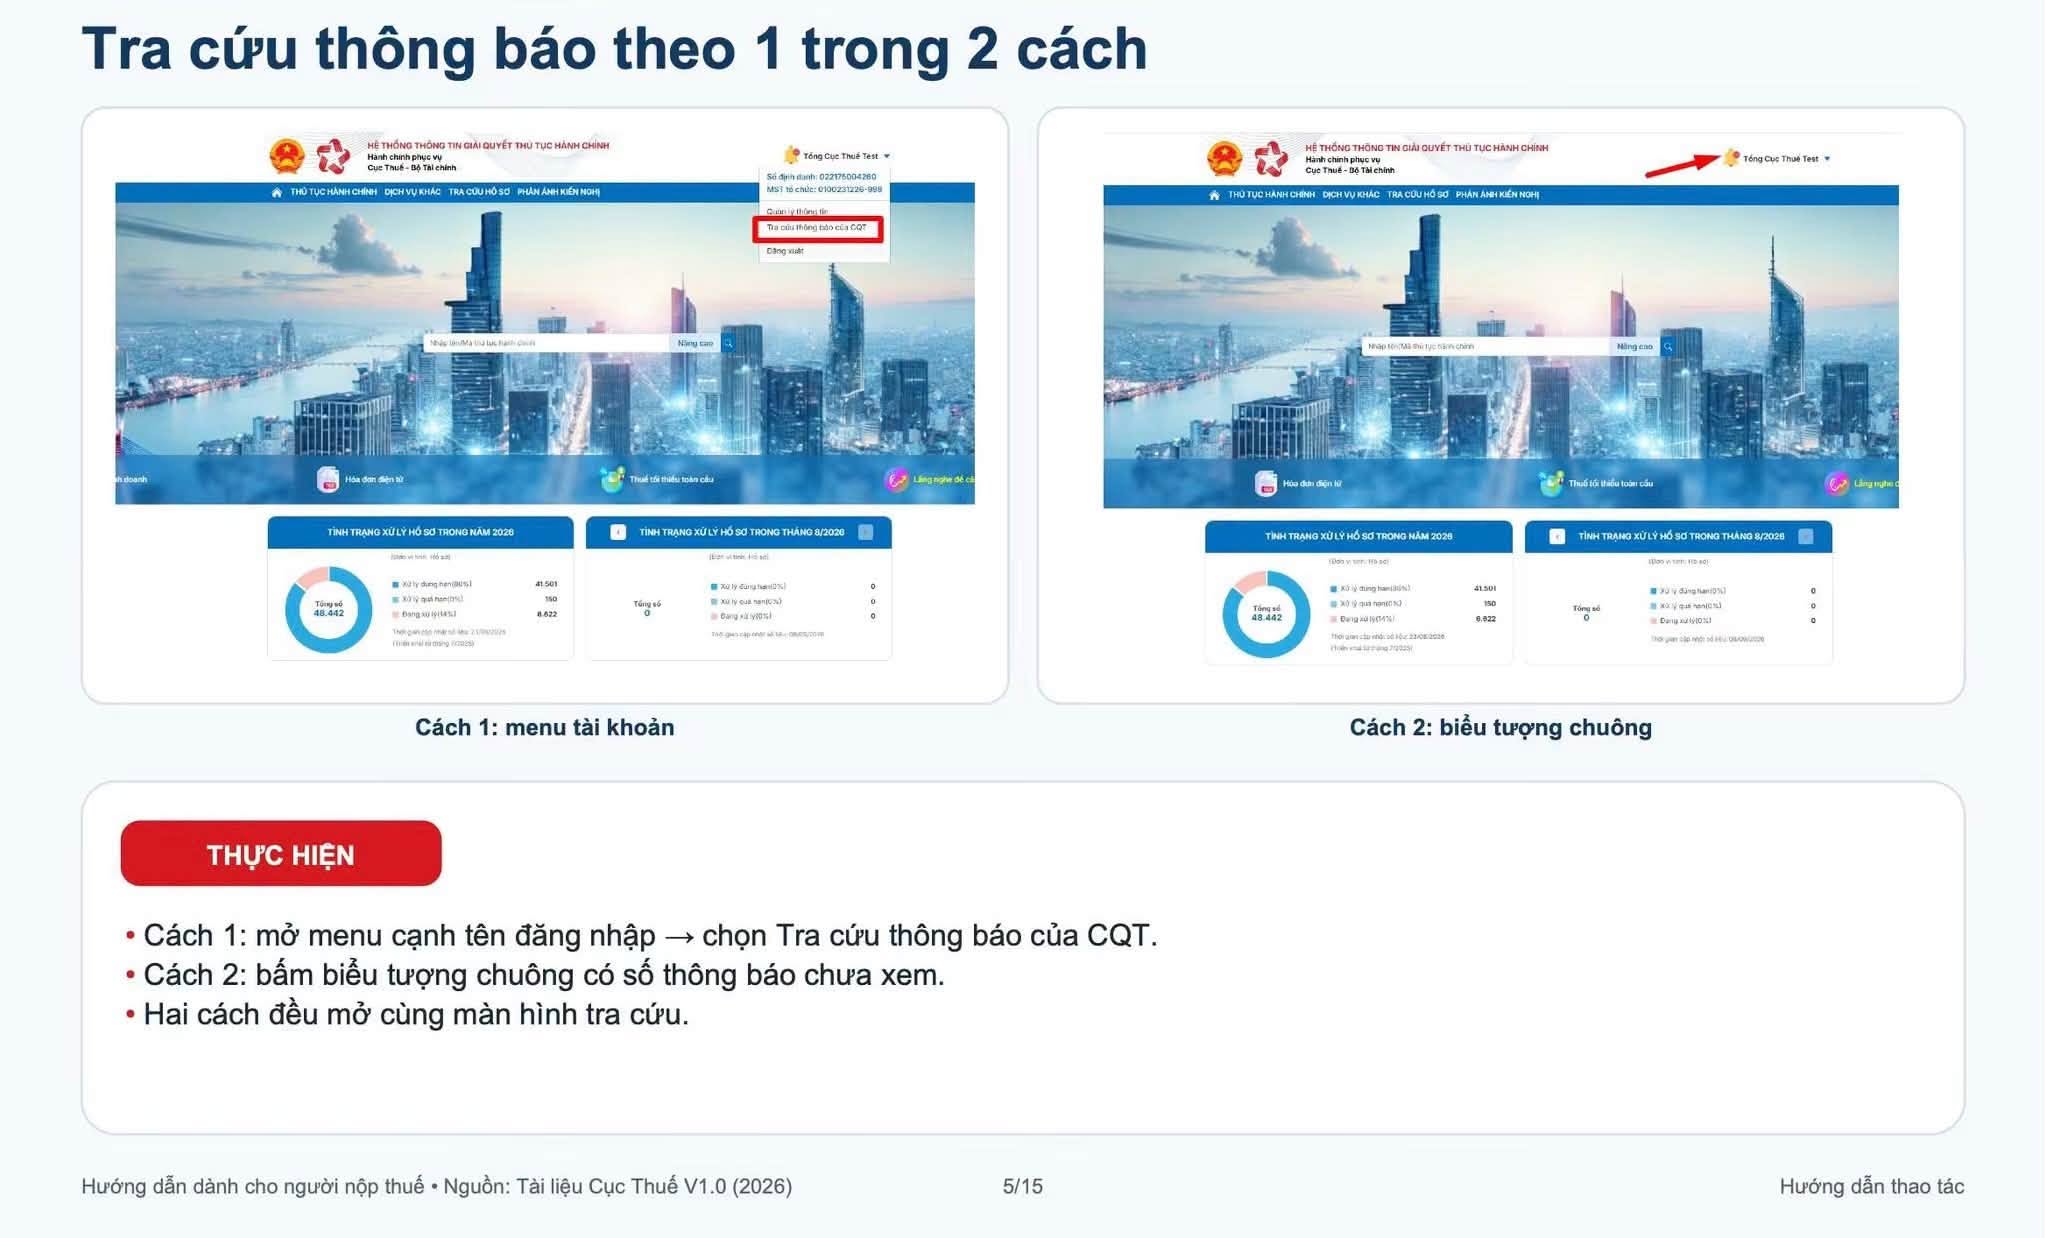
Cách 1: Tra cứu qua chức năng “Tra cứu thông báo của CQT"
- Bước 1: Sau khi đăng nhập thành công, tại góc trên bên phải màn hình, NNT bấm vào biểu tượng mũi tên bên cạnh tên đăng nhập. - Bước 2: Hệ thống hiển thị danh sách chức năng của tài khoản. NNT chọn chức năng Tra cứu thông báo của CQT. - Bước 3: Hệ thống hiển thị màn hình Tra cứu thông báo của cơ quan thuế. NNT nhập điều kiện tra cứu: - Loại thông báo: Hệ thống mặc định hiển thị loại “Thông báo giải trình đối với NNT có rủi ro cao về hóa đơn điện tử". - Mã hồ sơ: Nhập mã hồ sơ (dạng YCBS_...) nếu NNT đã biết mã hồ sơ cần tìm. Để trống nếu muốn tra cứu tất cả. - Số thông báo: Nhập số thông báo ghi trên thông báo của cơ quan thuế (ví dụ: 141/TB). Để trống nếu muốn tra cứu tất cả. - Từ ngày: Chọn ngày bắt đầu của khoảng thời gian gửi thông báo. Từ ngày phải nhỏ hơn hoặc bằng Đến ngày và không lớn hơn ngày hiện tại. - Đến ngày: Chọn ngày kết thúc của khoảng thời gian gửi thông báo. Đến ngày không được lớn hơn ngày hiện tại. Bấm Tìm kiếm: hệ thống tra cứu theo điều kiện đã nhập và hiển thị kết quả. - Bước 4: Hệ thống hiển thị danh sách thông báo thỏa mãn điều kiện tra cứu ở phần Kết quả tìm kiếm phía dưới màn hình. |
Cách 2: Tra cứu qua biểu tượng Thông báo
- Bước 1 (Tra cứu qua biểu tượng chuông): Sau khi đăng nhập, nhìn lên biểu tượng chuông cạnh tên đăng nhập để thấy con số hiển thị số lượng thông báo của cơ quan thuế chưa xem. - Bước 2: Bấm vào biểu tượng chuông để mở màn hình tra cứu thông báo kèm danh sách kết quả. - Bước 3: Có thể thay đổi điều kiện tra cứu và bấm Tìm kiếm để lọc lại danh sách. |
Bước 4: Tải và xem nội dung thông báo
- Thông báo của cơ quan thuế được cung cấp dưới dạng tệp XML có chữ ký số của cơ quan thuế. Để đọc nội dung, NNT cần mở tệp bằng ứng dụng iTax Viewer.
Bước 4.1: Trên màn hình kết quả tra cứu, tại dòng thông báo cần xem, NNT bấm đường dẫn Tải thông báo ở cột cuối cùng.
Bước 4.2: Hệ thống tải tệp thông báo định dạng .xml về máy tính của NNT (thường nằm trong thư mục Downloads của trình duyệt).
Bước 4.3: NNT mở tệp XML vừa tải bằng ứng dụng iTax Viewer. Nếu máy tính chưa cài đặt, NNT tải bộ cài iTax Viewer từ trang thông tin điện tử của Cục Thuế và cài đặt trước khi mở tệp.
Bước 4.4: Ứng dụng iTax Viewer hiển thị nội dung thông báo gồm hai phần:
+ Nội dung thông báo (mẫu 01/TB-BSTT-NNT): tên NNT, mã số thuế, địa chỉ nhận thông báo, lý do yêu cầu giải trình, thời hạn gửi văn bản giải trình, thông tin liên hệ của cơ quan thuế và chữ ký số của cơ quan thuế ở cuối thông báo.
+ Phụ lục kèm theo thông báo: liệt kê chi tiết các nội dung, hóa đơn, tài liệu mà cơ quan thuế đề nghị NNT giải trình, bổ sung. Phụ lục cũng được ký số bởi cơ quan thuế.
Lưu ý: NNT đọc kỹ nội dung phụ lục để chuẩn bị đầy đủ văn bản giải trình và tài liệu chứng minh trước khi thực hiện gửi giải trình tại mục 4. Dòng “Kỷ điện tử bởi ... Ngày ký...” ở cuối tài liệu cho biết thông báo đã được cơ quan thuế ký số hợp lệ.
* Trên đây là Thông tin Hướng dẫn 02 cách tra cứu thông báo giải trình của cơ quan thuế trên Dịch vụ công 2026 chi tiết?
Hướng dẫn 02 cách tra cứu thông báo giải trình của cơ quan thuế trên Dịch vụ công 2026 chi tiết? (Hình từ Internet)
Cơ quan quản lý thuế được công khai thông tin người nộp thuế khi nào?
Theo khoản 3 Điều 7 Luật Quản lý thuế 2025 quy định về bảo mật, công khai thông tin người nộp thuế như sau:
Điều 7. Bảo mật, công khai thông tin người nộp thuế
[...]
3. Cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp sau:
a) Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
b) Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
c) Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
[...]
Theo đó, cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp sau:
- Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
- Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
- Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
Đối với hồ sơ hoàn thuế GTGT rủi ro cao, cơ quan thuế xử lý như thế nào?
Tại khoản 1 Điều 16 Thông tư 94/2026/TT-BTC quy định về Áp dụng quản lý rủi ro trong hoàn thuế, khoản thu khác như sau:
Điều 16. Áp dụng quản lý rủi ro trong hoàn thuế, khoản thu khác
Cơ quan thuế phân loại người nộp thuế có hồ sơ hoàn thuế theo quy định tại Luật Quản lý thuế số 108/2025/QH15, văn bản hướng dẫn thi hành Luật và các văn bản pháp luật khác có liên quan. Đối với phân loại rủi ro người nộp thuế có hồ sơ hoàn thuế, căn cứ kết quả phân loại tại Điều 13 Thông tư này và các thông tin nghiệp vụ tại thời điểm ban hành Quyết định hoàn thuế, cơ quan thuế áp dụng các biện pháp phù hợp trong giải quyết, xử lý hồ sơ hoàn thuế như sau:
1. Đối với người nộp thuế có hồ sơ hoàn thuế giá trị gia tăng.
a) Rủi ro cao:
a.1) Thực hiện kiểm tra trước, hoàn thuế sau (trừ trường hợp quy định tại điểm a.2 Khoản này).
a.2) Trường hợp người nộp thuế có hồ sơ đề nghị hoàn được phân loại rủi ro cao bởi cùng một (01) hoặc các dấu hiệu rủi ro tại nhóm tiêu chí không chấm điểm so với hồ sơ hoàn thuế liền kề trước đó, hồ sơ hoàn thuế của người nộp thuế thuộc diện hoàn thuế trước, kiểm tra sau trong trường hợp kết quả kỳ kiểm tra hồ sơ hoàn thuế liền kề trước đó không phát hiện hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn và không thuộc diện rủi ro cao thuộc nhóm tiêu chí chấm điểm khác.
b) Rủi ro trung bình và rủi ro thấp:
b.1) Thực hiện hoàn thuế trước, kiểm tra sau: Đối với số thuế đề nghị hoàn chưa phát hiện được rủi ro.
Trên cơ sở các quy định pháp luật thuế, hồ sơ hoàn thuế của người nộp thuế và thông tin do cơ quan thuế quản lý tại Cơ sở dữ liệu, Phân hệ quản lý tuân thủ và rủi ro thuế xác định và đưa ra số thuế chưa phát hiện được rủi ro theo quy định.
[....]
Như vậy, đối với hồ sơ hoàn thuế GTGT rủi ro cao, cơ quan thuế sẽ thực hiện kiểm tra trước, hoàn thuế sau (trừ trường hợp người nộp thuế có hồ sơ đề nghị hoàn được phân loại rủi ro cao bởi cùng một hoặc các dấu hiệu rủi ro tại nhóm tiêu chí không chấm điểm so với hồ sơ hoàn thuế liền kề trước đó, hồ sơ hoàn thuế của người nộp thuế thuộc diện hoàn thuế trước, kiểm tra sau trong trường hợp kết quả kỳ kiểm tra hồ sơ hoàn thuế liền kề trước đó không phát hiện hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn và không thuộc diện rủi ro cao thuộc nhóm tiêu chí chấm điểm khác)

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];