Mẫu 03 HTQT Giấy đề nghị xác nhận số thuế đã nộp tại Việt Nam đối với đối tượng cư trú của nước ngoài theo Thông tư 89 tải về ở đâu?
Căn cứ Phụ lục 3 Thông tư 89/2026/TT-BTC có ban hành kèm theo Mẫu 03 HTQT Giấy đề nghị xác nhận số thuế đã nộp tại Việt Nam đối với đối tượng cư trú của nước ngoài như sau:
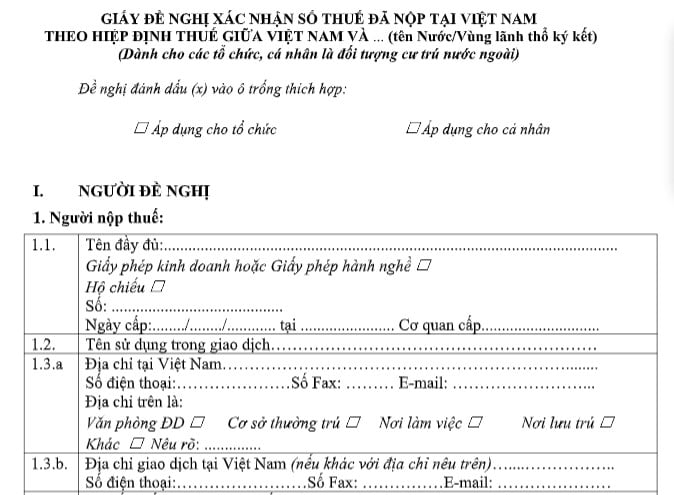
Mẫu 03 HTQT Giấy đề nghị xác nhận số thuế đã nộp tại Việt Nam đối với đối tượng cư trú của nước ngoài:
Trên đây là thông tin về "Mẫu 03 HTQT Giấy đề nghị xác nhận số thuế đã nộp tại Việt Nam đối với đối tượng cư trú của nước ngoài theo Thông tư 89 tải về ở đâu?".
Mẫu 03 HTQT Giấy đề nghị xác nhận số thuế đã nộp tại Việt Nam đối với đối tượng cư trú của nước ngoài theo Thông tư 89 tải về ở đâu? (Hình từ Internet)
Việc phân nhóm người nộp thuế dựa vào tiêu chí gì?
Theo khoản 2 Điều 3 Luật Quản lý thuế 2025 quy định như sau:
Điều 3. Phân nhóm người nộp thuế trong quản lý thuế
1. Cơ quan thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí quy định tại khoản 2 Điều này để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý; áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiệp vụ quản lý thuế phù hợp với từng phân nhóm người nộp thuế; áp dụng phương pháp phân tích và đánh giá mức độ rủi ro về thuế, mức độ tuân thủ pháp luật về thuế của người nộp thuế và lịch sử tuân thủ pháp luật của người nộp thuế.
2. Tiêu chí phân nhóm người nộp thuế bao gồm:
a) Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
b) Loại hình pháp lý, cơ cấu sở hữu;
c) Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
d) Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
đ) Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
3. Bộ trưởng Bộ Tài chính quy định chi tiết Điều này.
Theo đó, việc phân nhóm người nộp thuế dựa vào các tiêu chí:
- Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
- Loại hình pháp lý, cơ cấu sở hữu;
- Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
- Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
- Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
Phân hệ quản lý tuân thủ và rủi ro thuế hoạt động trên đâu?
Theo Điều 7 Thông tư 94/2026/TT-BTC quy định như sau:
Điều 7. Vận hành Phân hệ quản lý tuân thủ và rủi ro thuế
1. Phân hệ quản lý tuân thủ và rủi ro thuế được quản lý, vận hành tập trung trong Hệ thống quản trị thuế của ngành Thuế; Cục Thuế là đầu mối chủ trì tổ chức vận hành, phân quyền khai thác, sử dụng cho cơ quan thuế các cấp theo chức năng, nhiệm vụ, thẩm quyền.
Phân hệ quản lý tuân thủ và rủi ro thuế được kết nối, tích hợp và chia sẻ dữ liệu với các lớp chức năng, phân hệ, cơ sở dữ liệu và ứng dụng nghiệp vụ khác của ngành Thuế theo kiến trúc, tiêu chuẩn kỹ thuật, quy chế quản lý, vận hành và quy định của pháp luật.
2. Phân hệ quản lý tuân thủ và rủi ro thuế hoạt động trên nền tảng dữ liệu số ngành Thuế, hồ sơ điện tử của người nộp thuế, hồ sơ/vụ việc tuân thủ, sổ đăng ký rủi ro, bộ tiêu chí, chỉ số, quy tắc nghiệp vụ, mô hình phân tích và các nguồn dữ liệu hợp pháp có liên quan.
Việc tiếp nhận, cập nhật, xử lý và khai thác dữ liệu trên Phân hệ quản lý tuân thủ và rủi ro thuế được thực hiện theo thời gian thực, gần thời gian thực hoặc theo kỳ/cơ chế kết nối phù hợp với tính chất từng nguồn dữ liệu, điều kiện kỹ thuật, yêu cầu quản lý thuế và quy định của pháp luật.
[....]
Theo đó, phân hệ quản lý tuân thủ và rủi ro thuế hoạt động trên nền tảng dữ liệu số ngành Thuế, hồ sơ điện tử của người nộp thuế, hồ sơ/vụ việc tuân thủ, sổ đăng ký rủi ro, bộ tiêu chí, chỉ số, quy tắc nghiệp vụ, mô hình phân tích và các nguồn dữ liệu hợp pháp có liên quan.
Việc tiếp nhận, cập nhật, xử lý và khai thác dữ liệu trên Phân hệ quản lý tuân thủ và rủi ro thuế được thực hiện theo thời gian thực, gần thời gian thực hoặc theo kỳ/cơ chế kết nối phù hợp với tính chất từng nguồn dữ liệu, điều kiện kỹ thuật, yêu cầu quản lý thuế và quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];