- Hướng dẫn nộp thay thuế sử dụng đất phi nông nghiệp bằng mã phi nông nghiệp trên eTax Mobile 2026 thế nào?
- Cơ quan nào tiếp nhận và xử lý hồ sơ khai tổng hợp thuế sử dụng đất phi nông nghiệp đối với đất ở của hộ gia đình, cá nhân?
- Hạn nộp hồ sơ khai tổng hợp thuế sử dụng đất phi nông nghiệp khi nào?
Hướng dẫn nộp thay thuế sử dụng đất phi nông nghiệp bằng mã phi nông nghiệp trên eTax Mobile 2026 thế nào?
Hướng dẫn nộp thay thuế sử dụng đất phi nông nghiệp bằng mã phi nông nghiệp trên eTax Mobile 2026 chi tiết như sau:
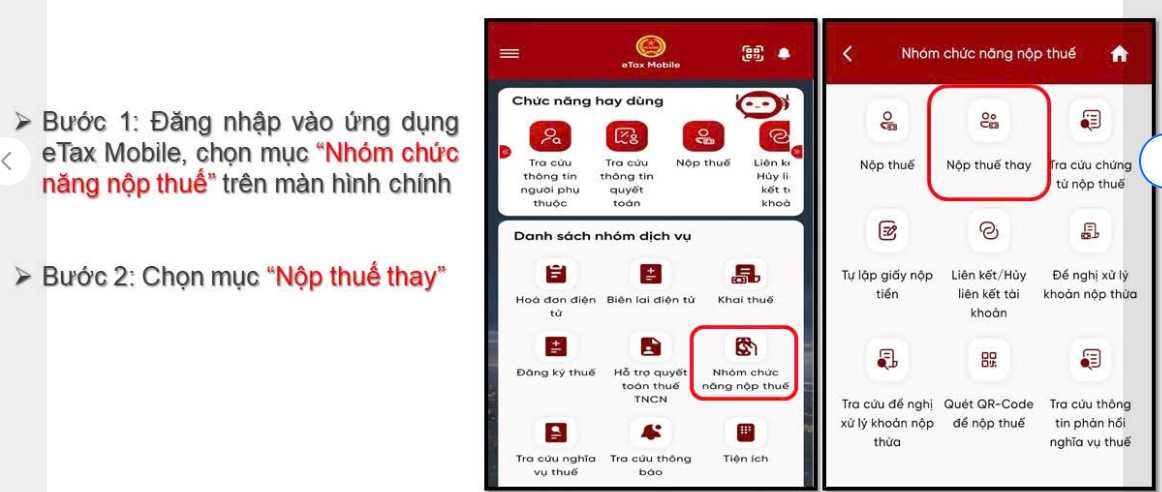
Bước 1: Đăng nhập vào ứng dụng eTax Mobile, chọn mục "Nhóm chức năng nộp thuế" trên màn hình chính.
Bước 2: Chọn mục “Nộp thuế thay"
Bước 3: Chọn mục “Theo khoản nộp/Lệ phí trước bạ"
Bước 4: Nhập đầy đủ thông tin tại mục Mã số thuế của người được nộp thay và Mã phi nông nghiệp (mã thửa đất), sau đó bấm "Tra cứu"
Bước 5: Chọn khoản thuế sử dụng đất phi nông nghiệp và bấm “Tạo giấy nộp tiền"
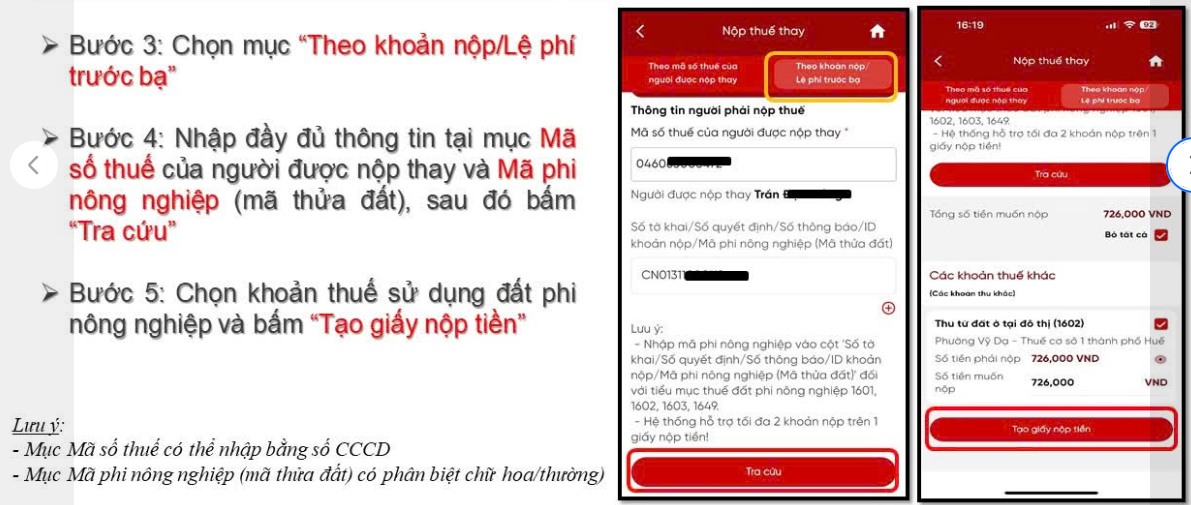
Lưu ý:
- Mục Mã số thuế có thể nhập bằng số CCCD
- Mục Mã phi nông nghiệp (mã thửa đất) có phân biệt chữ hoa/thường)
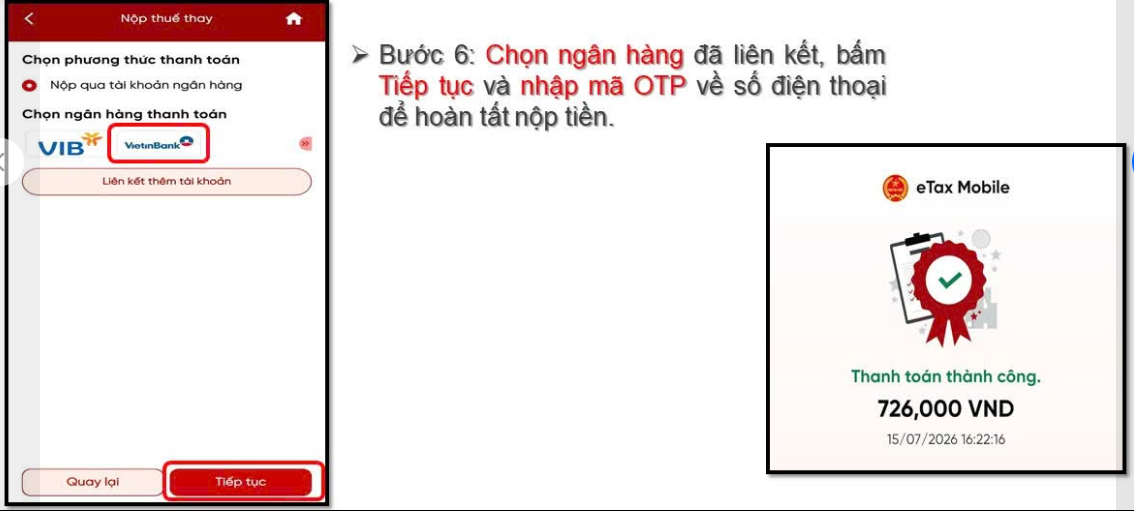
Bước 6: Chọn ngân hàng đã liên kết, bấm Tiếp tục và nhập mã OTP về số điện thoại để hoàn tất nộp tiền.
* Trên đây là Thông tin Hướng dẫn nộp thay thuế sử dụng đất phi nông nghiệp bằng mã phi nông nghiệp trên eTax Mobile 2026 thế nào?
Xem thêm:
>>> Hằng năm có phải khai lại thuế sử dụng đất phi nông nghiệp không?
>>> Cách tính thuế sử dụng đất phi nông nghiệp hộ gia đình, cá nhân ra sao?
Hướng dẫn nộp thay thuế sử dụng đất phi nông nghiệp bằng mã phi nông nghiệp trên eTax Mobile 2026 thế nào? (Hình từ Internet)
Cơ quan nào tiếp nhận và xử lý hồ sơ khai tổng hợp thuế sử dụng đất phi nông nghiệp đối với đất ở của hộ gia đình, cá nhân?
Theo điểm b.3 khoản 1 Điều 25 Thông tư 89/2026/TT-BTC quy định đối với hồ sơ khai tổng hợp thuế sử dụng đất phi nông nghiệp đối với đất ở của hộ gia đình, cá nhân, cơ quan tiếp nhận và xử lý hồ sơ như sau:
- Trường hợp không có thửa đất nào vượt hạn mức nhưng tổng diện tích các thửa đất chịu thuế vượt quá hạn mức đất ở nơi có quyền sử dụng đất thì người nộp thuế được lựa chọn nộp hồ sơ khai tổng hợp cho bất kỳ cơ quan thuế nào nơi có thửa đất;
- Trường hợp người nộp thuế có quyền sử dụng đất đối với nhiều thửa đất tại các xã trong cùng một tỉnh và chỉ có 01 thửa đất vượt hạn mức đất ở nơi có quyền sử dụng đất thì nộp hồ sơ khai tổng hợp cho cơ quan thuế tại xã nơi có thửa đất vượt hạn mức;
- Trường hợp người nộp thuế có quyền sử dụng đất đối với nhiều thửa đất tại các xã trong cùng một tỉnh và có nhiều thửa đất vượt hạn mức đất ở nơi có quyền sử dụng đất thì người nộp thuế được lựa chọn nộp hồ sơ khai tổng hợp cho cơ quan thuế nơi có thửa đất vượt hạn mức.
Hạn nộp hồ sơ khai tổng hợp thuế sử dụng đất phi nông nghiệp khi nào?
Theo điểm c.2 khoản 1 Điều 25 Thông tư 89/2026/TT-BTC quy định khai thuế, khoản thu khác liên quan đến sử dụng đất đai như sau:
Điều 25. Khai thuế, khoản thu khác liên quan đến sử dụng đất đai
1. Thuế sử dụng đất phi nông nghiệp:
[...]
c) Thời hạn nộp hồ sơ khai thuế:
c.1) Người nộp thuế là tổ chức nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp.
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất. Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định. Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Trong chu kỳ ổn định, hằng năm, người nộp thuế không phải kê khai lại thuế sử dụng đất phi nông nghiệp nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp;
c.2) Người nộp thuế là hộ gia đình, cá nhân nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp, trừ trường hợp thay đổi giá của 1 m2 đất theo bảng giá đất tại từng tỉnh.
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất. Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định. Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Hàng năm, người nộp thuế không phải kê khai lại nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp.
Người nộp thuế nộp hồ sơ khai tổng hợp chậm nhất ngày 31 tháng 3 của năm dương lịch tiếp theo năm tính thuế.
[...]
Như vậy, người nộp thuế nộp hồ sơ khai tổng hợp thuế sử dụng đất phi nông nghiệp chậm nhất ngày 31 tháng 3 của năm dương lịch tiếp theo năm tính thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];