- Mẫu 03 TB KHTNT Thông tư 89 2026 TT BTC là mẫu gì?
- Thời điểm xác định khoản nộp thừa để xử lý bù trừ, hoàn trả kiêm bù trừ, hoàn trả nộp thừa tiền thuế đối với NNT tự tính, tự khai và tự nộp thuế theo số thuế đã kê khai khi nào?
- Cơ quan thuế có trách nhiệm gì trong tiếp nhận, xử lý bù trừ khoản đã nộp, nộp thừa tiền thuế?
Mẫu 03 TB KHTNT Thông tư 89 2026 TT BTC là mẫu gì?
Mẫu 03/TB-KHTNT tại Phụ lục 3 ban hành kèm theo Thông tư 89/2026/TT-BTC là mẫu thông báo về việc tất toán khoản nộp thừa tiền thuế quá thời hạn 10 năm:
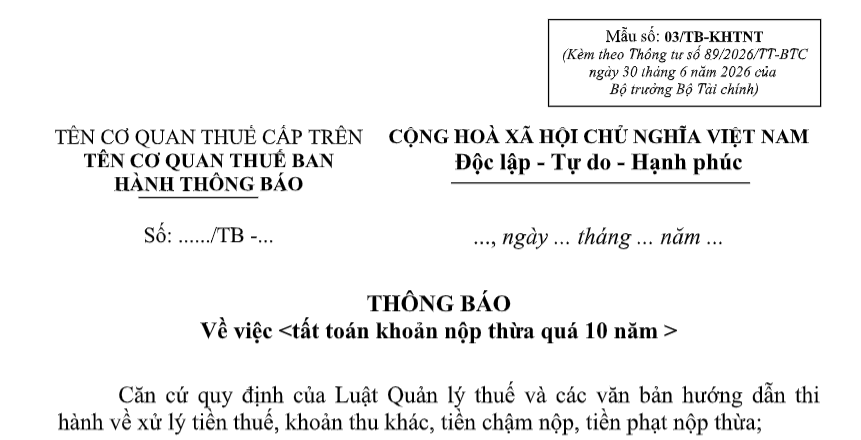
TẢI VỀ Mẫu 03/TB-KHTNT Thông tư 89/2026/TT-BTC

Mẫu 03 TB KHTNT Thông tư 89 2026 TT BTC là mẫu gì? (Hình từ Internet)
Thời điểm xác định khoản nộp thừa để xử lý bù trừ, hoàn trả kiêm bù trừ, hoàn trả nộp thừa tiền thuế đối với NNT tự tính, tự khai và tự nộp thuế theo số thuế đã kê khai khi nào?
Căn cứ theo điểm a khoản 4 Điều 42 Thông tư 89/2026/TT-BTC quy định như sau:
Điều 42. Xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đã nộp, nộp thừa
[...]
4. Thời điểm xác định khoản nộp thừa để xử lý bù trừ, hoàn trả kiêm bù trừ, hoàn trả nộp thừa:
a) Trường hợp người nộp thuế tự tính, tự khai và tự nộp thuế theo số thuế đã kê khai, thời điểm xác định nộp thừa là ngày người nộp thuế đã nộp tiền vào ngân sách nhà nước; trường hợp người nộp thuế nộp tiền (trừ trường hợp nộp thuế nhầm) trước khi nộp hồ sơ khai thuế thì thời điểm xác định khoản nộp thừa là ngày người nộp thuế nộp hồ sơ khai thuế, trường hợp người nộp thuế có hồ sơ khai bổ sung thì thời điểm xác định khoản nộp thừa là ngày người nộp thuế nộp hồ sơ khai bổ sung;
b) Trường hợp người nộp thuế xác định nghĩa vụ thuế theo Thông báo nộp tiền của cơ quan thuế, cơ quan nhà nước có thẩm quyền thì thời điểm xác định nộp thừa là ngày người nộp thuế đã nộp tiền vào ngân sách nhà nước; trường hợp người nộp thuế có thông báo điều chỉnh, bổ sung thì thời điểm xác định khoản nộp thừa là ngày ban hành thông báo điều chỉnh, bổ sung;
c) Trường hợp người nộp thuế nộp tiền theo Quyết định của cơ quan thuế, Quyết định hoặc Văn bản của cơ quan nhà nước có thẩm quyền thì thời điểm xác định nộp thừa là ngày người nộp thuế đã nộp tiền vào ngân sách nhà nước; trường hợp người nộp thuế có nhiều Quyết định hoặc Văn bản thì thời điểm xác định khoản nộp thừa được căn cứ vào Quyết định hoặc văn bản cuối cùng;
d) Trường hợp người nộp thuế đã nộp tiền vào ngân sách nhà nước nhưng sau đó thực hiện theo Bản án, Quyết định của Toà án thì thời điểm xác định khoản nộp thừa là ngày Bản án, Quyết định có hiệu lực;
đ) Trường hợp người nộp thuế xác định số tiền được miễn thuế, giảm thuế theo Quyết định của cơ quan thuế thì thời điểm xác định nộp thừa là ngày ban hành Quyết định của cơ quan thuế.
[...]
Như vậy, thời điểm xác định khoản nộp thừa để xử lý bù trừ, hoàn trả kiêm bù trừ, hoàn trả nộp thừa tiền thuế đối với người nộp thuế tự tính, tự khai và tự nộp thuế theo số thuế đã kê khai là ngày người nộp thuế đã nộp tiền vào ngân sách nhà nước.
Trường hợp người nộp thuế nộp tiền (trừ trường hợp nộp thuế nhầm) trước khi nộp hồ sơ khai thuế thì thời điểm xác định khoản nộp thừa là ngày người nộp thuế nộp hồ sơ khai thuế, trường hợp người nộp thuế có hồ sơ khai bổ sung thì thời điểm xác định khoản nộp thừa là ngày người nộp thuế nộp hồ sơ khai bổ sung;
Cơ quan thuế có trách nhiệm gì trong tiếp nhận, xử lý bù trừ khoản đã nộp, nộp thừa tiền thuế?
Căn cứ theo khoản 6 Điều 42 Thông tư 89/2026/TT-BTC, trách nhiệm tiếp nhận, thẩm quyền xử lý bù trừ khoản đã nộp, nộp thừa của cơ quan thuế là:
- Trách nhiệm tiếp nhận, xử lý Văn bản đề nghị xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa:
+ Cơ quan thuế quản lý trực tiếp người nộp thuế tiếp nhận, xử lý bù trừ đối với khoản đã nộp, nộp thừa do cơ quan thuế trực tiếp quản lý và khoản đã nộp, nộp thừa do cơ quan thuế quản lý địa bàn nhận phân bổ quản lý thu;
+ Cơ quan thuế quản lý khoản thu tiếp nhận, xử lý bù trừ đối với khoản đã nộp, nộp thừa do cơ quan thuế quản lý thu;
+ Cơ quan thuế quản lý địa bàn nơi nhận khoản thu phân bổ phối hợp với cơ quan thuế quản lý trực tiếp xử lý bù trừ khoản đã nộp, nộp thừa được nhận phân bổ;
- Hệ thống thông tin quản lý thuế hỗ trợ cơ quan thuế lập, gửi Giấy đề nghị điều chỉnh thu ngân sách nhà nước gửi Kho bạc Nhà nước; hỗ trợ lập, gửi Thông báo về việc xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa; tự động xử lý thanh toán, bù trừ theo kết quả xử lý và gửi thông tin tình hình thực hiện nghĩa vụ thuế qua tài khoản giao dịch điện tử của người nộp thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];